Grundschuld grundbuch
Grundschuld grundbuch. Grundschuld und Grundbuch einfach erklärt: Bedeutung, Rang, Abtretung und Folgen für Käufer und Finanzierung
Beim Notartermin liegt der Grundbuchauszug vor Ihnen. Unter dem Namen des Verkäufers entdecken Sie in Abteilung III eine Grundschuld zugunsten einer Bank. Vielleicht ist das Darlehen längst zurückgezahlt, vielleicht läuft es noch, vielleicht fehlt nur ein Dokument zur Löschung. Für Käufer stellt sich dann sofort die entscheidende Frage: Welche Belastung übernimmt man tatsächlich, was muss gelöscht werden und welchen Einfluss hat der Eintrag auf Finanzierung und Kaufpreis?
Genau hier entstehen in der Praxis Verzögerungen. Ein alter Grundbucheintrag wird als erledigt betrachtet, obwohl die erforderliche Löschungsbewilligung fehlt. Der nominelle Betrag wird mit der offenen Darlehensschuld verwechselt. Oder ein nachrangiger Eintrag wirkt wegen seiner Höhe bedrohlicher, als er wirtschaftlich ist, während ein kleineres Recht im besseren Rang übersehen wird.
Wer Grundschuld und Grundbuch gemeinsam prüft, betrachtet deshalb nicht nur ein Register, sondern eine Transaktionslogik. Der Eintrag, seine Rangstelle, der aktuelle Gläubiger, die Sicherungsabrede und die Unterlagen der Bank müssen zusammenpassen. Das gilt für den privaten Wohnungskauf ebenso wie für den Ankauf eines Mehrfamilienhauses.
Warum Grundschuld und Grundbuch jeden Immobilienkauf betreffen
Ein Käufer kann den Kaufvertrag inhaltlich verstanden und seine Finanzierung organisiert haben, trotzdem ist der Ankauf noch nicht sicher. Entscheidend ist, ob die im Grundbuch eingetragenen Rechte mit dem vereinbarten Übergang der Immobilie vereinbar sind. Eine Grundschuld zugunsten der Bank des Verkäufers muss häufig abgelöst oder gelöscht werden. Sie kann aber auch übernommen oder an die finanzierende Bank des Käufers abgetreten werden, wenn die Beteiligten das sauber vereinbaren.
Das Grundbuch dokumentiert dabei die dingliche Rechtslage. Es zeigt, welche Rechte am Grundstück eingetragen sind, aber nicht allein, ob hinter einer Grundschuld noch ein Darlehen in entsprechender Höhe steht. Eine eingetragene Grundschuld kann nach der Rückzahlung bestehen bleiben, bis sie gelöscht oder auf den Eigentümer übertragen wird. Diese Unterscheidung ist für die Kaufpreisabwicklung wesentlich.
Die typische Reibung vor dem Notartermin
Stellen Sie sich vor, der Verkäufer erklärt im Exposé, die Immobilie werde lastenfrei übergeben. Im Grundbuch steht trotzdem eine Grundschuld. Das ist kein Widerspruch, der sich durch eine pauschale Aussage erledigt. Es muss geklärt werden, ob die Bank eine Löschungsbewilligung erteilt, ob der Notar die Ablösung im Kaufvertrag absichert und welche Unterlagen das Grundbuchamt für die spätere Löschung benötigt.
Die Grundschuld kann auch nach der Tilgung für eine Anschlussfinanzierung interessant bleiben. Deshalb sollte niemand allein aus dem Alter des Eintrags oder aus der Aussage „der Kredit ist abbezahlt“ auf seine wirtschaftliche Bedeutung schließen. Für die Prüfung zählen Status, Gläubiger, Rang und Verwendungszweck.
Käuferregel: Behandeln Sie eine Grundschuld erst dann als erledigt, wenn Valutierung, Löschungs- oder Übertragungsweg und die erforderlichen Originalunterlagen nachgewiesen sind.
Die elektronische Grundbucheinsicht ist in jedem Bundesland möglich, bleibt aber kostenpflichtig und an gesetzliche Zulassungskriterien gebunden, wie das Justizportal des Bundes und der Länder zur Grundbucheinsicht erläutert. Für den Ankauf sollten Käufer deshalb einen aktuellen Auszug und die dazugehörigen Bankunterlagen anfordern, statt sich auf eine veraltete Kopie oder eine mündliche Zusammenfassung zu verlassen.
Was eine Grundschuld rechtlich eigentlich ist
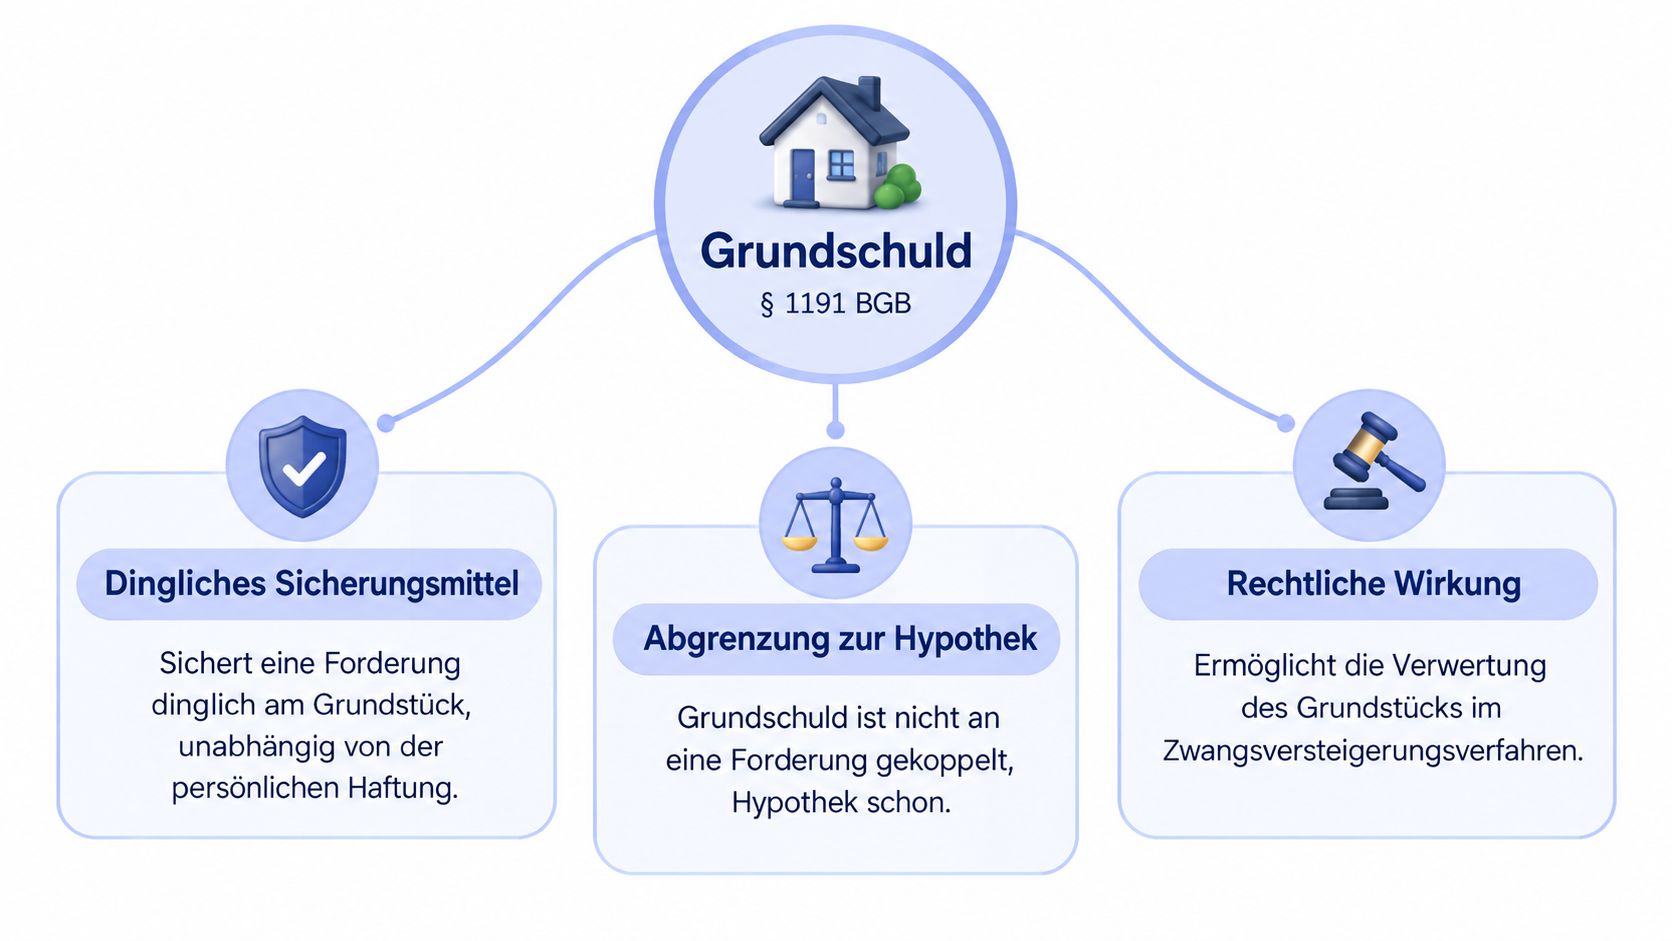
Die Grundschuld ist ein dingliches Sicherungsmittel. Nach § 1191 BGB kann ein Grundstück so belastet werden, dass der Begünstigte aus dem Grundstück die Zahlung einer bestimmten Geldsumme verlangen kann. Zusätzlich dürfen Grundschuldzinsen und weitere Nebenleistungen vereinbart werden. Die gesetzliche Grundlage steht in § 1191 BGB.
Das Wort „dinglich“ bedeutet: Das Recht setzt unmittelbar am Grundstück an. Es geht nicht nur um die persönliche Verpflichtung des Darlehensnehmers, sondern um die Immobilie als Haftungsobjekt. Die persönliche Rückzahlungspflicht steht typischerweise im Darlehensvertrag, während die Grundschuld im Grundbuch die Position der Bank am Grundstück sichert.
Der Unterschied zur Hypothek
Die Hypothek ist rechtlich an eine bestehende Forderung gekoppelt. Die Grundschuld setzt eine solche Forderung dagegen nicht voraus. § 1192 BGB bestimmt, dass Vorschriften über die Hypothek nur entsprechend gelten, soweit die fehlende Forderungsabhängigkeit der Grundschuld dem nicht entgegensteht.
Eine alltagstaugliche Analogie ist ein Pfand. Beim Pfandleihhaus dient ein Gegenstand als Sicherheit für eine Geldforderung. Bei der Grundschuld übernimmt diese Sicherungsfunktion das Grundstück. Der Vergleich hat aber eine Grenze: Die Grundschuld bleibt als Recht bestehen, auch wenn das konkrete Darlehen später zurückgezahlt ist. Erst eine Löschung oder Rückübertragung verändert den Registerbestand.
Das erklärt, warum eine Grundschuld flexibler eingesetzt werden kann als eine Hypothek. Sie kann nach einer Tilgung für eine neue Finanzierung verwendet oder an einen anderen Gläubiger übertragen werden. Dafür müssen Käufer und Banken die zugrunde liegende Sicherungsabrede prüfen, denn der Grundbuchauszug zeigt nicht vollständig, welche Forderung aktuell gesichert ist.
Die Bausteine des Eintrags
Im Grundbuch können mehrere Merkmale zusammenstehen:
- Nennbetrag: Er bezeichnet die eingetragene Geldsumme. Er entspricht nicht automatisch der aktuellen Restschuld.
- Grundschuldzinsen: Sie können zusätzlich eingetragen werden und gehören zur möglichen Sicherung.
- Nebenleistungen: Dazu können weitere vereinbarte Beträge oder Kostenpositionen gehören.
- Brief- oder Buchgrundschuld: Bei der Briefgrundschuld existiert zusätzlich ein Grundschuldbrief. Bei der Buchgrundschuld wird das Recht ohne Brief im Grundbuch geführt.
- Gläubiger: Eingetragen wird regelmäßig die Bank oder ein anderer Sicherungsnehmer.
- Eigentümergrundschuld: Nach § 1196 BGB kann der Eigentümer selbst eine Grundschuld bestellen und eintragen lassen.
Die wichtigste Konsequenz lautet: Ein Eintrag belegt ein dingliches Recht, aber nicht automatisch eine offene Darlehensforderung in gleicher Höhe. Für eine belastbare Aussage müssen Grundbuch, Darlehensunterlagen und Sicherungsabrede miteinander abgeglichen werden.
So lesen Sie den Grundbuchauszug richtig
Beginnen Sie nicht mit dem höchsten Betrag, sondern mit der Struktur des Auszugs. Auf dem Deckblatt stehen Angaben zum zuständigen Amtsgericht, zum Grundbuchbezirk und zum Grundbuchblatt. Diese Identität muss zum Kaufobjekt passen. Bei Eigentumswohnungen kommen weitere Bezüge hinzu, etwa zur Teilungserklärung und zum jeweiligen Wohnungsgrundbuch.
Von Abteilung I bis Abteilung III
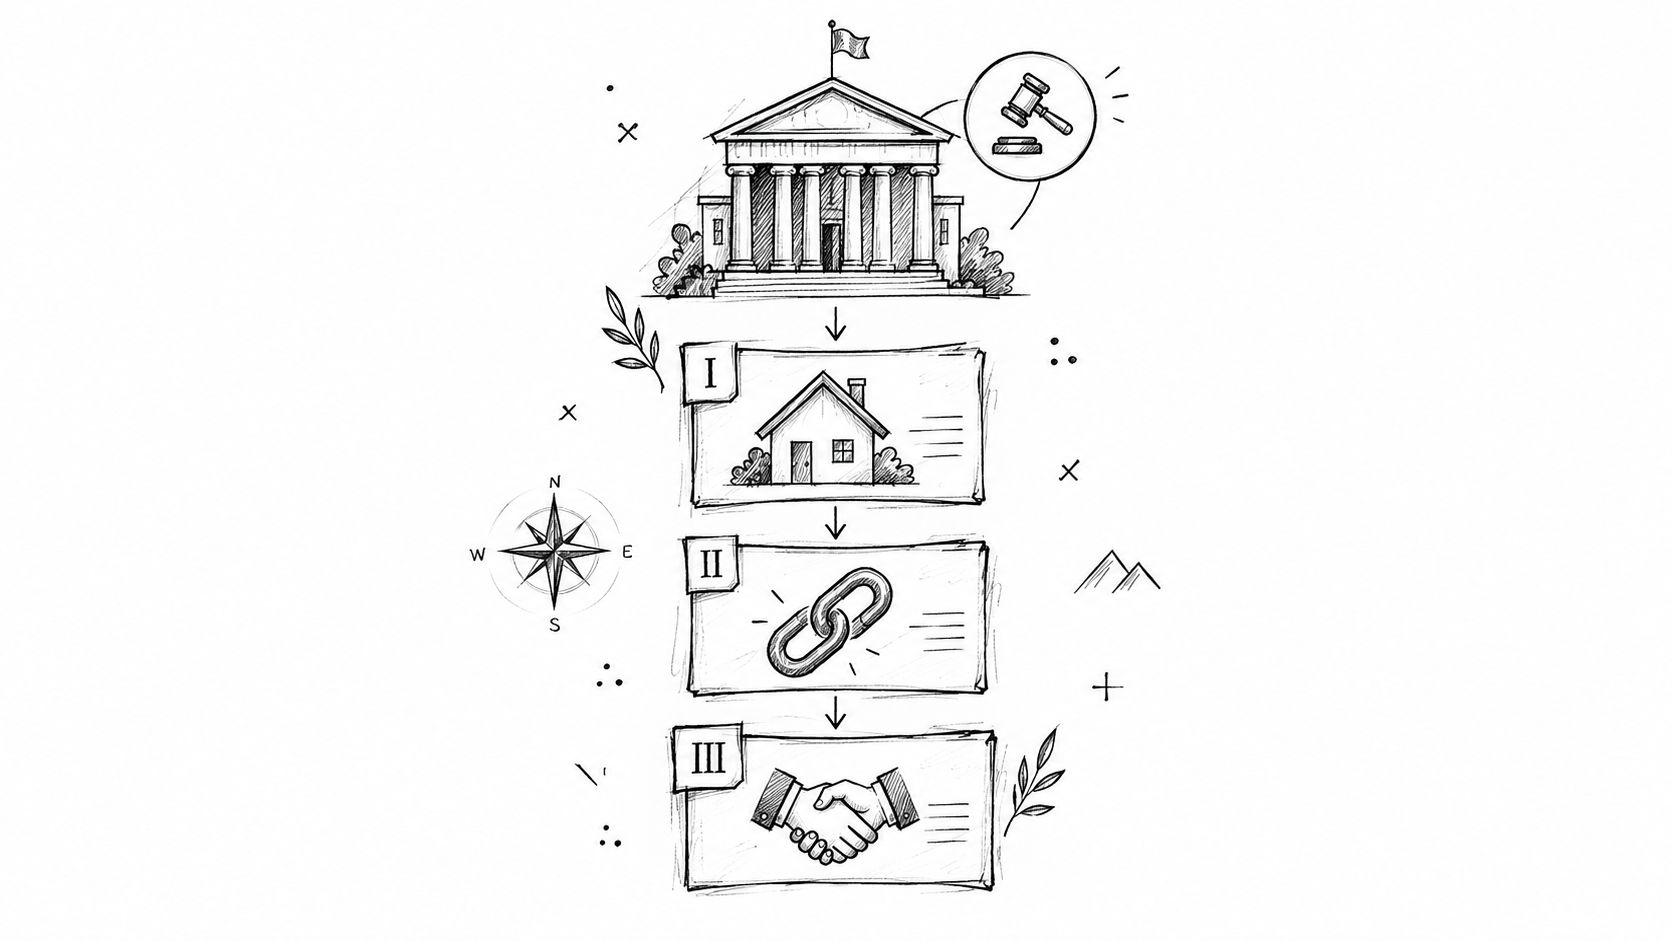
Abteilung I nennt den Eigentümer und die Grundlage seines Eigentumserwerbs. Hier prüfen Sie, ob die im Kaufvertrag genannte Person oder Gesellschaft tatsächlich als Eigentümer eingetragen ist. Bei mehreren Eigentümern oder einer Gesellschaft müssen die Vertretungs- und Beteiligungsverhältnisse zusätzlich mit den Vertragsunterlagen übereinstimmen.
Abteilung II enthält Lasten und Beschränkungen, die keine Grundpfandrechte sind. Dazu können Dienstbarkeiten, Wohnungsrechte, Vorkaufsrechte, Vormerkungen oder ein Erbbaurecht gehören. Diese Einträge können die Nutzung, die Finanzierung oder die wirtschaftliche Verwertbarkeit beeinflussen.
Abteilung III ist der zentrale Bereich für Grundschulden und Hypotheken. Hier stehen unter anderem der Nennbetrag, der Gläubiger, die Grundschuldzinsen, Nebenleistungen und die Rangstelle. Formulierungen wie „zu Gunsten von“ benennen den Berechtigten. Der Hinweis „in Abteilung III Nr. ...“ verweist auf die konkrete laufende Nummer des Rechts.
Was der Auszug nicht beantwortet
Der Grundbuchauszug sagt nicht allein, ob das gesicherte Darlehen noch valutiert. Eine Bank kann weiterhin als Gläubigerin eingetragen sein, obwohl die persönliche Darlehensforderung getilgt wurde. Umgekehrt kann hinter einem älteren Eintrag noch eine rechtlich relevante Sicherheit stehen, die der Verkäufer für eine spätere Finanzierung verwenden möchte.
Prüfen Sie deshalb mindestens diese Verbindung:
- Grundbuch: Welches Recht steht in Abteilung III, mit welchem Betrag und welchem Rang?
- Bankunterlagen: Wer ist aktueller Gläubiger, welche Forderung wird gesichert und ist sie noch offen?
- Kaufvertrag: Soll das Recht gelöscht, abgelöst, übernommen oder abgetreten werden?
- Originalunterlagen: Gibt es einen Grundschuldbrief, eine Löschungsbewilligung oder eine Abtretungserklärung?
Für die historische Verlässlichkeit gelten formale Regeln. Nach § 39 GBO soll eine Eintragung grundsätzlich nur erfolgen, wenn die betroffene Person bereits als Berechtigte eingetragen ist. Eine Löschung erfolgt grundsätzlich mit Löschungsvermerk nach § 46 GBO. Diese Registerlogik macht den Auszug wertvoll, ersetzt aber nicht die Prüfung der zugrunde liegenden Dokumente.
Warum der Rang beim Grundbuch mehr zählt als der Betrag
Ein hoher Grundschuldbetrag wirkt auf Käufer oft unmittelbar bedrohlich. Wirtschaftlich entscheidender kann jedoch die Rangstelle sein. Nach § 45 GBO richtet sich die Reihenfolge mehrerer Eintragungen grundsätzlich nach dem Zeitpunkt der Antragstellung. Gleichzeitig beantragte Rechte können gleichen Rang erhalten. Die gesetzliche Regelung finden Sie in der Grundbuchordnung.
Angenommen, in Abteilung III steht eine kleinere Grundschuld an erster Rangstelle und eine deutlich größere an nachrangiger Stelle. Wird die Immobilie verwertet und reicht der Erlös nicht für alle Rechte, wird das vorrangige Recht zuerst berücksichtigt. Der nachrangige Gläubiger erhält nur, was nach der Befriedigung der vorrangigen Rechte verbleibt. Der nominal größere Eintrag kann deshalb wirtschaftlich schwächer abgesichert sein.
Rang mit dem Kaufpreis verknüpfen
Für die Kaufpreisprüfung reicht die Frage „Wie hoch ist die Grundschuld?“ nicht. Sie müssen ergänzen:
- Welche Rechte gehen dieser Grundschuld im Rang vor?
- Gibt es Gleichrangvermerke oder eingetragene Rangänderungen?
- Existieren Vorrang- oder Nachrangvereinbarungen?
- Sind laufende Anträge oder Vermerke vorhanden?
- Welche Rechte müssen vor Eigentumsumschreibung gelöscht oder abgelöst werden?
Ein Käufer, der eine Grundschuld übernehmen möchte, muss außerdem klären, ob sie zum eigenen Finanzierungsmodell passt. Die finanzierende Bank kann verlangen, dass ihre Sicherheit einen bestimmten Rang erhält. Eine alte Belastung kann dann nicht einfach im Grundbuch stehen bleiben, ohne die Auszahlung oder die Vertragsabwicklung zu beeinflussen.
Rang und wirtschaftliche Wirkung im Überblick
| Rangstelle | Beispiel im Grundbuch | Wirtschaftliche Wirkung |
|---|---|---|
| Vorrangiges Recht | Grundschuld steht vor weiteren Grundpfandrechten | Wird im Verwertungsfall zuerst berücksichtigt und kann den verfügbaren Erlös stark prägen |
| Gleichrang | Mehrere Rechte sind mit gleichem Rang eingetragen | Die Befriedigung richtet sich nach den vereinbarten und gesetzlichen Regeln |
| Nachrangiges Recht | Grundschuld folgt einem älteren oder vorrangigen Recht | Erhält nur Befriedigung, soweit nach vorrangigen Ansprüchen noch Erlös vorhanden ist |
| Ungeklärter Rang | Rangänderung, laufender Antrag oder Vermerk ist nicht eingeordnet | Kaufpreis, Finanzierung und Lastenfreistellung bleiben unsicher |
Rangänderungen werden erst mit der Eintragung im Grundbuch wirksam. Bei Briefrechten können zusätzlich Bewilligungen und die Vorlage des Grundschuldbriefs erforderlich sein. Deshalb sollte der Notar nicht nur den sichtbaren Auszug, sondern auch die Abwicklungsvoraussetzungen prüfen.
Praktische Konsequenz: Verbinden Sie jede Rangstelle mit einer konkreten Ablöse- oder Übernahmeentscheidung. Erst dann wird aus dem Grundbuchbefund eine belastbare Kaufpreiskalkulation.
Briefgrundschuld, Buchgrundschuld und Eigentümergrundschuld im Vergleich
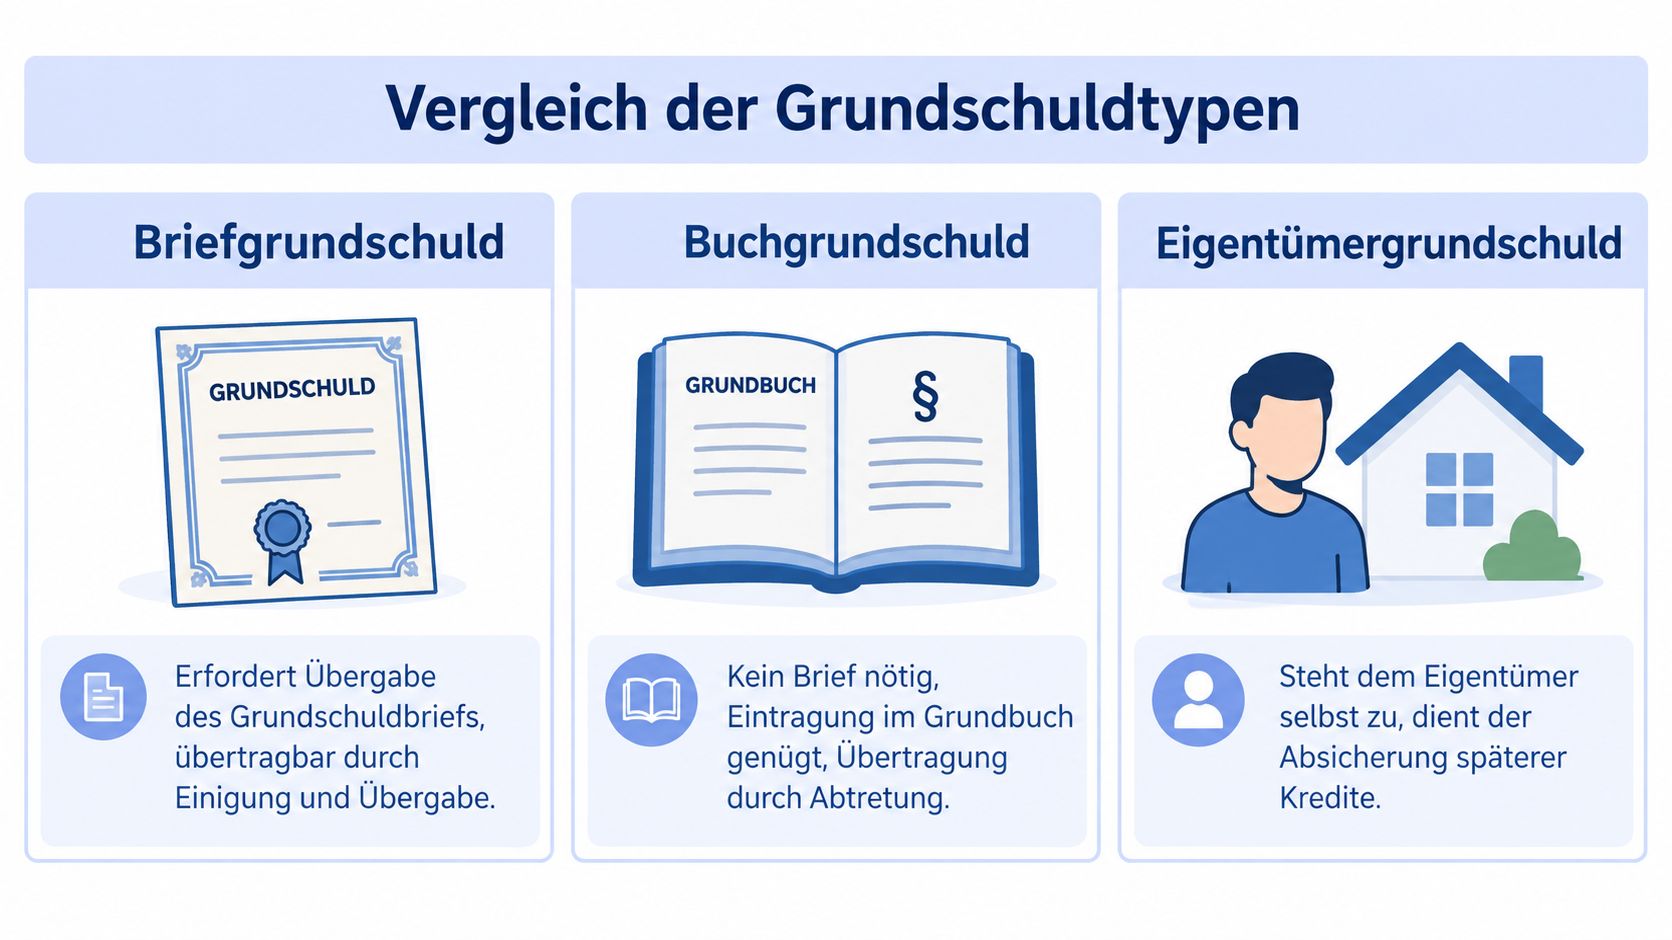
Die drei Begriffe beschreiben unterschiedliche Eigenschaften einer Grundschuld. Briefgrundschuld und Buchgrundschuld betreffen vor allem die Form der Dokumentation und Übertragung. Die Eigentümergrundschuld beschreibt dagegen, wem das Recht zusteht.
Bei einer Briefgrundschuld gibt es neben dem Grundbucheintrag einen Grundschuldbrief. Die Übertragung kann die Einigung und die Übergabe dieses Briefs erfordern. Fehlt das Original, kann die Abwicklung deutlich schwieriger werden. Der Käufer darf deshalb nicht nur fragen, ob eine Grundschuld „im Grundbuch“ steht, sondern auch, ob der Brief vorhanden und die Übergabe nachgewiesen ist.
Die Buchgrundschuld wird ohne Brief im Grundbuch geführt. Bei einer brieflosen Grundschuld wird die Abtretung erst mit der Eintragung im Grundbuch wirksam. Das macht die Registerprüfung besonders wichtig, weil der aktuelle Berechtigte aus der Eintragung ersichtlich sein muss.
Eine Eigentümergrundschuld kann dem Eigentümer selbst zustehen. § 1196 BGB erlaubt ihre Bestellung durch Erklärung des Eigentümers und Eintragung im Grundbuch. Nach Rückzahlung eines Darlehens kann eine bestehende Grundschuld, sofern sie nicht gelöscht oder übertragen wird, als wirtschaftliche Option für eine spätere Finanzierung erhalten bleiben.
Die Varianten im direkten Vergleich
| Form | Vorteil | Risiko oder Nachteil | Bedeutung für Anschlussfinanzierungen |
|---|---|---|---|
| Briefgrundschuld | Kann bei erfüllten Voraussetzungen flexibel übertragen werden | Grundschuldbrief muss sicher verwahrt und bei der Übertragung vorgelegt werden | Kann weiterverwendet werden, wenn Brief und Abtretung lückenlos dokumentiert sind |
| Buchgrundschuld | Kein gesonderter Brief erforderlich | Übertragung wird durch die erforderliche Eintragung im Grundbuch bestimmt | Praktisch, wenn die neue Bank die Eintragung und Ranglage akzeptiert |
| Eigentümergrundschuld | Eigentümer behält eine bestehende Sicherheit für spätere Kredite | Der alte Eintrag bleibt erklärungsbedürftig und kann bei einem Verkauf die Abwicklung verlängern | Kann an eine neue finanzierende Bank abgetreten oder für eine neue Finanzierung eingesetzt werden |
Welche Unterlagen zählen
Bei einer Abtretung sollten Kaufvertrag, Grundbuchauszug, Abtretungserklärung, Gläubigerangaben und gegebenenfalls der Grundschuldbrief übereinstimmen. Die Sicherungsabrede ist ebenfalls wichtig, weil sie festlegt, welche Forderungen durch die Grundschuld geschützt werden. Ohne diese Zuordnung kann ein Käufer den wirtschaftlichen Status nur eingeschränkt beurteilen.
Ein eingetragenes Recht ist nach Tilgung nicht automatisch wertlos. Es kann bei einer Umschuldung oder Anschlussfinanzierung erneut als Sicherheit dienen. Ob das sinnvoll ist, hängt von Rang, Form, Abtretbarkeit und den Anforderungen der neuen Bank ab.
Due Diligence rund um Grundschuld und Grundbuch in der Praxis
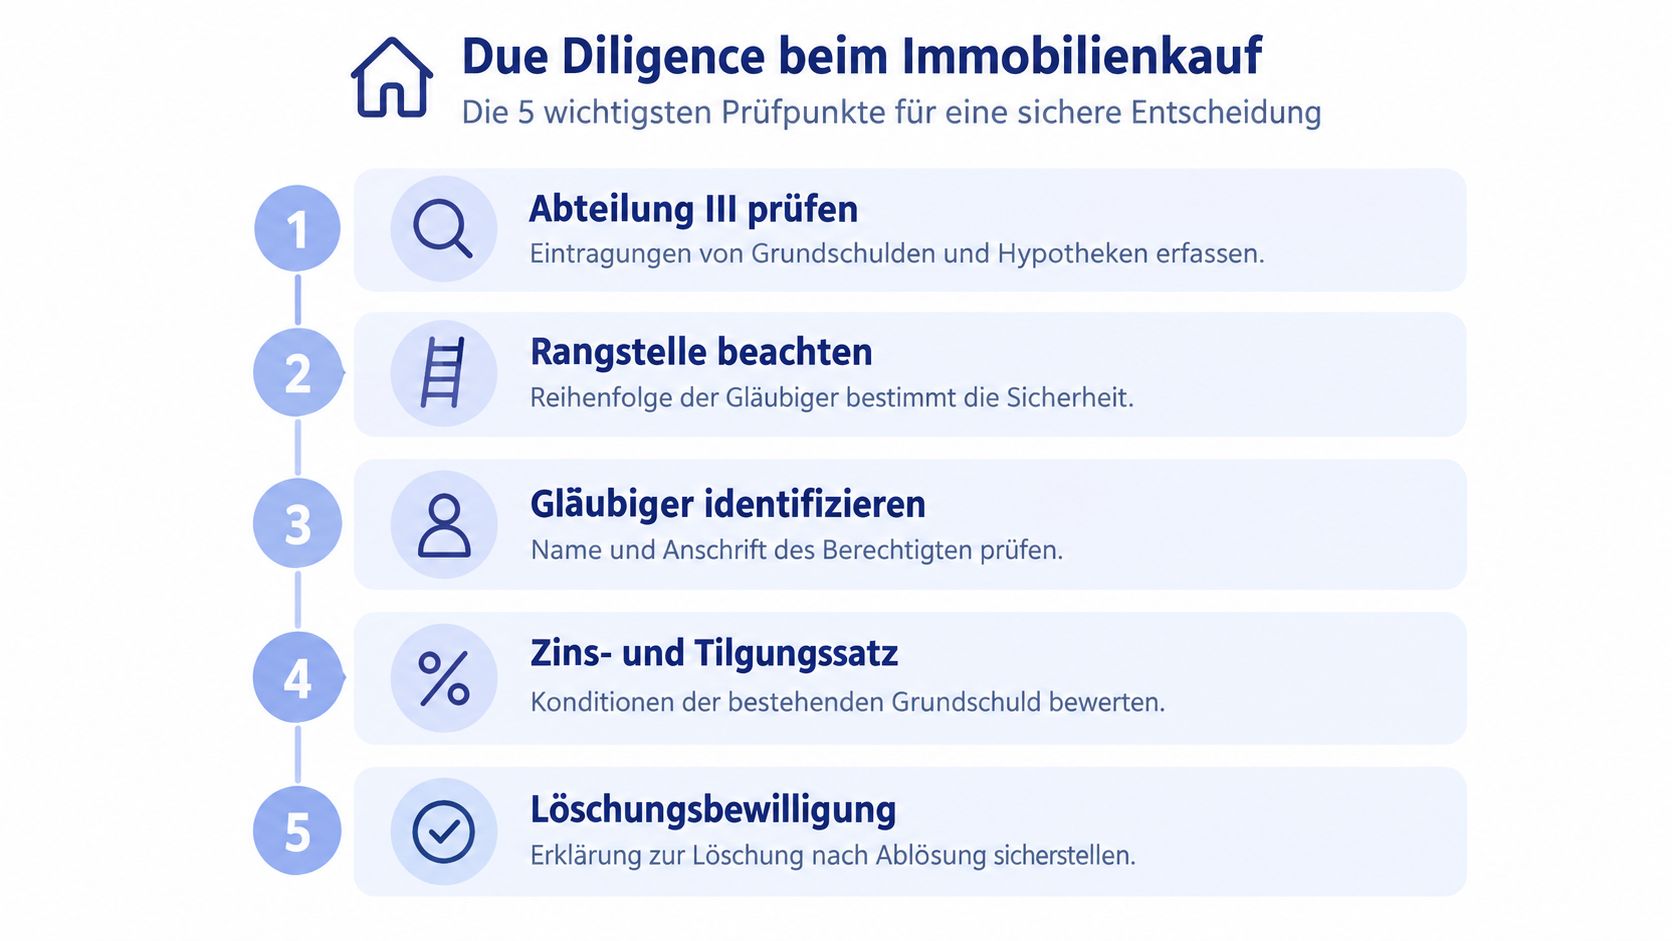
Beim Ankauf sollte die Prüfung nicht in der Frage enden, ob Abteilung III einen Eintrag enthält. Sinnvoller ist eine Statusmatrix, die jeden Eintrag mit den dazugehörigen Dokumenten und der vorgesehenen Transaktionshandlung verbindet.
Eine belastbare Prüfspur
Erstens, Eintrag erfassen. Notieren Sie Nennbetrag, Grundschuldzinsen, Nebenleistungen, Gläubiger, Rangstelle sowie Brief- oder Buchform. Prüfen Sie auch, ob in Abteilung II Rechte stehen, die der Grundschuld oder dem Eigentumsübergang wirtschaftlich vorgelagert sein können.
Zweitens, Gläubiger bestätigen. Der im Grundbuch genannte Berechtigte muss mit den Bankunterlagen übereinstimmen. Bei Fusionen, Abtretungen oder Rechtsnachfolgen genügt eine alte Darlehensunterlage nicht.
Drittens, Valutierung klären. Lassen Sie belegen, ob das Darlehen noch besteht und welche Ablösesumme für den Verkauf angesetzt wird. Der Grundschuldbetrag allein beantwortet diese Frage nicht.
Viertens, Löschung oder Übertragung festlegen. Bei einer Löschung benötigen Sie regelmäßig die Bewilligung des eingetragenen Gläubigers und einen Antrag. Die Bank darf für die Bewilligung selbst kein Entgelt verlangen, während Notar- und Grundbuchkosten beim Eigentümer verbleiben, wie die Erläuterung zur Löschung einer Grundschuld zusammenfasst.
Fünftens, Originale sichern. Bei einer Briefgrundschuld muss der Grundschuldbrief auffindbar sein. Bei einer Buchgrundschuld muss die Eintragung der Abtretung vorbereitet und nachverfolgt werden.
Typische Widersprüche als Warnsignale
Ein Exposé kann eine Immobilie als lastenfrei beschreiben, während der Grundbuchauszug noch eine Bankgrundschuld zeigt. Das muss nicht bedeuten, dass der Kauf scheitert. Es zeigt aber, dass die Lastenfreistellung und die Ablösung im Vertrag konkret geregelt werden müssen.
Auch folgende Abweichungen verdienen eine Rückfrage:
- Gläubigerabweichung: Im Grundbuch steht ein anderes Institut als in den aktuellen Darlehensunterlagen.
- Betragsabweichung: Der eingetragene Nennbetrag wird mit der offenen Restschuld gleichgesetzt.
- Rangunklarheit: Eine Rangänderung wird behauptet, ist aber nicht eingetragen.
- Briefproblem: Eine Briefgrundschuld ist eingetragen, der Originalbrief aber nicht auffindbar.
- Löschungsproblem: Eine Bewilligung liegt vor, ohne dass der Löschungsantrag und die grundbuchliche Umsetzung geklärt sind.
Die Unterlagen sollten spätestens vor dem Notartermin zusammengeführt werden. So kann der Vertrag festlegen, wann der Kaufpreis fällig wird und welche Nachweise für Löschung, Ablösung oder Eigentumsumschreibung vorliegen müssen.
Welche Entscheidungen Käufer, Verkäufer und Bank jetzt treffen sollten
Käufer brauchen vor allem eine klare Entscheidung über den Umgang mit jeder Grundschuld. Soll sie gelöscht werden, weil die finanzierende Bank eine lastenfreie oder bestimmte Rangposition verlangt? Soll sie abgetreten werden, weil die bestehende Sicherheit für die eigene Finanzierung geeignet ist? Oder bleibt sie als Eigentümergrundschuld bestehen und wird später verwendet?
Verkäufer sollten die Unterlagen nicht erst nach der Beurkundung zusammensuchen. Ein aktueller Grundbuchauszug, Darlehensstand, Gläubigerbestätigung, Löschungsbewilligung und gegebenenfalls der Grundschuldbrief gehören in eine geordnete Dokumentenmappe. Fehlt ein Brief oder muss eine Rechtsnachfolge der Bank geklärt werden, sollte das frühzeitig geschehen.
Die Abfolge der Transaktion
Beim Notartermin wird zunächst festgelegt, welche Belastungen bestehen und wie sie behandelt werden. Für die Kaufpreisfälligkeit kann der Vertrag Nachweise verlangen, etwa eine ablösbare Forderung der Bank oder eine Erklärung zur Lastenfreistellung. Erst wenn diese Bedingungen erfüllt sind, wird der Kaufpreis nach der vertraglichen Regelung fällig.
Nach der Zahlung veranlasst der Notar die weiteren Schritte. Dazu gehören je nach Vereinbarung die Ablösung bestehender Darlehen, die Löschung von Grundpfandrechten, die Behandlung einer Auflassungsvormerkung und später die Eigentumsumschreibung. Käufer sollten darauf achten, dass die gewünschte Finanzierung und die Rangposition ihrer Bank in diese Abfolge passen.
Für Banken ist nicht nur der Grundbuchbetrag relevant. Sie benötigen Klarheit über Gläubiger, Rang, Sicherungszweck, Briefstatus und die Frage, ob ein Recht übernommen oder neu bestellt wird. Genau diese Informationen entscheiden darüber, ob die Auszahlung ohne zusätzliche Nachforderungen erfolgen kann.
Vor der Unterschrift sollte jede Grundschuld eine eindeutige Antwort haben: löschen, ablösen, abtreten oder bewusst bestehen lassen. Eine offene Statusfrage gehört in die Vertragsprüfung, nicht in die Zeit nach dem Notartermin.
Wer Wohnimmobilien ankauft, kann die Dokumentenprüfung mit einer strukturierten Due-Diligence-Lösung beschleunigen. Leverage gleicht Grundbuch, Exposé und weitere Unterlagen ab, markiert fehlende Nachweise und verknüpft Feststellungen mit den relevanten Dokumentstellen. Laden Sie den Datenraum vor dem Notartermin hoch, prüfen Sie die Lückenliste und nutzen Sie den Report, um Löschung, Rang und Finanzierung gezielt mit Notar und Bank zu klären.