Asset Deal Share Deal Immobilien im Vergleich
Asset Deal Share Deal Immobilien: Steuern, Haftung, 90-Prozent-Schwelle und wann sich welcher Weg für Wohnimmobilien wirklich rechnet.
Der Rat, beim Immobilienkauf einfach auf einen Share Deal zu setzen und Grunderwerbsteuer zu sparen, greift zu kurz. Für einen belastbaren Vergleich von Asset Deal und Share Deal bei Immobilien müssen Käufer dieselbe wirtschaftliche Frage beantworten: Welche Struktur ermöglicht den Ankauf zu den niedrigeren Gesamtkosten, wenn Prüfung, Finanzierung und verbleibende Risiken berücksichtigt sind? Eine mögliche Steuerentlastung allein beantwortet das nicht.
Warum der Share Deal nicht automatisch günstiger ist
Eine vermeintlich günstige Erwerbsstruktur kann teuer werden, sobald das Ankaufsteam die Gesellschaftshistorie aufarbeiten muss. Fehlende Unterlagen, ungeklärte Verpflichtungen und zusätzliche Abstimmungen mit finanzierenden Banken gehören bereits in die erste Wirtschaftlichkeitsrechnung. Wer diese Positionen erst nach der Strukturentscheidung untersucht, vergleicht keine gleichwertigen Alternativen.
Diese Abwägung betrifft nicht nur institutionelle Großportfolios. Auf dem deutschen Investmentmarkt wechseln Wohnimmobilien in sehr unterschiedlichen Transaktionsgrößen den Eigentümer, wie die Marktauswertungen von CBRE zum deutschen Investmentmarkt fortlaufend belegen. Für jedes einzelne Objekt gilt dieselbe Logik: Eine mögliche Steuerersparnis ist eine Annahme, die Gesamtkosten sind eine Rechenaufgabe.
| Entscheidungskriterium | Asset Deal | Share Deal |
|---|---|---|
| Ausgangspunkt der Kalkulation | Abgegrenzter Immobilienerwerb | Erwerb einer grundbesitzenden Gesellschaft |
| Schwerpunkt des Prüfungsbudgets | Objekt und Erwerbsumfang | Zusätzlich Gesellschaftshistorie und Beteiligungen |
| Finanzierungsfrage | Finanzierung des vorgesehenen Immobilienkaufs | Zusätzlich Umgang mit vorhandener Gesellschaftsfinanzierung |
| Wirtschaftlicher Maßstab | Gesamter Kapitaleinsatz einschließlich Risiken | Derselbe Maßstab, keine isolierte Steuerbetrachtung |
Daraus lässt sich keine pauschale Präferenz für eine der beiden Strukturen ableiten. Aus Beratersicht gilt stattdessen: Zusätzliche Strukturkosten müssen sich am konkreten Ankauf tragen, nicht an der allgemeinen Attraktivität eines Modells.
Die richtige Vergleichsrechnung
Für die erste Entscheidungsvorlage empfehle ich eine Differenzrechnung. Das Ankaufsteam stellt den möglichen wirtschaftlichen Vorteilen des Anteilserwerbs ausschließlich jene Kosten und Risiken gegenüber, die im Vergleich zum direkten Erwerb zusätzlich entstehen.
- Strukturierung und Beratung: Welche zusätzlichen rechtlichen, steuerlichen und bilanziellen Arbeiten sind erforderlich?
- Finanzierung: Welche Bedingungen bestätigt die Bank für die jeweilige Erwerbsstruktur tatsächlich?
- Dokumentation: Welche Gesellschaftsunterlagen fehlen, und wer trägt den Aufwand ihrer Rekonstruktion?
- Chronologie: Welche Übergangsregelungen gelten zwischen Unterzeichnung und Vollzug, und wer trägt das Risiko für Zwischenereignisse?
- Restrisiko: Welche Verpflichtungen bleiben nach Prüfung und vertraglicher Absicherung wirtschaftlich beim Käufer?
Entscheidungsregel: Eine ungeklärte Verpflichtung ist keine kalkulierte Kostenposition. Solange sie nicht eingegrenzt werden kann, bleibt auch der behauptete Preisvorteil ungeklärt.
Ein höherer Kaufpreis oder eine größere Objektzahl kann zusätzliche Prüfungskosten eher rechtfertigen. Einen allgemeinen Mindestkaufpreis für den Anteilserwerb lässt sich daraus jedoch nicht ableiten. Die Struktur besteht den objektbezogenen Break-even-Test nur, wenn die nachweisbaren Vorteile die zusätzlichen Kosten und quantifizierbaren Risiken dieses konkreten Erwerbs übersteigen.
Was beim Immobilienkauf wirklich übergeht
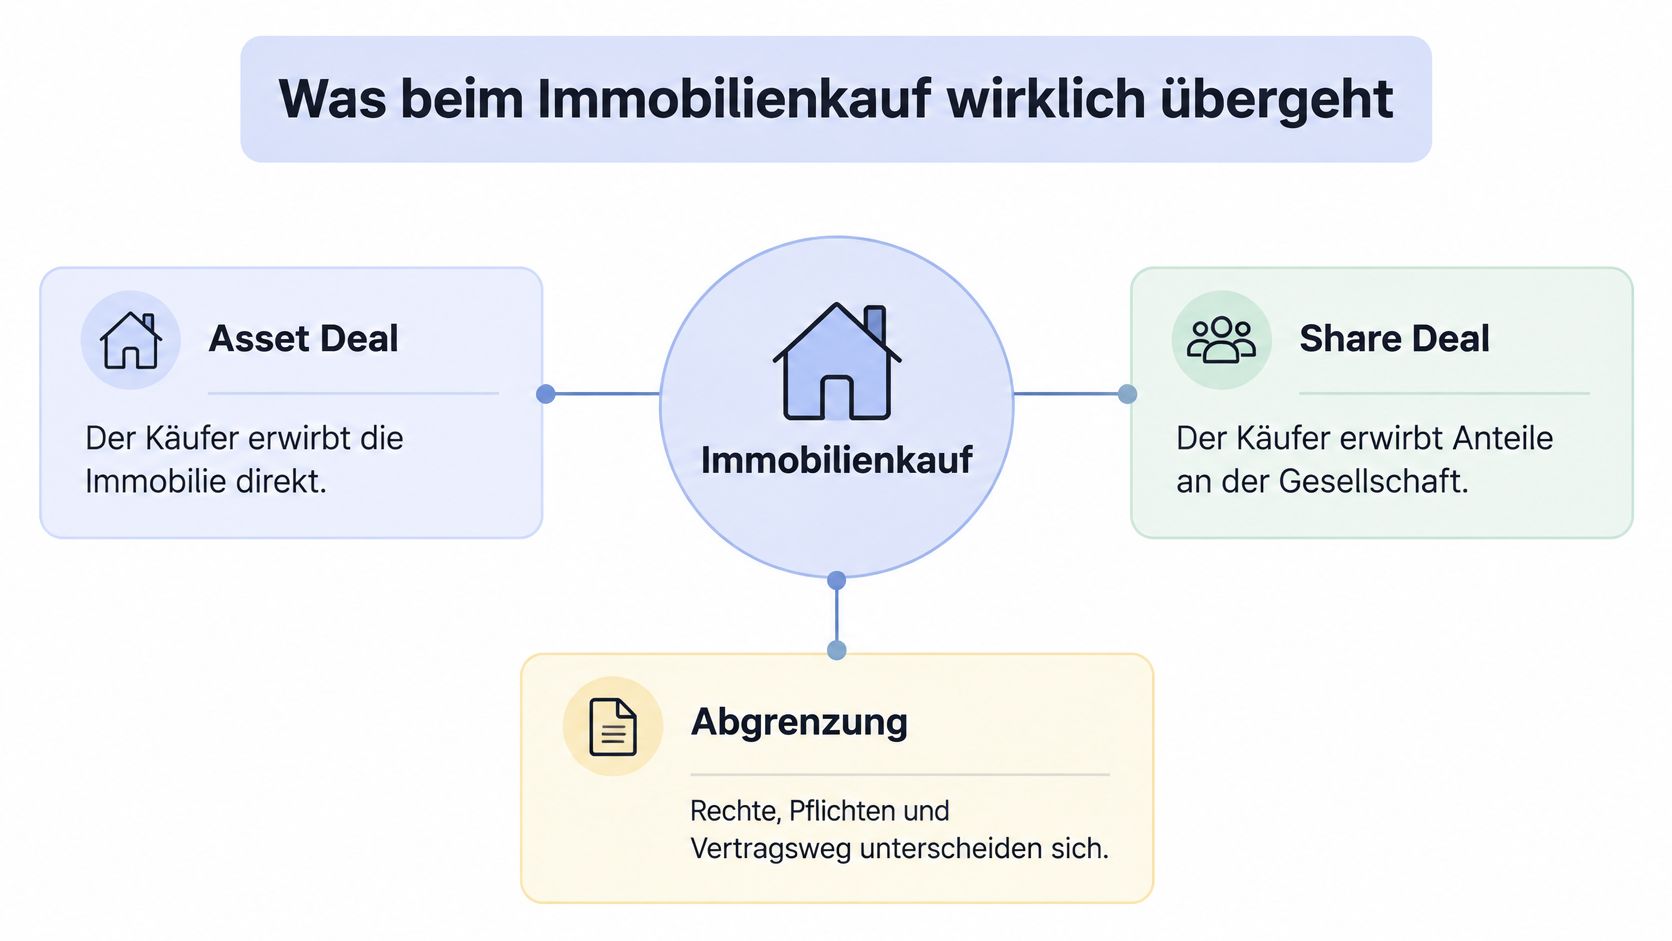
Ein Mehrfamilienhaus befindet sich im Eigentum einer Objektgesellschaft. Der Käufer kann entweder das Haus unmittelbar erwerben oder Anteile an dieser Gesellschaft kaufen. Das Gebäude ist dasselbe, der rechtliche Erwerbsgegenstand nicht.
Beim Asset Deal werden die konkret bezeichneten Vermögensgegenstände übertragen und gegebenenfalls ausdrücklich vereinbarte Verbindlichkeiten übernommen. Beim Share Deal erwirbt der Käufer Gesellschaftsanteile; die Gesellschaft bleibt Eigentümerin und Schuldnerin. Diese grundlegende Abgrenzung beschreibt die IHK Kassel-Marburg zum Unternehmenskauf durch Asset Deal und Share Deal.
Die beiden Erwerbswege lassen sich so auseinanderhalten:
Das Wohnobjekt aus Käufersicht
Beim direkten Kauf sollte die Erwerbsbeschreibung erkennen lassen, welches Grundstück beziehungsweise Wohnungseigentum Gegenstand des Vertrags ist. Das Ankaufsteam ordnet Grundbuch, Mietunterlagen und Belastungen diesem Erwerbsgegenstand zu. Beim Anteilskauf kommt die Frage hinzu, ob die geprüfte Gesellschaft tatsächlich genau den erwarteten Immobilienbestand und keine unerwarteten weiteren Verpflichtungen enthält.
Die vereinfachte Aussage, beim Asset Deal würden nur ausdrücklich übernommene Schulden eine Rolle spielen, sollte nicht als Freibrief verstanden werden. Objektbezogene Rechte und gesetzliche Folgen gehören gesondert geprüft. Für vermietete Wohnimmobilien ist insbesondere die Abgrenzung relevant, die unter Kauf bricht nicht Miete erläutert wird.
Für die Organisation des Datenraums empfehle ich eine klare Trennung:
- Objektunterlagen: Grundbuch, Mietverträge, Mieterliste, Erbbaurechtsunterlagen und Beschlüsse der Wohnungseigentümergemeinschaft.
- Gesellschaftsunterlagen: Beteiligungsübersicht, Gesellschafterlisten, Jahresabschlüsse, Steuerunterlagen und gesellschaftsbezogene Verträge.
- Verknüpfungsnachweise: Dokumente, aus denen hervorgeht, welche Gesellschaft welches Objekt hält und welche Finanzierung beziehungsweise Sicherheit dazu gehört.
Die Verkäuferperspektive
Verkäufer sollten früh festlegen, welchen Erwerbsgegenstand sie anbieten. Ein Exposé für das Haus ersetzt keine Beschreibung der Gesellschaft, deren Anteile verkauft werden sollen. Umgekehrt sollte ein Käufer beim direkten Erwerb keine vollständige gesellschaftsrechtliche Untersuchung verlangen, ohne deren Relevanz für den konkreten Kauf zu begründen.
Im gedachten Mehrfamilienhaus-Beispiel lautet die praktische Kontrollfrage deshalb nicht nur, ob alle Objektunterlagen vorliegen. Sie lautet auch: Passt der Datenraum zum angebotenen Vertragsgegenstand? Wer Anteile anbietet, muss die Gesellschaft nachvollziehbar dokumentieren können.
Grunderwerbsteuer und die 90-Prozent-Schwelle vergleichen
Die steuerliche Gegenüberstellung beginnt nicht mit einer Ersparnis, sondern mit der Ermittlung der jeweiligen Belastung. Beim Asset Deal entsteht grundsätzlich Grunderwerbsteuer auf die relevante Gegenleistung. Beim Anteilserwerb sind insbesondere Beteiligungsverhältnisse, frühere Veränderungen und die steuerliche Grundstückszurechnung zu untersuchen.
Die wesentlichen Größen fasst der steuerliche Fachbeitrag zum Immobilienerwerb und zur 90-Prozent-Schwelle zusammen: Die Landessteuersätze liegen zwischen 3,5 % und 6,5 %; seit der Reform 2021 können Anteilsübertragungen bereits ab 90 % innerhalb eines Zehnjahreszeitraums Grunderwerbsteuer auslösen. Der Beitrag behandelt außerdem mögliche Mehrfachbelastungen bei mehrstufiger Zurechnung, für deren Extremfälle Belastungen von bis zu 13 % des Grundstücksverkehrswerts diskutiert werden.
Steuerkriterien im Asset Deal und Share Deal
| Kriterium | Asset Deal | Share Deal |
|---|---|---|
| Steuerlicher Ausgangspunkt | Unmittelbarer Grundstückserwerb | Steuerlich relevante Anteilsübertragung oder Zurechnung |
| Grundlage der Prüfung | Relevante Gegenleistung und Belegenheit | Beteiligungsstruktur und Transaktionshistorie |
| Zeitlicher Prüfungsumfang | Konkreter Erwerbsvorgang | Zusätzlich historische Beteiligungsbewegungen |
| Mehrstufige Struktur | Für den direkten Erwerb abzugrenzen | Unmittelbare und mittelbare Ebenen untersuchen |
| Ergebnis für die Kalkulation | Objektbezogene Steuerberechnung | Transaktionsbezogene Prüfung, keine automatische Steuerfreiheit |
Die genannte Beteiligungsschwelle ist keine allgemeine Freigrenze, mit der sich jeder Anteilskauf abschließend beurteilen lässt. Ebenso wenig ist der diskutierte Extremfall einer Mehrfachbelastung ein pauschaler Steuersatz für Share Deals. Für die Ankaufskalkulation sollte der Steuerberater festhalten, welche Tatbestände er geprüft hat und welche Annahmen seinem Ergebnis zugrunde liegen.
Vor Signing eine Beteiligungsmatrix verlangen
Eine brauchbare Beteiligungsmatrix verbindet jede Gesellschaftsebene mit ihren Anteilseignern, den jeweiligen Veränderungen und dem zugeordneten Grundbesitz. Eine aktuelle Übersicht allein reicht für eine historische Prüfung nicht aus. Das Ankaufsteam sollte deshalb auch die Nachweise anfordern, aus denen frühere Bewegungen hervorgehen.
- Beteiligungsebenen: Direkte und indirekte Beteiligungen getrennt darstellen.
- Historie: Anteilstransaktionen mit Datum, Rechtsakt und Beleg zuordnen.
- Grundstückszurechnung: Für jedes Objekt dokumentieren, welcher Gesellschaft es steuerlich zugerechnet werden soll.
- Berechnungsannahmen: Landessteuersatz, Bewertungsgrundlage und offene Rechtsfragen ausdrücklich ausweisen.
Für die Wirtschaftlichkeitsrechnung folgt daraus eine wichtige Einschränkung: Solange die steuerliche Behandlung des Anteilskaufs offen ist, darf der Käufer nicht die volle Belastung des direkten Erwerbs als gesicherte Ersparnis ansetzen. Er benötigt zunächst ein belastbares Ergebnis für beide Alternativen.
Steuerliche Ungewissheit ist ein offener Prüfpunkt, kein bereits realisierter Vorteil. Bei mehrstufigen Strukturen sollte die Entscheidungsvorlage außerdem erkennen lassen, ob nur der unmittelbare Anteilserwerb oder auch mögliche weitere Zurechnungen untersucht wurden.
Welche Altlasten im Share Deal mitgekauft werden
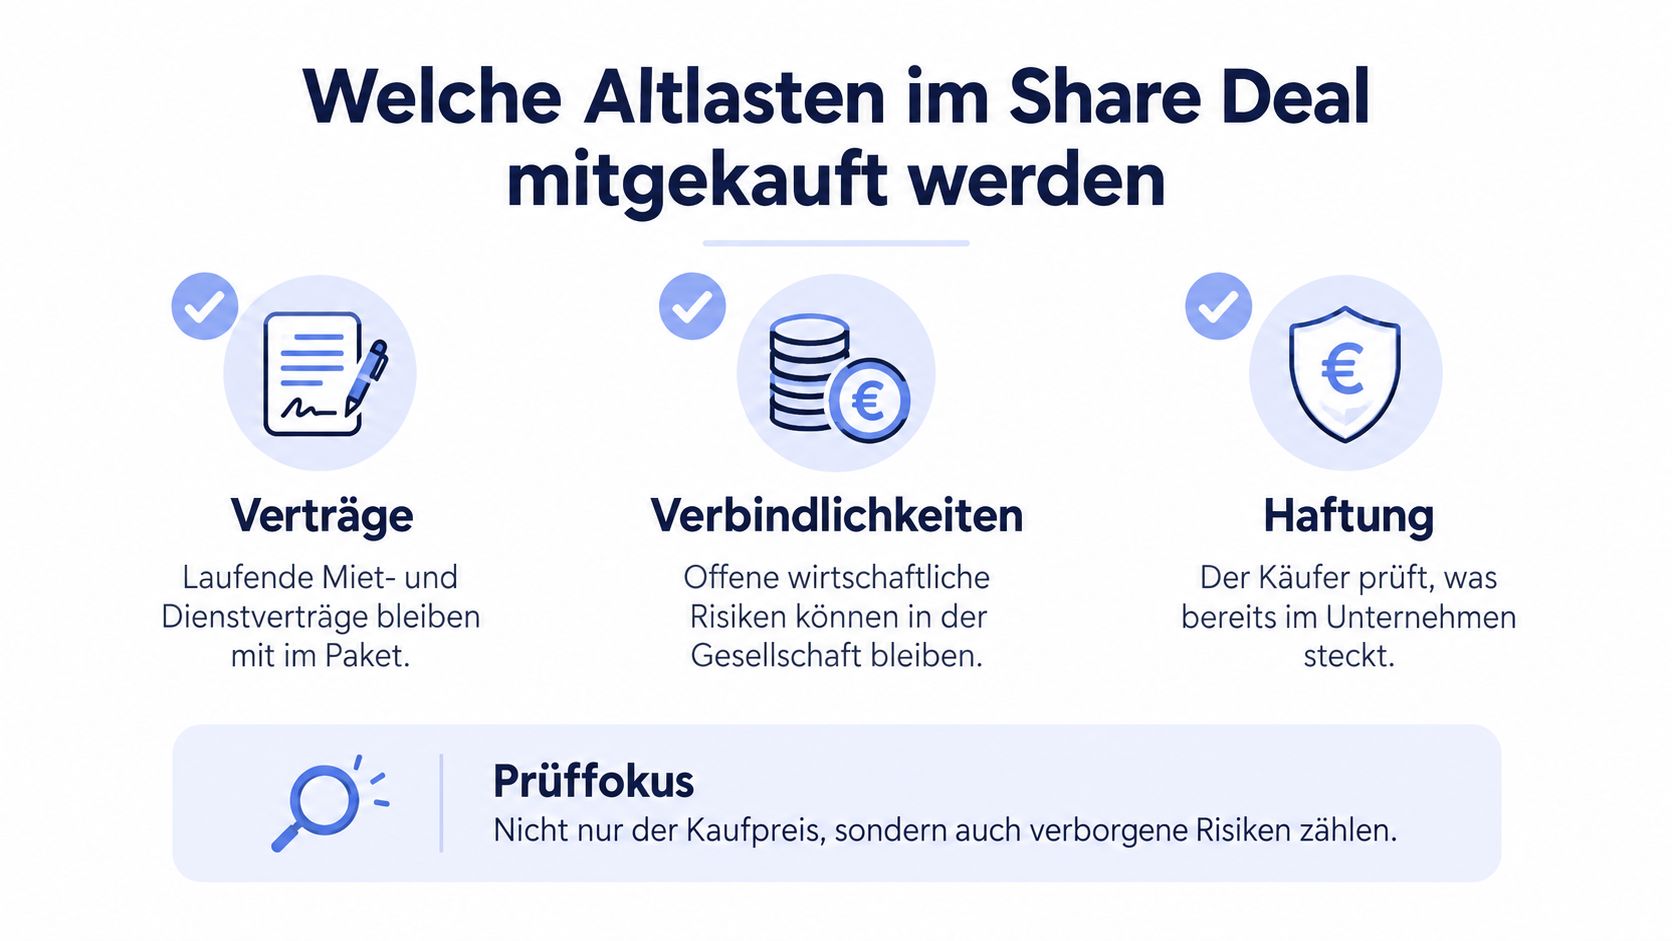
Ein Käufer kann ein ordentlich vermietetes Haus prüfen und trotzdem eine wirtschaftlich problematische Gesellschaft erwerben. Der Grund liegt in der bereits beschriebenen Trennung von Objekt und Rechtsträger: Beim Anteilskauf bleiben Verpflichtungen in der Zielgesellschaft bestehen. Für den Käufer ist deshalb nicht nur relevant, was im Exposé steht, sondern auch, was die Gesellschaft in ihrer Vergangenheit vereinbart oder ausgelöst hat.
Zum Prüfungsumfang gehören insbesondere Darlehen, Miet- und Dienstleistungsverträge, Rechtsstreitigkeiten, Steuerpositionen und bislang nicht erkannte Verpflichtungen. Der im Abschnitt zum Erwerbsgegenstand erläuterte IHK-Vergleich bildet hierfür die Grundlage. Aus Transaktionssicht sollte jede wesentliche Position einem Dokument, einem wirtschaftlichen Betrag und einer vorgesehenen Behandlung im Kaufvertrag zugeordnet werden.
Die folgende Übersicht verdeutlicht den zusätzlichen Prüfungsumfang:
Nicht nur Dokumente sammeln, sondern Widersprüche auflösen
Eine Darlehensübersicht beantwortet noch nicht, ob die zugehörigen Verträge vollständig vorliegen. Eine Bilanz ersetzt keinen Abgleich mit offenen Streitigkeiten oder beschlossenen Sonderumlagen. Das Ankaufsteam sollte Unterlagen deshalb gegeneinander prüfen, statt lediglich ihren Eingang abzuhaken.
| Abgleich | Zu klärende Abweichung | Konsequenz für die Entscheidung |
|---|---|---|
| Mieterliste und Mietverträge | Unterschiedliche Mietansätze oder Vertragsstände | Ertragsannahmen überprüfen |
| Bilanz und Darlehensunterlagen | Nicht erläuterte Finanzierungsposten | Verpflichtungen und Kaufpreisbrücke klären |
| Grundbuch und Exposé | Abweichende Rechte oder Belastungen | Erwerbsumfang und Vertragsregelung prüfen |
| Beschlüsse und Kalkulation | Nicht berücksichtigte Sonderumlagen | Zahlungsbelastung zuordnen |
| Steuerunterlagen und Risikoliste | Nicht abschließend behandelte Positionen | Steuerliche Bewertung nachfordern |
Auch die Grundstücksprüfung bleibt erforderlich. Bei der Zusammenstellung der objektbezogenen Unterlagen sollte das Team das Baulastenverzeichnis ausdrücklich als eigenen Prüfpunkt behandeln, statt die Gesellschaftsprüfung mit einer vollständigen Objektprüfung gleichzusetzen.
Von der Feststellung zur Absicherung
Meine Empfehlung ist eine quantifizierte Risikoliste mit Verantwortlichen. Für jeden Befund hält das Team fest, ob der Verkäufer ihn vor Vollzug bereinigen soll, ob eine Kaufpreisanpassung zu verhandeln ist oder ob eine spezifische vertragliche Absicherung benötigt wird. Welche Regelung geeignet und durchsetzbar ist, muss die Rechtsberatung beurteilen.
Ein pauschaler Preisabschlag macht eine unbekannte Verpflichtung nicht berechenbar. Käufer sollten zunächst verstehen, welches Risiko sie damit überhaupt abgelten.
Ein strukturierter Datenraum-Report kann Dokumentabweichungen sichtbar und nachprüfbar machen. Er ersetzt weder die historische steuerliche Prüfung der Gesellschaft noch die rechtliche Bewertung von Haftung und Freistellungen. Gerade diese Abgrenzung verhindert, dass ein gut aufbereiteter Objektbericht irrtümlich als Freigabe des gesamten Anteilskaufs behandelt wird.
Wann Asset Deal oder Share Deal zum Ankauf passt
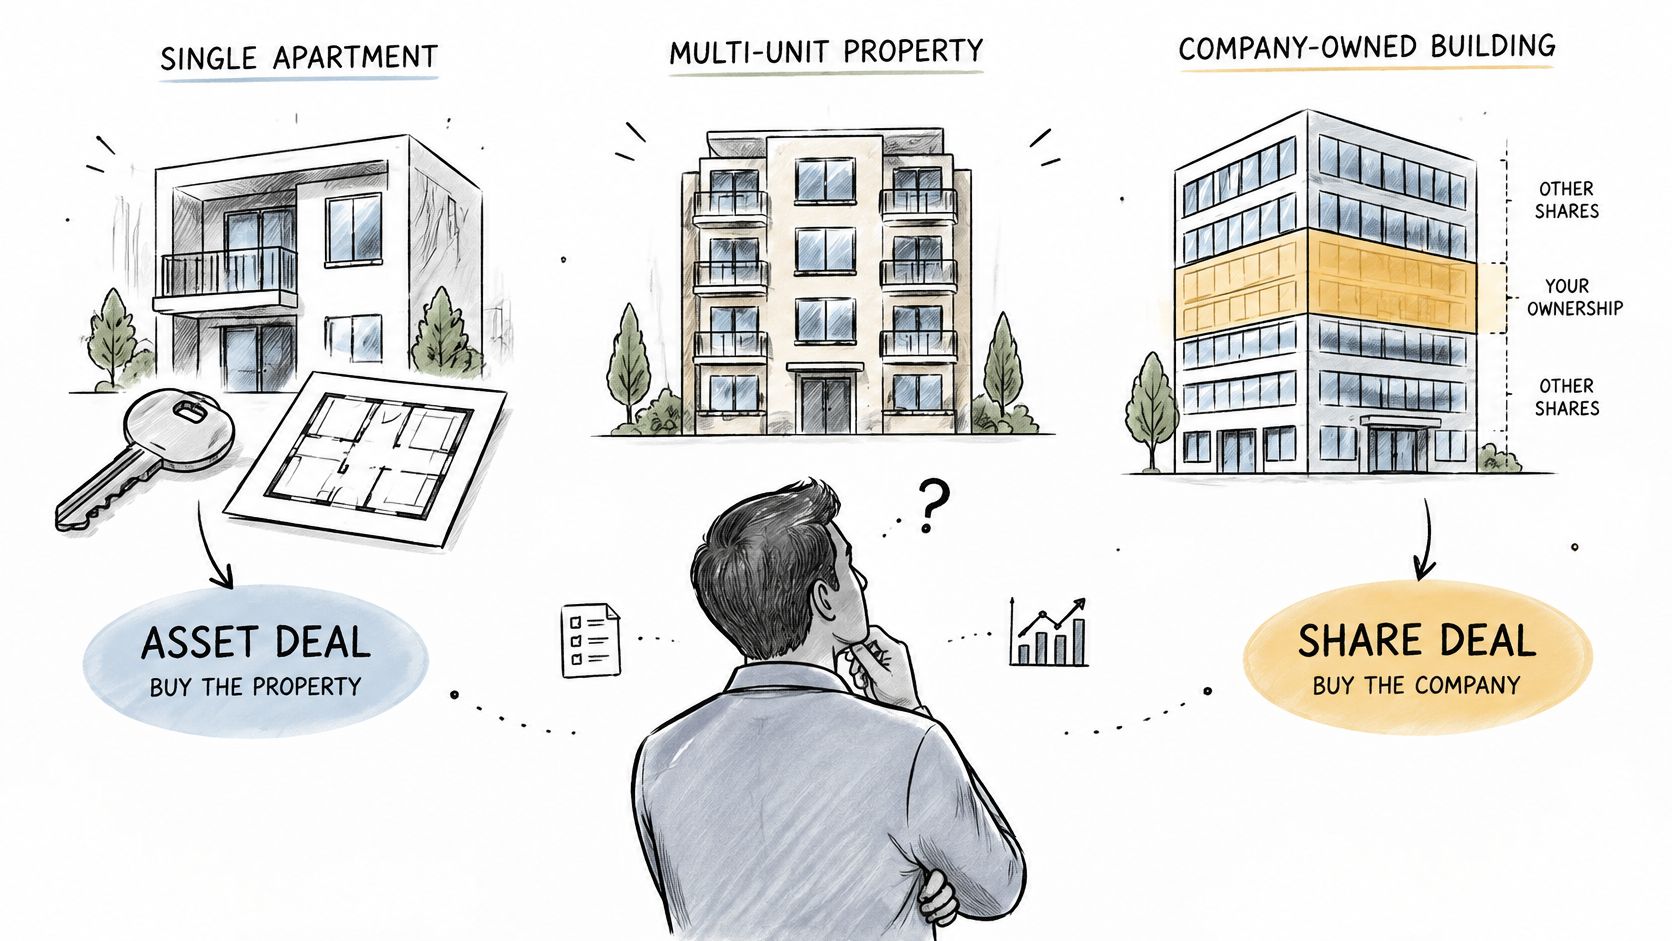
Die passende Struktur lässt sich besser an konkreten Ankaufssituationen beurteilen als an einer pauschalen Größenklasse. Die folgenden Fälle sind Entscheidungsszenarien, keine dokumentierten Transaktionen. Sie zeigen, welche Voraussetzungen Käufer und Verkäufer jeweils nachweisen sollten.
Die Strukturentscheidung verlangt eine Abwägung des gesamten Erwerbs:
Ein überschaubares Wohnobjekt mit klarer Dokumentation
Ein privater Investor möchte eine Eigentumswohnung oder ein überschaubares Mehrfamilienhaus erwerben. Grundbuch, Vermietung und Erwerbsumfang sind nachvollziehbar dokumentiert. Einen zusätzlichen wirtschaftlichen Nutzen aus dem Erwerb einer Gesellschaft hat er bislang nicht identifiziert.
Hier würde ich den Asset Deal als Ausgangsvariante kalkulieren. Der Käufer muss einen Anteilserwerb nicht allein deshalb bevorzugen, weil der Verkäufer bereits eine Objektgesellschaft besitzt. Erst ein nachvollziehbarer Vorteil rechtfertigt es, die zusätzliche gesellschaftsbezogene Untersuchung zu beauftragen.
Ein Portfolio in dokumentierten Objektgesellschaften
Bei einem Portfolio kann der Anteilskauf prüfenswert sein, wenn die vorhandene Struktur transparent ist. Dazu müssen die Beteiligungen, Finanzierungsverträge und steuerlichen Folgen nachvollziehbar sein. Der Käufer sollte außerdem von seiner Bank bestätigen lassen, welche Finanzierung unter den vorgesehenen Bedingungen tatsächlich verfügbar ist.
Die historische Verbreitung erklärt, weshalb Verkäufer diese Variante häufig diskutieren: Zwischen 1999 und 2017 wurden rund 66,6 % der Transaktionen großer Wohnungsportfolios mit mehr als 800 Wohneinheiten als Share Deals strukturiert, dokumentiert die Bundestagsdrucksache zur Grunderwerbsteuer bei Share Deals. Diese historische Beobachtung ist jedoch kein Nachweis dafür, dass der Anteilskauf heute für das konkrete Portfolio günstiger ist.
Eine ergänzende Darstellung der Erwerbsformen bietet das eingebettete Video:
Eine historisch gewachsene Beteiligung mit Aktenlücken
Anders fällt meine Empfehlung aus, wenn Gesellschafterwechsel nur teilweise belegt sind und frühere Vereinbarungen fehlen. Dann sollte der Käufer den Anteilserwerb erst weiterverfolgen, wenn Verkäufer und Berater die entscheidungsrelevanten Lücken schließen können. Ein attraktiver Angebotspreis ersetzt diese Voraussetzung nicht.
Für den Verkäufer folgt daraus eine konkrete Vorbereitung: Gesellschaftsunterlagen vor der Vermarktung ordnen, statt ihre Rekonstruktion vollständig in die Käuferprüfung zu verlagern. Für den Käufer gilt als Abbruchkriterium nicht eine bestimmte Objektzahl, sondern eine nicht belastbar begrenzbare Verpflichtung. Kann niemand deren Umfang nachvollziehbar bestimmen, fehlt die Grundlage für einen verantwortbaren Anteilskauf.
Signing Closing und Unterlagen lückenlos prüfen
Die Frage nach der Beteiligungsquote genügt nicht, wenn Vertragsunterzeichnung und Vollzug auseinanderfallen. Käufer müssen rekonstruieren können, welcher Rechtsakt wann stattgefunden hat und welche Wirkung ihm zugeschrieben wird. Wirtschaftlicher Übergang, gesellschaftsrechtlicher Vollzug und steuerliche Beurteilung sollten in der Dokumentation nicht unbesehen gleichgesetzt werden.
Die Unterscheidung ist auch für die Prozessplanung relevant. CBRE nennt für den deutschen Investmentmarkt 2025 ein Volumen von rund 33 Mrd. Euro, unter dem Vorjahresniveau, bei zugleich 17 % mehr Transaktionen und etwa 1.390 Abschlüssen, wie die Marktmitteilung zum deutschen Immobilieninvestmentmarkt ausweist. Für Ankaufsteams ist das ein Anlass, ihre Dokumentenprüfung wiederholbar zu organisieren, nicht bei jedem Abschluss neu zu improvisieren.
Dokumente mit Ereignissen und Verantwortlichen verbinden
Die folgende Matrix ist ein Vorschlag für die interne Arbeitsverteilung. Sie ersetzt keine gesetzlichen Fristen oder die transaktionsbezogene Beratung.
| Unterlage | Interne Zuständigkeit | Interner Prüfzeitpunkt | Warnsignal |
|---|---|---|---|
| Kaufvertragsentwurf | Rechtsberatung und Ankauf | Vor Vertragsfreigabe | Erwerbsgegenstand widersprüchlich |
| Beteiligungshistorie | Verkäufer und Steuerberatung | Vor steuerlicher Freigabe | Frühere Wechsel nicht belegt |
| Gesellschafterlisten | Rechtsberatung | Vor Signing und zum Vollzug abgleichen | Ungeklärte Abweichungen |
| Treuhandabreden | Verkäufer und Rechtsberatung | Vor Strukturentscheidung | Wirtschaftliche Zuordnung offen |
| Signing-Protokoll | Transaktionskoordination | Nach Unterzeichnung | Anlagenstand unklar |
| Closing-Bedingungen und Nachweise | Rechtsberatung und Finanzierungspartner | Vor Vollzugsfreigabe | Erfüllung nicht dokumentiert |
| Grundstückszuordnung | Objektteam und Steuerberatung | Vor endgültiger Kalkulation | Gesellschaft und Objekt passen nicht zusammen |
Eine schematische Prozessdarstellung hilft bei der Orientierung:
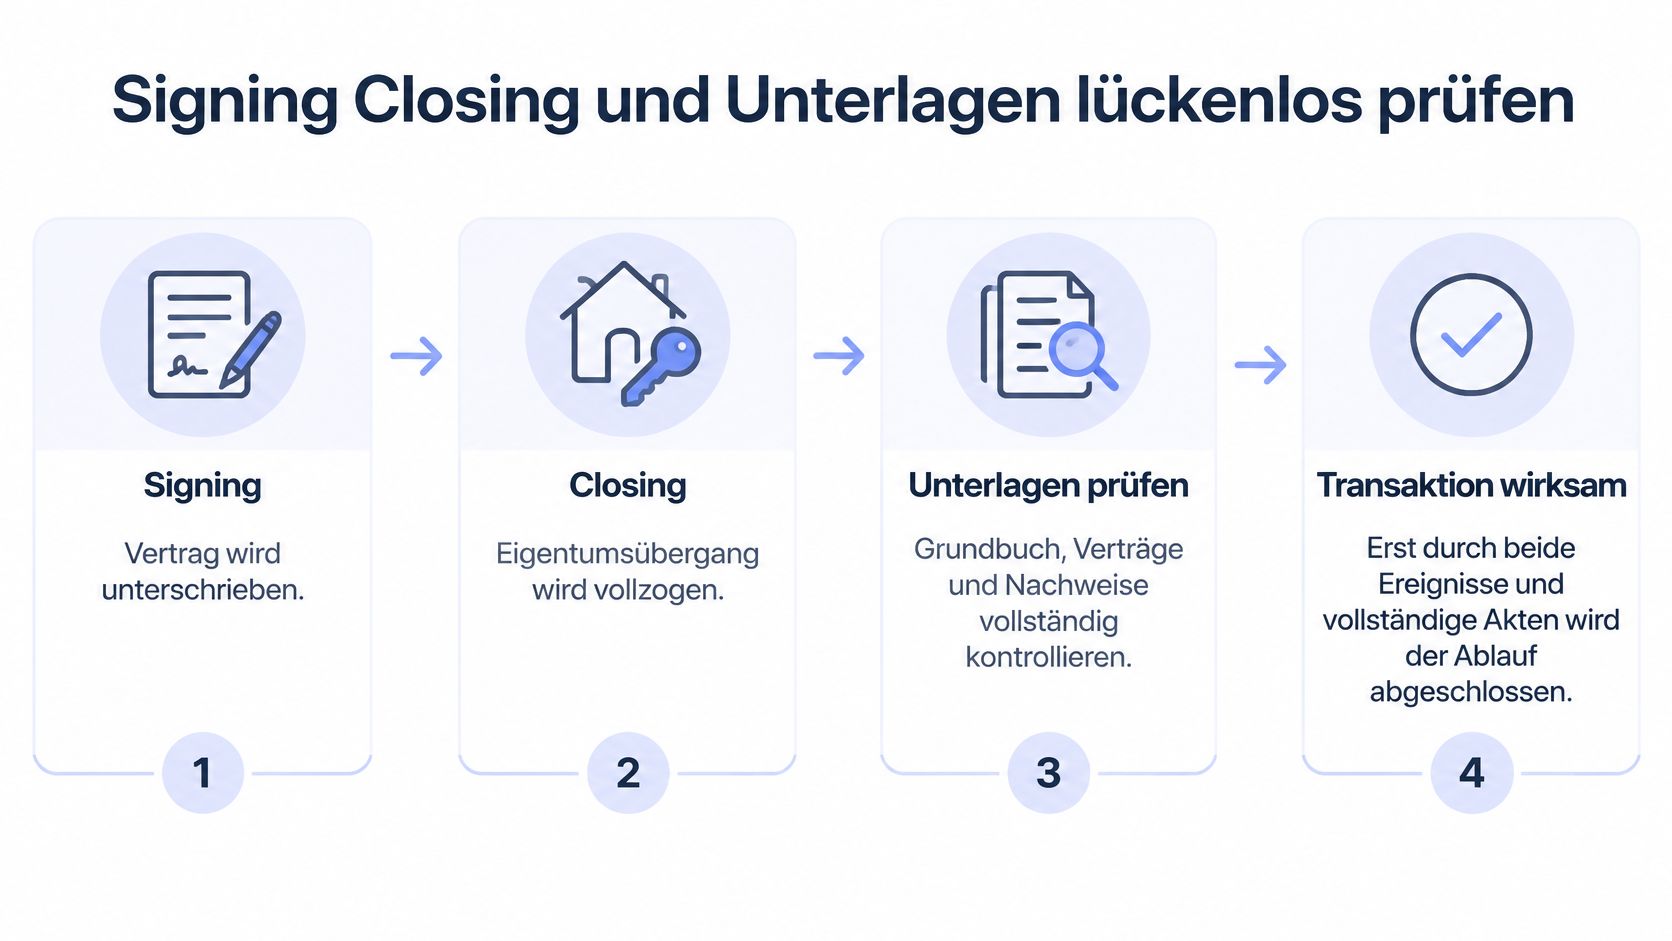
Die Grafik ist keine rechtliche Wirksamkeitsprüfung. Insbesondere ist die Vollständigkeit eines internen Datenraums nicht mit einer gesetzlichen Wirksamkeitsvoraussetzung gleichzusetzen. Welche Erklärungen, Bedingungen und Vollzugshandlungen erforderlich sind, müssen die zuständigen Berater für den konkreten Vertrag festlegen.
Offene Punkte dürfen nicht zwischen Teams verschwinden
Ich empfehle ein gemeinsames Ereignisprotokoll, in dem jede relevante Veränderung mit Datum, Dokumentversion und verantwortlicher Person erfasst wird. Steuerberatung und Rechtsberatung sollten denselben Vertragsstand erhalten. Andernfalls kann das Ankaufsteam mit einer steuerlichen Einschätzung arbeiten, deren Annahmen im späteren Entwurf bereits verändert wurden.
Eine KI-Vertragsprüfung kann als ergänzender Arbeitsschritt zur strukturierten Dokumentensichtung eingesetzt werden. Die Entscheidung, welches Ereignis rechtlich oder steuerlich maßgeblich ist, bleibt eine Beratungsaufgabe. Vor dem Notartermin sollte deshalb nicht nur eine Liste fehlender Dateien vorliegen, sondern eine Liste offener Entscheidungen mit Zuständigkeit und Freigabebedingung.
So treffen Sie die Strukturentscheidung belastbar
Die belastbare Strukturentscheidung endet nicht mit der Feststellung, dass beide Erwerbswege grundsätzlich möglich sind. Das Ankaufsteam muss zeigen können, warum eine Variante unter den konkreten Bedingungen wirtschaftlich vorzugswürdig ist. Dazu gehören auch die Annahmen, unter denen sich diese Bewertung ändern würde.
Ich empfehle eine Entscheidungsvorlage, die zwischen bestätigten Beträgen, vorläufigen Schätzungen und nicht bewertbaren Positionen unterscheidet. So erkennt der Entscheider, ob er tatsächlich einen wirtschaftlichen Vorteil freigibt oder lediglich eine noch ungeklärte Struktur weiterprüfen lässt. Ein scheinbar präziser Gesamtkostenbetrag hilft wenig, wenn darin wesentliche Unsicherheiten verborgen bleiben.
Die Break-even-Rechnung ohne Scheingenauigkeit
Die zentrale Rechenlogik lautet:
Nettonutzen des Anteilskaufs = nachgewiesene wirtschaftliche Vorteile abzüglich zusätzlicher Struktur-, Prüfungs- und Finanzierungskosten sowie bewerteter verbleibender Risiken.
Diese Rechnung sollte das Team auf denselben Immobilienbestand und einen vergleichbaren wirtschaftlichen Erwerbsumfang beziehen. Ein Anteilskaufpreis und ein unmittelbarer Immobilienkaufpreis sind nicht schon deshalb vergleichbar, weil beide dasselbe Gebäude betreffen. Vorhandene Verbindlichkeiten und sonstige Gesellschaftspositionen müssen in einer nachvollziehbaren Kaufpreisbrücke berücksichtigt werden.
Für die Freigabe empfehle ich folgende Kriterien:
- Rechenbasis bestätigt: Erwerbsumfang, Kaufpreisbestandteile und Finanzierungsannahmen sind abgestimmt.
- Steuerfolge bewertet: Die Steuerberatung hat ihre Beurteilung und verbleibende Vorbehalte dokumentiert.
- Risiken zugeordnet: Jeder wesentliche Befund hat eine wirtschaftliche Bewertung oder eine ausdrücklich benannte Entscheidungssperre.
- Vertragliche Behandlung geklärt: Käufer und Rechtsberatung haben festgelegt, wie relevante Befunde vor oder nach Vollzug behandelt werden.
- Nachweise auffindbar: Die Entscheidung lässt sich auf konkrete Dokumentstellen zurückführen.
Den nächsten Prüfauftrag eng formulieren
Der nächste Schritt ist kein pauschaler Auftrag, den Datenraum noch einmal anzusehen. Das Ankaufsteam sollte eine strukturierte Prüfung auf Vollständigkeit und Widersprüche beauftragen und die Ergebnisse anschließend gezielt an Steuerberatung, Rechtsberatung und Finanzierungspartner verteilen. Dafür kommen ein manuell geführtes Prüfregister oder ein immobilienspezifischer Datenraum-Report infrage.
Die Dokumentenqualität gehört damit vor die endgültige Strukturentscheidung. Eine schlecht dokumentierte Gesellschaft ist nicht automatisch ein günstigerer Kauf, nur weil der Verkäufer einen Abschlag anbietet. Erst wenn Käufer die offenen Positionen begrenzen können, lässt sich beurteilen, ob ein Share Deal seinen zusätzlichen Aufwand rechtfertigt oder der Asset Deal die nachvollziehbarere Erwerbsvariante bleibt.
Für deutsche Wohnimmobilien bietet der Dienst einen ZIP-basierten Datenraum-Check mit kostenloser Lückenliste und einem strukturierten Prüfbericht, der Dokumentabweichungen mit den zugehörigen Fundstellen verbindet. Besuchen Sie Leverage und lassen Sie Ihren vorhandenen Datenraum aufbereiten, damit Ihr Ankaufsteam offene Objektfragen gezielt in die Asset-Deal- oder Share-Deal-Kalkulation einbeziehen kann. Die rechtliche und steuerliche Strukturprüfung beauftragen Sie ergänzend bei Ihren Beratern.