Erbbaurecht einfach erklärt: Vertrag, Laufzeit und Risiken
Erbbaurecht verstehen: Vertragsgestaltung, Laufzeiten, Verlängerungsoptionen und Due-Diligence-Risiken für Immobilienkäufer in Deutschland.
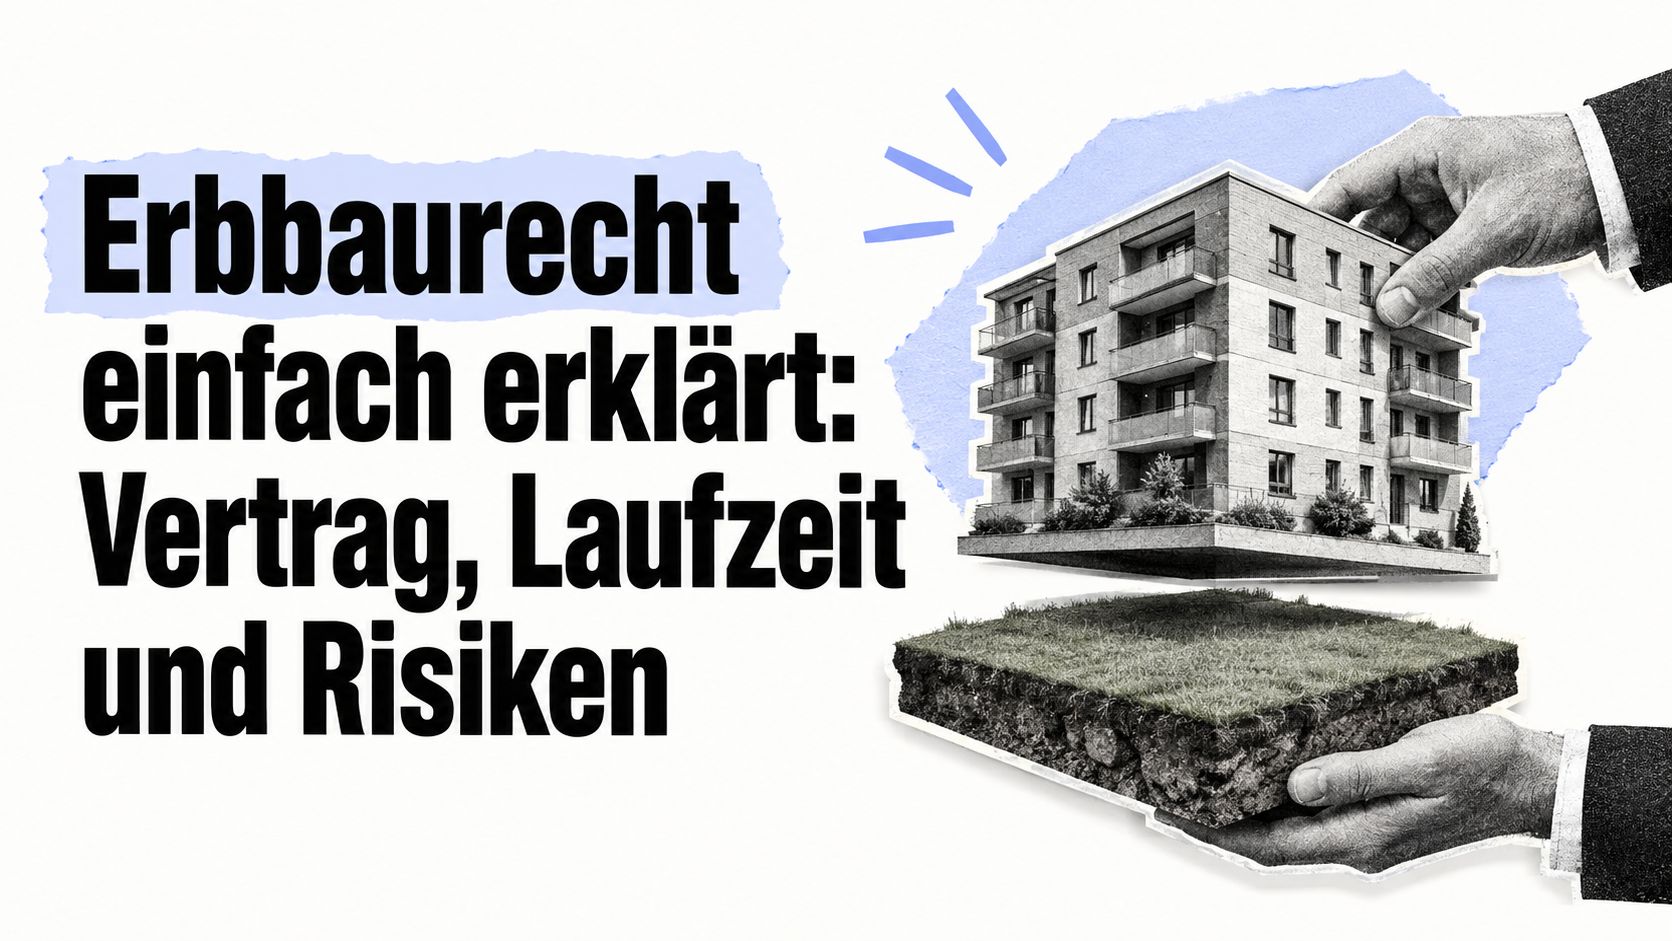
Ein Mehrfamilienhaus wirkt preislich attraktiv, die Lage passt, und die Besichtigung überzeugt. Erst beim Blick in die Unterlagen fällt auf: Das Grundstück gehört nicht zum Kaufgegenstand, denn das Objekt steht auf einem Erbbaugrundstück. Wer jetzt nur den Angebotspreis vergleicht, übersieht womöglich laufende Zahlungen, Vertragsbindungen und ein Ablaufdatum, die den Wert und die Finanzierbarkeit beeinflussen.
Das Erbbaurecht ist kein automatischer Ausschlussgrund. Es verändert aber, was Käufer erwerben und welche Vertragsklauseln sie vor einer Entscheidung prüfen müssen. Entscheidend sind nicht allein der heutige Erbbauzins und der Kaufpreis, sondern auch dessen mögliche Anpassungen, die verbleibende Laufzeit und die Regelung für das Gebäude bei Vertragsende.
Was Käufer über Erbbaurecht wissen müssen
Nehmen wir einen Käufer, der ein Mehrfamilienhaus entdeckt und zunächst vom günstigen Angebotspreis angetan ist. Im Exposé steht ein Hinweis auf Erbbaurecht, doch weder die Laufzeit noch die Anpassung des Erbbauzinses sind verständlich erklärt. Die entscheidende Frage lautet deshalb nicht nur: „Was kostet das Haus?“, sondern auch: Welche Rechte übernimmt der Käufer, und welche Zahlungen und Bedingungen gelten während der Vertragslaufzeit?
Das Erbbaurecht ist in Deutschland kein Randthema. Aktuellere Schätzungen setzen seinen Anteil am deutschen Grundstücksbestand auf ungefähr 5 %. Für die sieben deutschen A-Städte werden rund 89.000 bestehende Erbbaurechtsgrundstücke genannt, darunter etwa 5.100 in Hamburg und mehr als 4.500 in Frankfurt am Main. Diese Größenordnungen stammen aus Marktstudien und Schätzungen, nicht aus einer amtlichen Gesamtstatistik. Die Studie des Deutschen Erbbaurechtsverbands zeigt zugleich, dass Erbbaurechte besonders für Käufer relevant sind, die Angebote in Großstädten oder von institutionellen Eigentümern prüfen.
Der niedrige Einstiegspreis kann täuschen, wenn er die laufende Belastung oder das Risiko am Vertragsende nicht ausreichend berücksichtigt. Der Käufer sollte deshalb verstehen, ob der Erbbauzins angepasst werden kann, ob der Grundstückseigentümer einem Verkauf zustimmen muss und was bei Ablauf mit dem Gebäude geschieht. Diese Punkte wirken sich auf Rendite, Finanzierung und späteren Verkauf aus.
Für eine erste Einschätzung braucht es keine juristische Ausbildung. Es braucht aber die richtigen Unterlagen und eine klare Reihenfolge: zuerst die Trennung von Grundstück und Bauwerk verstehen, dann Vertrag und Grundbücher lesen und schließlich die wirtschaftlichen Folgen rechnen. Genau dort beginnt eine belastbare Kaufentscheidung.
Das Grundprinzip des Erbbaurechts
Beim normalen Grundstückskauf gehören Boden und Gebäude dem Käufer. Beim Erbbaurecht sind die Rechtspositionen dagegen getrennt: Der Grundstückseigentümer behält den Boden, während der Erbbauberechtigte das Recht erhält, auf oder unter der Grundstücksoberfläche ein Bauwerk zu haben. Dieses Recht ist veräußerlich und vererblich. Das heutige Erbbaurechtsgesetz beschreibt diese Struktur in § 1 ErbbauRG.
Eine verständliche Analogie ist ein langfristiges Nutzungsrecht am Grundstück. Der Erbbauberechtigte kann das Bauwerk nutzen und, sofern die Vertragsregeln es erlauben, verkaufen oder vererben. Der Grundstückseigentümer bleibt aber Eigentümer des Bodens. Für diese Nutzung wird typischerweise ein Erbbauzins vereinbart.
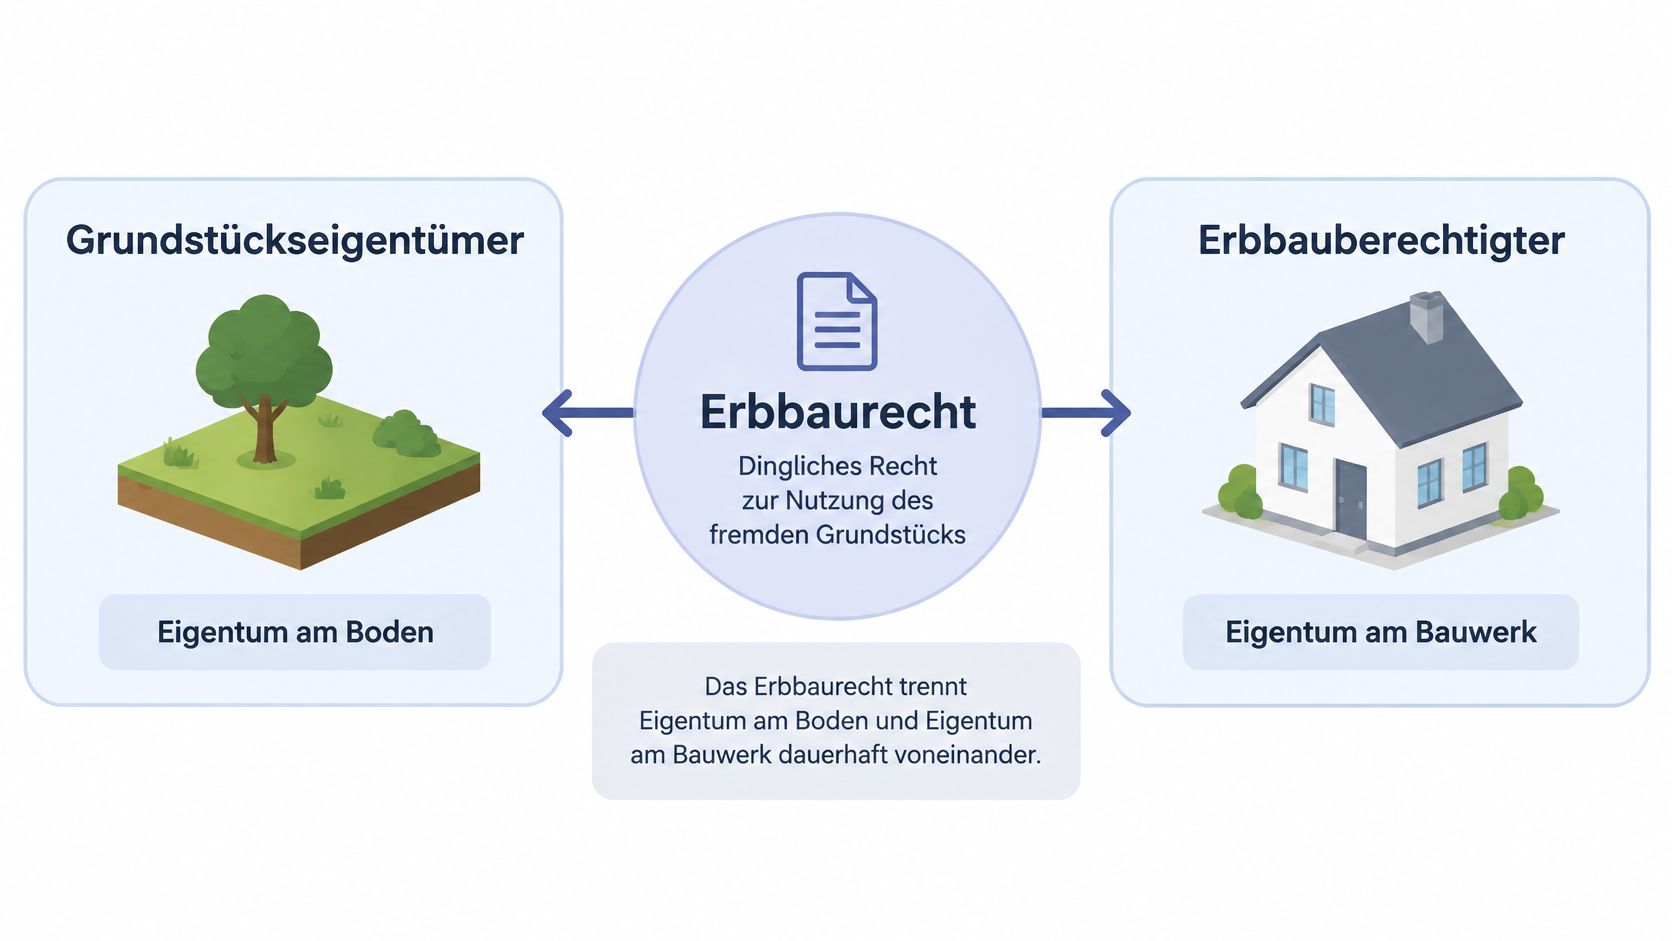
Das Modell entstand nicht erst als moderne Finanzierungsvariante. Das moderne deutsche Erbbaurecht wurde mit der Erbbaurechtsverordnung vom 15. Januar 1919 geschaffen, die am 22. Januar 1919 in Kraft trat. Es sollte insbesondere den Wohnungsbau fördern und Bodenspekulation begrenzen. Die Vorschrift löste damalige Regelungen im Bürgerlichen Gesetzbuch ab und gilt, nach späteren Änderungen und der Umbenennung zur heutigen Bezeichnung, weiterhin als zentrale Spezialregelung des deutschen Sachenrechts. Die Darstellung zur Entwicklung des Erbbaurechts ordnet diesen historischen Aufbau ein.
Für Käufer liegt der praktische Vorteil darin, dass nicht der vollständige Grundstückskaufpreis aufgebracht werden muss. Das kann den anfänglichen Kapitalbedarf verringern. Es bedeutet aber nicht, dass der Boden kostenlos genutzt wird: Der Erbbauzins und die Vertragsbedingungen gehören dauerhaft zur Investitionsrechnung.
Merksatz: Beim Erbbaurecht kaufen Sie nicht einfach „das Haus mit Grundstück“. Sie übernehmen ein eigenständiges Recht am Bauwerk und müssen dessen Verbindung zum fremden Grundstück mitprüfen.
Die zentralen Vertragsbestandteile
Ein Erbbaurechtsvertrag ist zugleich Rechtsgrundlage und wirtschaftlicher Fahrplan. Käufer sollten ihn nicht nur nach dem aktuellen Zahlbetrag überfliegen. Sie müssen verstehen, welche Regeln die laufenden Kosten, die Nutzung und das Ende des Rechts bestimmen.
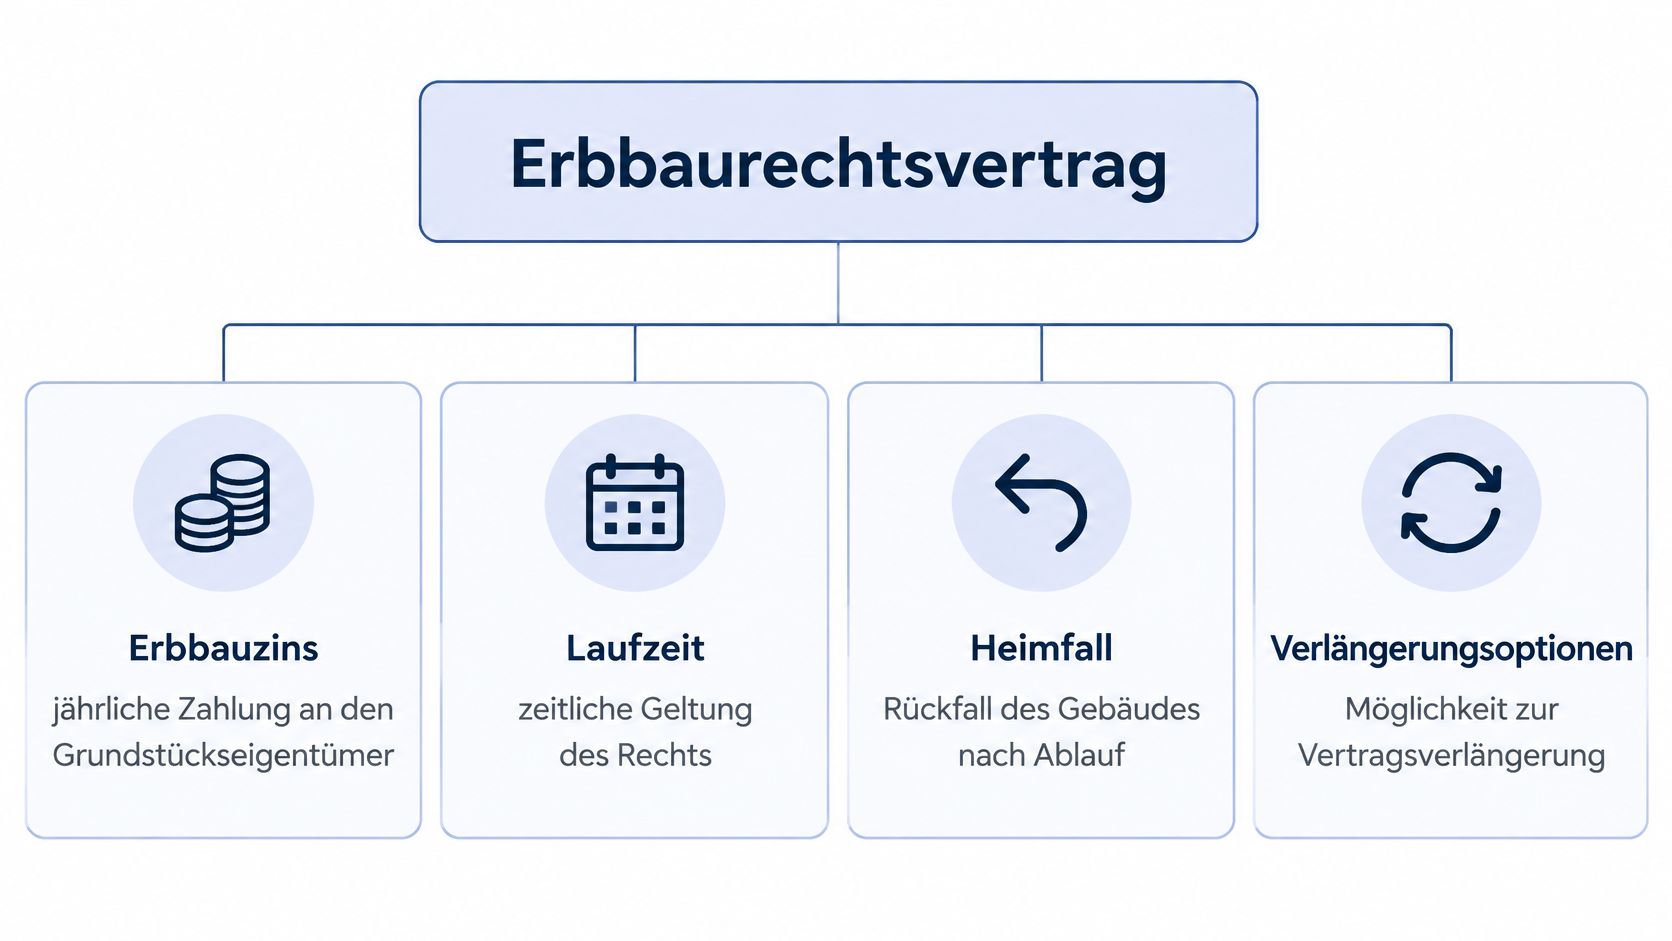
Erbbauzins: Das ist die laufende Zahlung an den Grundstückseigentümer. Rechtlich ist sie als wiederkehrende Leistung ausgestaltet; auf sie finden die Vorschriften über Reallasten entsprechende Anwendung. Die Höhe ist nicht gesetzlich einheitlich festgesetzt. Der Deutsche Erbbaurechtsverband nennt als üblichen jährlichen Erbbauzins 2–6 % des Bodenwerts. Der Bodenwert kann je nach regionaler Praxis mit oder ohne Erschließungskosten bemessen werden. Die Erläuterungen des Erbbaurechtsverbands zum Erbbauzins machen deutlich, warum ein Prozentwert allein keine vollständige Kostenangabe ist.
Anpassungsklausel: Sie regelt, ob und nach welcher Methode der Erbbauzins steigen kann. Prüfen Sie die Bemessungsgrundlage, den möglichen Auslöser einer Anpassung und die Häufigkeit, mit der sie verlangt werden darf. Ein niedriger aktueller Betrag sagt wenig über die künftige Belastung aus, wenn die Vertragsformel unklar oder für die Rendite schwer kalkulierbar ist.
Zustimmungsvorbehalte und Heimfall: Der Vertrag kann festlegen, für welche Vorgänge der Grundstückseigentümer zustimmen muss. Prüfen Sie besonders Regelungen zu Verkauf, Belastung und baulichen Änderungen. Heimfall bedeutet, dass das Erbbaurecht unter vertraglich bestimmten Voraussetzungen an den Grundstückseigentümer zurückfallen kann. Zahlungsverzug kann einen Heimfallanspruch grundsätzlich erst begründen, wenn mindestens zwei Jahresbeträge des Erbbauzinses offen sind. § 1 ErbbauRG beschreibt das Recht; für die praktische Prüfung zählt daneben der vollständige Vertrag mit seinen konkreten Klauseln.
Entschädigung: Lesen Sie, welche Zahlung für das Bauwerk bei Vertragsende vorgesehen ist und wie sie berechnet wird. Der Wortlaut muss mit der Laufzeit- und Verlängerungsregelung zusammengedacht werden. Für die systematische Sichtung komplexer Vertragsunterlagen kann eine KI-gestützte Vertragsprüfung dabei helfen, relevante Klauseln zusammenzutragen. Sie ersetzt nicht die rechtliche Bewertung, erleichtert aber den Überblick.
Laufzeiten und Verlängerungsoptionen verstehen
Die Restlaufzeit beantwortet eine einfache, aber folgenreiche Frage: Wie lange gilt das erworbene Recht noch? Käufer übernehmen die bestehende Vertragslage. Sie sollten daher nicht allein danach fragen, wann das Erbbaurecht ursprünglich begann, sondern das im Vertrag genannte Enddatum und die verbleibende Zeit ermitteln.
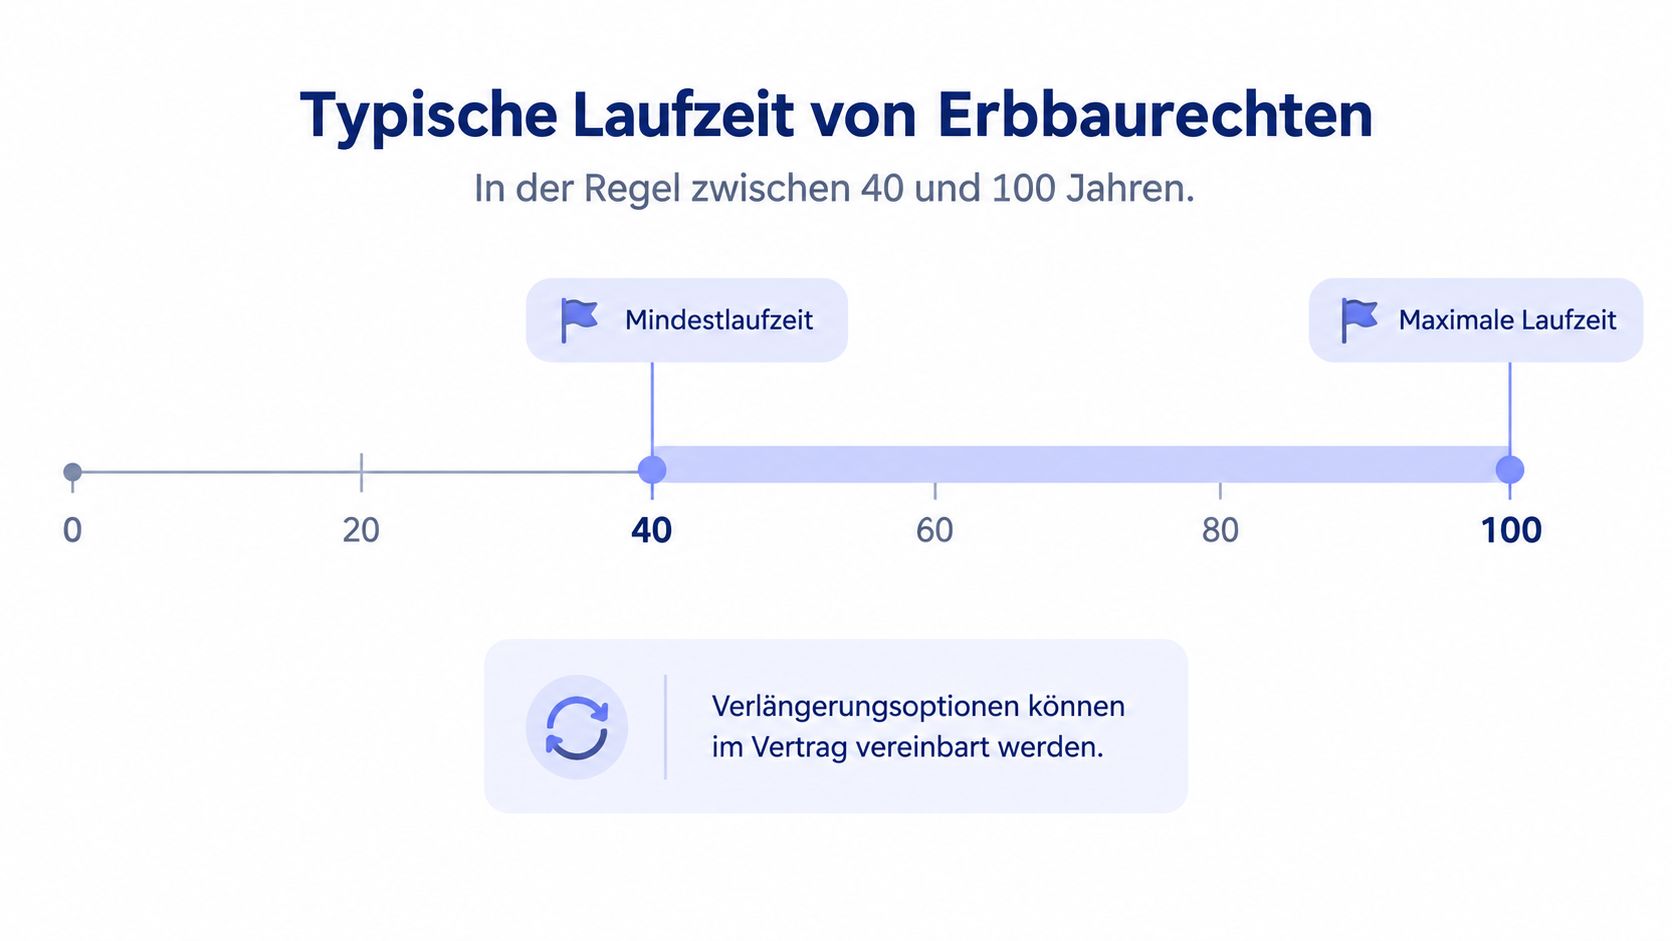
Am Laufzeitende sind mehrere wirtschaftlich unterschiedliche Ergebnisse möglich. Eine Verlängerung kann die Nutzung fortsetzen, doch entscheidend sind die vereinbarten Bedingungen: Gibt es einen vertraglichen Anspruch, ein Vorrecht oder nur die Möglichkeit, neu zu verhandeln? Käufer sollten auch klären, ob sich der Erbbauzins bei einer Verlängerung verändern kann. Eine vage Hoffnung auf spätere Einigung ist kein Ersatz für eine belastbare Vertragsregelung.
Beim Ablauf ohne Verlängerung kommt die Entschädigung für das Bauwerk ins Spiel. Nach § 27 ErbbauRG muss der Grundstückseigentümer grundsätzlich eine Entschädigung leisten. Die Parteien können allerdings deren Höhe und Zahlungsart vereinbaren und sogar einen Ausschluss vorsehen. Eine gesetzliche Untergrenze von zwei Dritteln des gemeinen Werts des Bauwerks gilt für Erbbaurechte, die dem Wohnbedürfnis einkommensschwacher Bevölkerungskreise dienen. § 27 ErbbauRG erläutert die gesetzlichen Vorgaben.
Hinzu kommt eine wichtige Besonderheit: Der Grundstückseigentümer kann seine Entschädigungspflicht abwenden, indem er das Erbbaurecht für die voraussichtliche Standdauer des Bauwerks verlängert. Lehnt der Erbbauberechtigte eine solche Verlängerung ab, entfällt der Entschädigungsanspruch. Käufer müssen daher nicht nur fragen, ob eine Entschädigung im Vertrag steht, sondern auch, wie die Verlängerungsregelung diese beeinflusst.
| Szenario | Was Käufer prüfen sollten | Mögliche wirtschaftliche Folge |
|---|---|---|
| Verlängerung | Anspruch, Zustimmung und künftige Konditionen | Das Recht läuft weiter, möglicherweise mit veränderten Kosten |
| Ablauf mit Entschädigung | Berechnung, Zahlungsweise und Voraussetzungen | Ein Teil des Gebäudewerts kann ausgeglichen werden |
| Ablauf ohne oder mit reduzierter Entschädigung | Ausschluss- und Sonderklauseln | Der verbleibende Wert kann deutlich geringer ausfallen |
Praktische Regel: Rechnen Sie jedes Szenario getrennt. Eine mögliche Verlängerung darf nicht stillschweigend als sicherer Ausweg in die Kaufpreisbewertung eingehen.
Wie das Erbbaurecht die Bewertung beeinflusst
Der Kaufpreis eines Erbbaurechtsobjekts steht und fällt mit den Zahlungsströmen, nicht mit der Immobilie allein. Der Erbbauzins wirkt wie eine zweite Miete an den Grundstückseigentümer: Solange Mieteinnahmen, Verwaltungskosten und Instandhaltung stabil bleiben, verringert jede zusätzliche Belastung den Überschuss, aus dem Finanzierung und Rendite bedient werden.
Beginnen Sie deshalb mit dem tatsächlichen Zahlbetrag und der Bemessungsgrundlage im Vertrag. Der im Abschnitt zu den Vertragsbestandteilen genannte übliche Rahmen ist nur eine Orientierung. Maßgeblich ist, ob der Vertrag den Bodenwert anders definiert, Erschließungs- oder Folgekosten einbezieht und welche Index- oder Wertklausel den Erbbauzins später anheben kann.
Ein Rechenbeispiel zeigt die Größenordnung: Bei 400.000 € Bodenwert und 4 % Erbbauzins entstehen 16.000 € Jahresbelastung, also etwa 1.333 € pro Monat. Vergleichen Sie diesen Betrag mit dem Nettobetriebsergebnis nach nicht umlagefähigen Kosten, nicht nur mit der Sollmiete. Steigt der Erbbauzins schneller als die Miete, bleibt weniger für Darlehenszins, Tilgung, Rücklagen und Ausschüttungen.
Der Exit-Wert folgt derselben Logik. Ein späterer Käufer wird Restlaufzeit, Anpassungsformel, Zustimmungserfordernisse und die Regelung zum Vertragsende in seine eigene Finanzierungs- und Renditerechnung einsetzen. Eine kurze Restlaufzeit kann Banken vorsichtiger machen und den Käuferkreis verkleinern, selbst wenn die heutige Belastung moderat wirkt.
Für die Grundbuchprüfung reicht der Blick auf den Kaufpreis nicht. Ordnen Sie die eingetragenen Rechte und Belastungen in die Finanzierung ein, etwa anhand der Grundlagen zu Grundschuld und Grundbuch. Bewerten Sie anschließend nur mit objektspezifischen Zahlungsströmen: heutiger Erbbauzins, plausible Anpassung, Restlaufzeit und Ergebnis am Ende.
Due-Diligence-Prüfpunkte für Erbbaurechtsobjekte
Prüfen Sie das Objekt in einer festen Reihenfolge. Der Grundbuchauszug allein reicht nicht: Maßgeblich sind auch der Erbbaugrundbuchauszug und der vollständige Erbbaurechtsvertrag. Fordern Sie außerdem Nachträge und Vereinbarungen an. Eine einzelne Klausel kann in einem späteren Nachtrag geändert worden sein.
Rechte und Laufzeit feststellen. Vergleichen Sie die Angaben im Exposé mit den Eintragungen und dem Vertrag. Notieren Sie das Enddatum, die Restlaufzeit, mögliche Verlängerungsrechte und alle Bedingungen, an die eine Verlängerung geknüpft ist.
Erbbauzins nachvollziehen. Halten Sie den aktuellen Zahlbetrag, die Fälligkeit und etwaige Rückstände fest. Lesen Sie anschließend die Anpassungsklausel: Welche Index- oder Wertklausel gilt, worauf wird sie angewendet und wann kann sie eine Änderung auslösen? Bei Zahlungsverzug ist auch die vertragliche Heimfallregelung sorgfältig zu lesen.
Zustimmungen und Nutzung prüfen. Ermitteln Sie, ob ein Verkauf, eine Belastung oder eine bauliche Veränderung der Zustimmung des Grundstückseigentümers bedarf. Klären Sie, wer den Antrag stellt und welche Bedingungen der Vertrag nennt. Eine nicht offengelegte Zustimmungspflicht kann die Finanzierung oder einen späteren Verkauf verzögern.
Ende und Entschädigung bewerten. Prüfen Sie, wie der Bauwerkswert ermittelt wird, wann die Entschädigung fällig ist und ob eine Verlängerung die Ansprüche verändert. Halten Sie auch Heimfall und Zeitablauf auseinander, denn die Vertragsfolgen können unterschiedlich sein.
Unterlagen gegeneinander abgleichen. Stimmen Mieterliste und Mietverträge überein? Entsprechen die Angaben zu Belastungen im Exposé den Grundbucheintragungen? Sind bauliche Verpflichtungen oder weitere relevante Grundstücksinformationen dokumentiert? Für eine ergänzende Prüfung außerhalb des Grundbuchs kann auch das Baulastenverzeichnis relevant sein.
Eine Red Flag ist nicht automatisch ein Grund, den Kauf abzubrechen. Sie ist ein Anlass, eine konkrete Antwort und gegebenenfalls eine Anpassung von Kaufpreis oder Vertragsbedingungen zu verlangen. Fehlen etwa Nachträge oder bleibt eine Anpassungsformel unklar, sollte die wirtschaftliche Bewertung bis zur Klärung vorläufig bleiben.
Praxisbeispiel - Ein Mehrfamilienhaus mit Erbbaurecht
Ein Käufer prüft ein Mehrfamilienhaus, dessen Kaufpreis zunächst attraktiv wirkt. Das Exposé nennt einen laufenden Erbbauzins, sagt aber wenig über die Anpassungsregelung und den Ablauf des Erbbaurechts. Statt den Angebotspreis sofort mit anderen Häusern zu vergleichen, sammelt der Käufer zunächst Vertrag, Nachträge, Erbbaugrundbuchauszug und Unterlagen zum Grundstück.
Im Vertrag findet er eine Anpassungsklausel. Er übernimmt nicht einfach den heutigen Zahlbetrag in seine Renditerechnung, sondern prüft, welche Bemessungsgrundlage gilt und unter welchen Bedingungen der Betrag steigen kann. Anschließend stellt er den Erbbauzins den tatsächlichen Mieten und den übrigen laufenden Kosten gegenüber. Entscheidend ist, ob das Objekt auch dann tragfähig bleibt, wenn die vertraglich mögliche Anpassung eintritt.
Als Nächstes vergleicht der Käufer drei Endzustände: Verlängerung, Ablauf mit Entschädigung und Ablauf mit einer vertraglich reduzierten oder ausgeschlossenen Entschädigung. Er prüft, ob eine Verlängerungsoption verbindlich zugesagt ist oder lediglich später verhandelt werden müsste. Gleichzeitig klärt er, ob für den Verkauf oder eine Finanzierung Zustimmungen des Grundstückseigentümers erforderlich sind.
Die Ergebnisse verändern seine Verhandlung. Er bittet den Verkäufer um fehlende Nachträge und eine nachvollziehbare Auskunft zu offenen Erbbauzinszahlungen. Falls die Laufzeit kurz ist oder die Entschädigungsklausel den Exit-Wert beeinträchtigt, behandelt er diese Punkte nicht als nebensächliche Formalien, sondern als Bestandteile der Preisfindung.
Das Beispiel führt zu einer nüchternen Entscheidung: Kaufen sollte er nur, wenn die vertraglichen Verpflichtungen vollständig vorliegen, die laufende Belastung in seiner Rechnung tragbar bleibt und das Risiko am Vertragsende zum Anlageziel passt. Der Kaufpreis allein beantwortet keine dieser Fragen.
Fazit und Empfehlungen für Käufer
Ein Erbbaurechtsobjekt kann eine sinnvolle Investition sein. Es verlangt aber eine andere Prüfung als ein Objekt, bei dem Grundstück und Gebäude zusammen erworben werden. Käufer sollten zuerst klären, welche Rechtsposition sie tatsächlich übernehmen, und dann die Vertragsfolgen für laufende Kosten, Finanzierung und Verkauf bewerten.
Beginnen Sie mit den Unterlagen: Erbbaugrundbuchauszug, vollständiger Vertrag und sämtliche Nachträge. Prüfen Sie danach Erbbauzins und Anpassungsklausel, Restlaufzeit und Verlängerungsoption, Zustimmungsvorbehalte und Heimfall sowie die Entschädigung bei Vertragsende. Gleichen Sie die Vertragsangaben mit Grundbuch, Exposé und den übrigen Objektunterlagen ab. Unklare oder widersprüchliche Informationen sollten vor einer verbindlichen Kaufentscheidung geklärt werden.
Rechnen Sie nicht nur mit dem aktuellen Erbbauzins. Entscheidend ist, wie sich die vertraglich mögliche Belastung auf den laufenden Überschuss auswirkt und welcher Wert bei einem späteren Verkauf plausibel bleibt. Für das Vertragsende sollten mehrere Szenarien in die Bewertung eingehen, nicht nur das für den Käufer günstigste.
Das Erbbaurecht ist also weder pauschal günstig noch grundsätzlich nachteilig. Sein Wert hängt von den individuellen Vertragsbedingungen und deren wirtschaftlichen Folgen ab. Bei erheblichen Unsicherheiten sollten Käufer den Vertrag fachkundig prüfen lassen, bevor sie den Kaufpreis festlegen oder eine Finanzierung verbindlich planen. Eine sorgfältige Due Diligence macht aus einem komplizierten Vertrag eine nachvollziehbare Entscheidungsgrundlage.
Der Dienst unterstützt Käufer von Eigentumswohnungen, Mehrfamilienhäusern und Wohnimmobilienportfolios mit einer Lückenliste und einem quellengestützten Due-Diligence-Bericht, der unter anderem Erbbaurechtsverträge und Abweichungen zwischen Unterlagen prüft. Prüfen Sie Ihre Objektunterlagen und starten Sie Ihre Due Diligence mit Leverage.