Instandhaltungsrücklage verstehen und richtig prüfen
Instandhaltungsrücklage der WEG: Zweck, Bildung und Verwendung, Prüfpunkte für Hausverwaltung und Auswirkungen auf Wertermittlung und Liquidität.
Sie prüfen den Datenraum eines Mehrfamilienhauses. Im Wirtschaftsplan steht eine solide Instandhaltungsrücklage, und der Kontostand wirkt beruhigend. Doch die Beschlusssammlung fehlt. Ohne sie wissen Sie nicht, ob die Gemeinschaft das Geld bereits für eine Sanierung verplant hat. Genau hier liegt der Unterschied zwischen einem hohen Saldo und tatsächlich verfügbarer Liquidität.
Für Käufer ist die Instandhaltungsrücklage kein Bonus, den man einfach zum Kaufpreis hinzurechnet. Sie ist ein Prüfpunkt, der mit Zuführungen, Entnahmen, Beschlüssen und dem Zustand der Bauteile zusammengehört. Wer diese Informationen getrennt betrachtet, riskiert, für Mittel zu bezahlen, die wirtschaftlich längst gebunden sind, und übersieht womöglich kommende Sonderumlagen.
Wenn der vermeintliche Liquiditätspuffer zur Sanierungsfalle wird
Ein Kaufangebot weist eine Rücklage von 180.000 Euro aus. Der Betrag klingt nach finanzieller Stabilität. Erst beim Abgleich mit der Beschlusssammlung zeigt sich, dass die Eigentümerversammlung eine Fassadensanierung für 240.000 Euro beschlossen hat, die noch nicht abgerechnet ist. Der Kontostand ist real, aber er erzählt nicht die ganze wirtschaftliche Geschichte.
Für Sie als Käufer zählt nicht allein, wie viel Geld auf dem Rücklagenkonto liegt. Entscheidend ist, welcher Teil davon nach bereits beschlossenen Maßnahmen, offenen Rechnungen und geplanten Entnahmen tatsächlich noch für künftige Arbeiten zur Verfügung steht. Eine hohe Rücklage kann weitgehend gebunden sein. Eine niedrige Rücklage kann dagegen vertretbar sein, wenn das Gebäude in gutem Zustand ist und keine größeren Maßnahmen anstehen.
Was der Kontostand verschweigt
Eine solche Lücke wirkt sich gleich an mehreren Stellen aus: auf Ihren Kaufpreis, Ihre Finanzierung und Ihre Liquiditätsplanung nach dem Closing. Wenn die Sanierung zwar beschlossen, aber noch nicht abgerechnet ist, können Kosten und Zahlungszeitpunkte für den Erwerber relevant bleiben. Der genaue wirtschaftliche Effekt hängt davon ab, wie die Beschlüsse, die Abrechnung und die vertragliche Verteilung geregelt sind. Verlassen Sie sich deshalb nicht allein auf die Darstellung im Exposé oder eine mündliche Auskunft der Verwaltung.
Praktische Regel: Behandeln Sie den ausgewiesenen Rücklagenbestand zunächst als Bruttobetrag. Ziehen Sie bereits gebundene oder absehbar benötigte Mittel erst ab, wenn Sie Beschlüsse, Abrechnungen und Maßnahmenplanung geprüft haben.
Machen Sie die Rücklage zu einem eigenen Prüfblock in der Ankaufsprüfung. Fordern Sie fehlende Unterlagen vor dem Notartermin an und lassen Sie offene Maßnahmen samt Kosten- und Zahlungsstand nachvollziehbar darstellen. Erst dann können Sie entscheiden, ob ein Kaufpreisabschlag, eine vertragliche Regelung oder zusätzliche Liquidität erforderlich ist.
Rechtlicher Kern und wirtschaftlicher Zweck der Rücklage
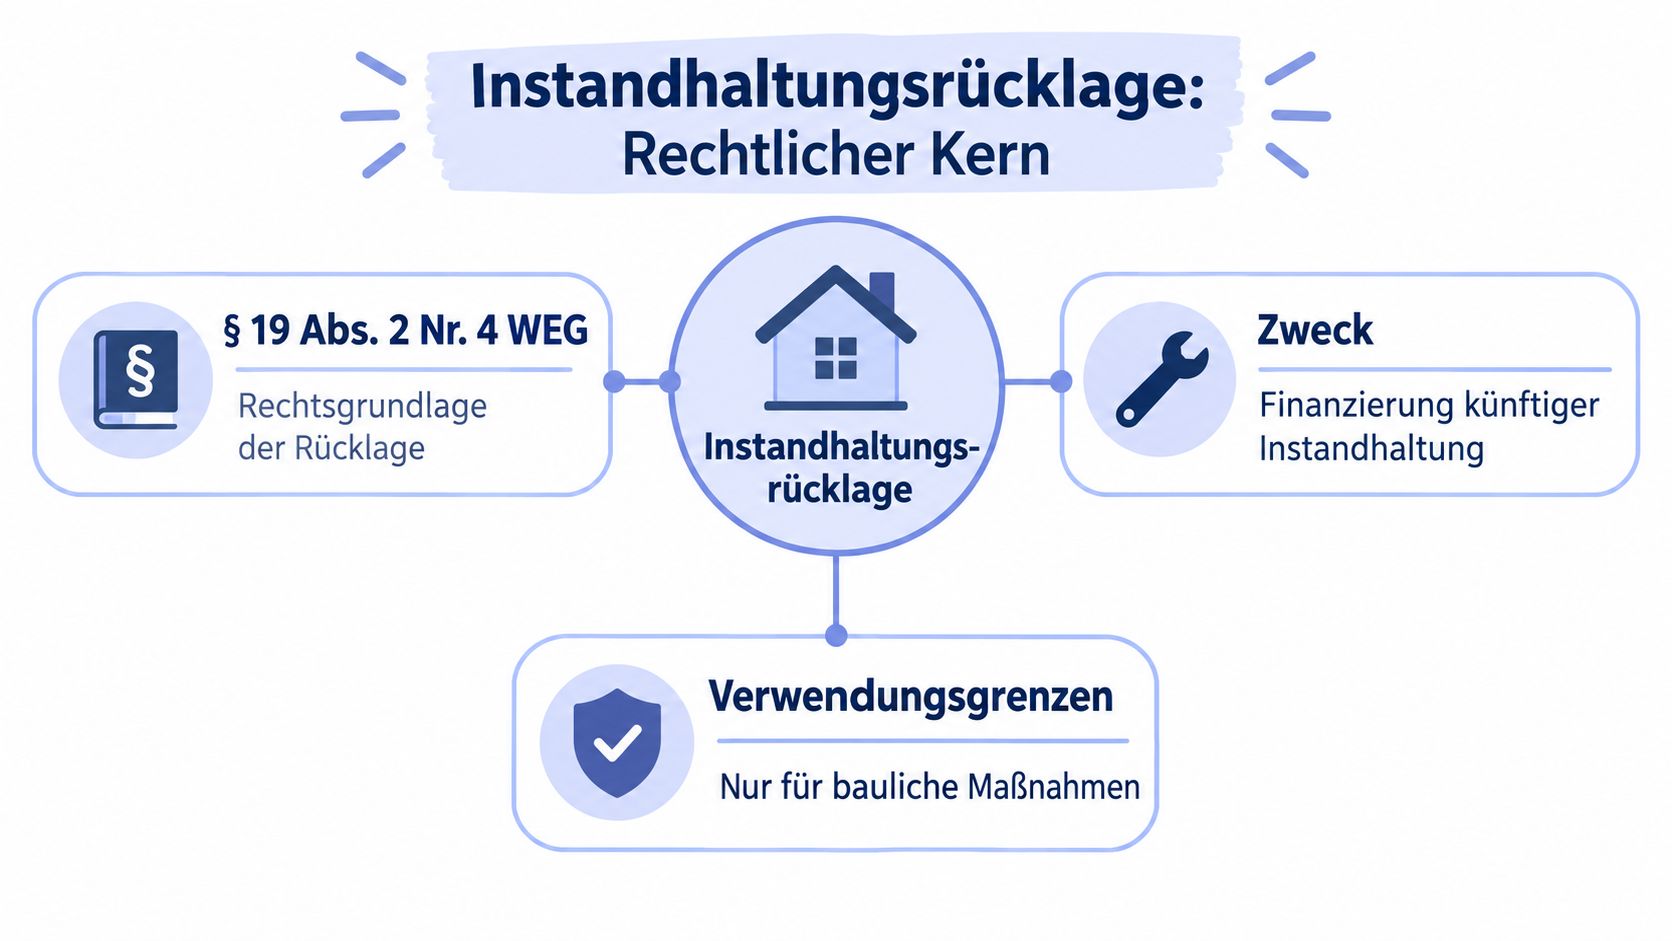
Die Instandhaltungsrücklage, im Wohnungseigentumsrecht auch Erhaltungsrücklage genannt, ist Vermögen der Wohnungseigentümergemeinschaft (WEG). Sie soll künftige Erhaltungsarbeiten am Gemeinschaftseigentum finanzieren. Die Rechtsgrundlage für eine angemessene Rücklage als Bestandteil ordnungsmäßiger Verwaltung ist § 19 Abs. 2 Nr. 4 WEG und die dazugehörige BGH-Rechtsprechung. Der Bundesgerichtshof hat ausdrücklich festgestellt, dass die Gemeinschaft eine angemessene Instandhaltungsrücklage bilden muss. Eine gesetzliche Pauschale in Euro pro Quadratmeter gibt es nicht.
Gemeinschaftseigentum ist nicht Sondereigentum
Die WEG verwendet die Rücklage grundsätzlich für Erhaltungsmaßnahmen am Gemeinschaftseigentum. Dazu gehören typischerweise Dach, Fassade, gemeinschaftliche Leitungen, Heizungsanlagen oder Aufzüge. Für Arbeiten am Sondereigentum einer einzelnen Wohnung ist die Gemeinschaftsrücklage nicht ohne Weiteres gedacht. Prüfen Sie die Teilungserklärung und die Gemeinschaftsordnung, wenn die Abgrenzung bei Bauteilen oder Anlagen unklar ist.
Auch die Einzahlung ist kein persönliches Sparkonto des einzelnen Eigentümers. Sobald das Geld an die Gemeinschaft gezahlt wurde, kann der einzelne Eigentümer nicht mehr frei darüber verfügen. Die Rücklage steht der WEG als Gemeinschaftsvermögen zur Verfügung. Deshalb sollten Sie sie beim Ankauf nicht so behandeln, als könnten Sie Ihren rechnerischen Anteil jederzeit abheben oder für eigene Zwecke einsetzen.
Sonderumlage und getrennte Rücklagen
Reichen laufende Zuführungen für anstehende Erhaltungsarbeiten nicht aus, kann die Gemeinschaft eine Sonderumlage beschließen. Umgekehrt muss sie die Rücklage nicht zwingend durch eine einmalige Sonderumlage aufbauen, wenn laufende Zuführungen vorgesehen sind. Für Käufer zählt darum nicht nur, ob bereits eine Sonderumlage beschlossen wurde, sondern auch, ob die laufende Finanzierung erkennbar zum Maßnahmenbedarf passt.
Bei Mehrhausanlagen kann die Gemeinschaft buchungstechnisch getrennte Rücklagen führen, wenn die Gemeinschaftsordnung eine gebäudebezogene Verwendung vorsieht. Das kann den ausgewiesenen Gesamtbetrag wirtschaftlich relativieren: Geld, das einem Gebäude zugeordnet ist, steht einem anderen möglicherweise nicht zur Verfügung. Auch bei Untergemeinschaften bleibt die Darstellung der Rücklage grundsätzlich Aufgabe der Gesamtgemeinschaft. Fragen Sie bei getrennten Konten oder Buchungskreisen deshalb nach der rechtlichen Grundlage und der konkreten Zuordnung.
Wie viel Rücklage eine WEG in 2026 wirklich braucht
Die Antwort auf die Frage nach der richtigen Rücklagenhöhe beginnt nicht mit einem Pauschalwert, sondern mit dem Gebäude. Alter, Zustand, technische Ausstattung und Größe beeinflussen den Bedarf. Ein Betrag pro Quadratmeter kann als erster Vergleich dienen, aber er ersetzt keine Bauteilprüfung und keinen Maßnahmenplan.
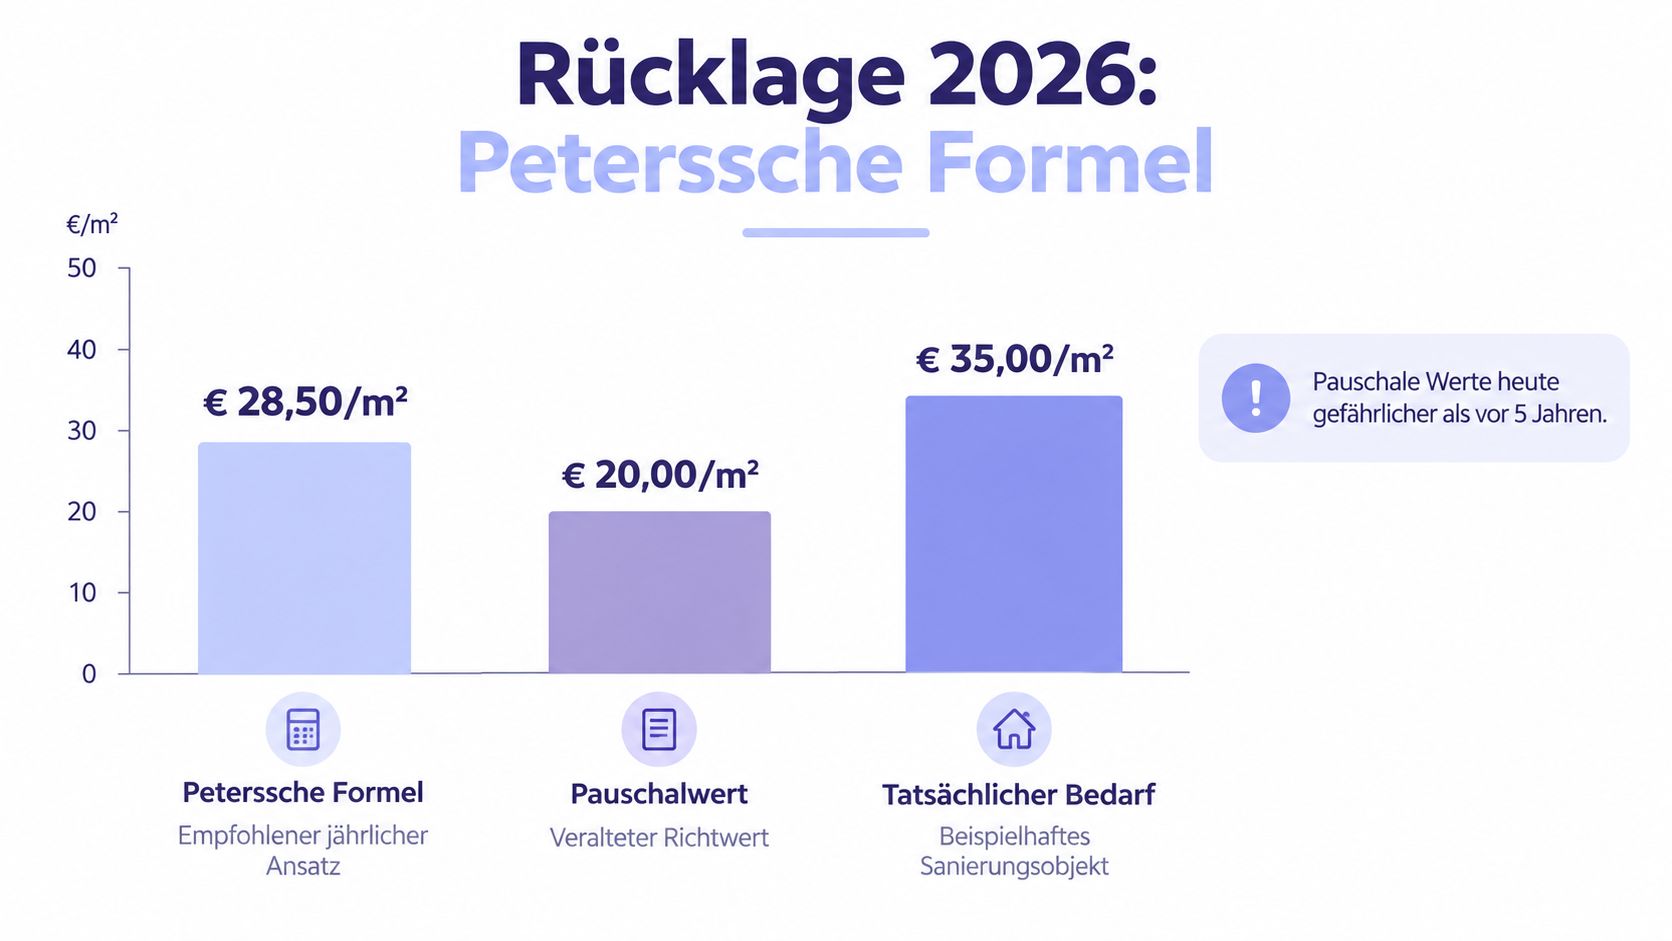
Ein Langfrist-Benchmark ist die Peterssche Formel. Sie unterstellt über eine Gebäudenutzungsdauer von 80 Jahren kumulierte Instandhaltungskosten in Höhe des 1,5-Fachen der ursprünglichen reinen Herstellungskosten. Für das Gemeinschaftseigentum werden typischerweise 65 bis 70 Prozent angesetzt. Daraus ergibt sich folgende Näherung: Herstellungskosten je Quadratmeter × 1,5 ÷ 80 × 0,65 bis 0,70. Die Herleitung und Einordnung der Petersschen Formel für Erhaltungsrücklagen zeigen, warum sie als Vergleichsmaßstab taugt, aber nicht als objektspezifische Sanierungsplanung.
Benchmark statt Sollwert
Ein Beispiel aus der Berechnung: Bei Herstellungskosten von 1.750 Euro je Quadratmeter, einem Gemeinschaftseigentumsanteil von 70 Prozent und einer 70-Quadratmeter-Wohnung ergibt sich eine jährliche Rücklage von rund 1.608 Euro, also etwa 134 Euro monatlich. Diese Beispielrechnung ist ein Langfristwert, keine Aussage darüber, ob eine konkrete WEG damit ihre bevorstehenden Arbeiten bezahlen kann.
Praxisorientierte Richtwerte liegen häufig bei etwa 7 bis 15 Euro je Quadratmeter Wohnfläche und Jahr. Die Einordnung hängt vom Baualter, der Ausstattung und dem technischen Zustand ab. Für den Abgleich sollten Sie Wirtschaftsplan, Jahresabrechnung und Beschlusssammlung gemeinsam heranziehen, statt den Korridor als automatische Empfehlung zu übernehmen.
Als Excel-Grundlage genügt eine einfache Gegenüberstellung:
- Soll-Zuführung: dokumentierte jährliche Zuführung geteilt durch die Wohnfläche
- Ist-Bestand: ausgewiesener Rücklagenbestand, getrennt nach Gebäuden oder Untergemeinschaften
- Gebundene Mittel: beschlossene, beauftragte oder absehbare Entnahmen
- Maßnahmenlücke: prognostizierte Maßnahmenkosten abzüglich verfügbarer, nicht gebundener Mittel
Kostenentwicklung und Bauteilrisiko
Der Destatis-Index für Instandhaltungsleistungen von Wohngebäuden stieg von 100,0 im Jahr 2021 auf 136,9 im Jahr 2025. Die Kosten lagen damit 36,9 Prozent über dem Ausgangswert (Destatis-Zeitreihe zu Instandhaltungsleistungen). Historische Erfahrungswerte können deshalb die heutige Kostenlage verfehlen.
Das Balkendiagramm unten stellt Szenarien für Formel, Pauschalwert und tatsächlichen Bedarf dar. Seine Beispielwerte sind keine allgemeingültigen Richtwerte. Bei einem Objekt mit älteren Bauteilen, anstehender Dach- oder Fassadensanierung oder erneuerungsbedürftiger Heiztechnik muss die Maßnahmenplanung den Ausschlag geben, nicht ein einzelner Vergleichsbalken.
Prüfpunkte im Datenraum einer WEG
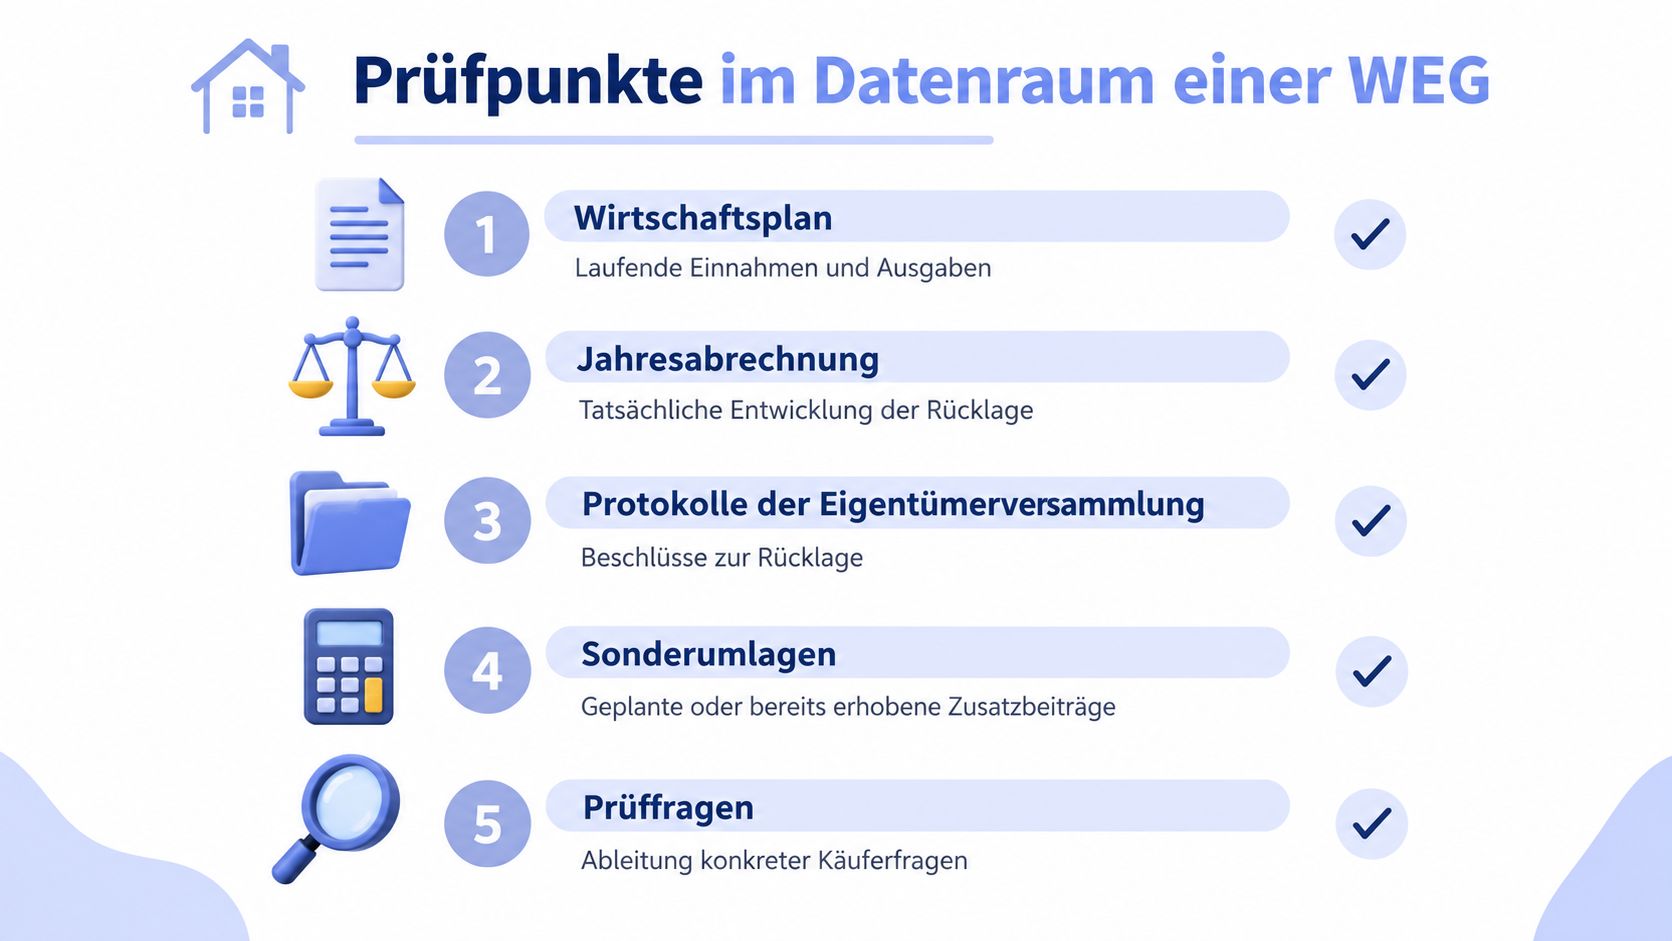
Für eine belastbare Prüfung reichen weder der Wirtschaftsplan noch ein einzelner Kontoauszug. Sie brauchen eine zusammenhängende Sicht auf geplante Zuführungen, tatsächliche Entwicklung, Beschlüsse und kommende Maßnahmen. Fehlt ein Dokument, ist das keine Formalie: Es kann verhindern, dass Sie die ausgewiesene Rücklage richtig einordnen.
Unterlagen gemeinsam lesen
Beginnen Sie mit dem Wirtschaftsplan. Er zeigt, welche laufenden Zuführungen vorgesehen sind und ob die Planung zum Zustand der Anlage passt. Die Jahresabrechnungen belegen, was tatsächlich eingezahlt und entnommen wurde. Vergleichen Sie die Entwicklung über mehrere verfügbare Abrechnungsperioden, damit Sie nicht einen einzelnen Stichtag mit dem langfristigen Verlauf verwechseln.
Danach kommen Beschlusssammlung und Protokolle der Eigentümerversammlungen. Suchen Sie nach beschlossenen Maßnahmen, Aufträgen, Finanzierungsentscheidungen und wiederkehrenden Hinweisen auf Sanierungsbedarf. Ergänzen Sie diese Prüfung um Sonderumlagenbeschlüsse, offene Forderungen und einen Maßnahmen- oder Instandhaltungsplan. Bei Mehrhausanlagen gehören außerdem die Gemeinschaftsordnung und die Zuordnung gebäudebezogener Rücklagen in den Prüfblock.
Wer die Abrechnungsdetails nachvollziehen muss, sollte auch die Hausgeldabrechnung systematisch prüfen. Hausverwaltung, technische Unterlagen und Energieausweis liefern zusätzliche Hinweise, ersetzen aber weder Beschlüsse noch Abrechnungen.
Fragen, die vor dem Angebot beantwortet sein müssen
- Bestand und Zuführung: Wie hoch ist der aktuelle Bestand, und wie verändert sich die laufende Zuführung?
- Entnahmen: Welche Ausgaben wurden aus der Rücklage bezahlt, und sind sie in der Jahresabrechnung nachvollziehbar?
- Beschlüsse: Welche Maßnahmen sind bereits beschlossen, aber noch nicht abgerechnet oder vollständig bezahlt?
- Sonderumlagen: Gibt es beschlossene, angekündigte oder offene Sonderumlagen?
- Gebäudezuordnung: Sind Mittel auf einzelne Häuser oder Untergemeinschaften verteilt, und worauf beruht diese Trennung?
- Technischer Zustand: Welche Arbeiten empfehlen Wartungsberichte, Zustandsberichte oder Maßnahmenplan?
- Sanierungsstau: Tauchen dieselben Mängel wiederholt in Protokollen auf, ohne dass ein Auftrag oder eine Finanzierung folgt?
- Zuführung im Kontext: Sinkt die Zuführung, obwohl Bauteile altern oder größere Maßnahmen näher rücken?
- Offene Verpflichtungen: Welche Aufträge wurden vergeben, aber noch nicht vollständig abgerechnet?
- Fehlende Unterlagen: Welche Belege fehlen, um Kontostand, Beschlüsse und tatsächliche Kosten miteinander abzugleichen?
Eine rückläufige Zuführung bei gleichzeitig erkennbarem Sanierungsbedarf ist ein Warnsignal. Ebenso kritisch ist ein hoher Kontostand, zu dem keine aktuelle Beschlusssammlung oder kein nachvollziehbarer Maßnahmenplan vorliegt. Lassen Sie Lücken schließen, bevor Sie den Kaufpreis final kalkulieren.
Auswirkungen auf Wertermittlung und Kaufpreis
Die Rücklage wirkt nicht automatisch wie zusätzliches, frei verfügbares Eigenkapital. Für die Bewertung müssen Sie zwischen ungebundenen Mitteln, bereits verplanten Beträgen und einem ungedeckten Sanierungsbedarf unterscheiden. Erst diese wirtschaftliche Zerlegung zeigt, ob der Saldo den Kauf stützt, neutral zu behandeln ist oder auf ein zusätzliches Risiko hinweist.
| Rücklagentyp | Beispielzustand | Wirkung auf Kaufpreis |
|---|---|---|
| Überwiegend ungebunden | Der Bestand ist nachvollziehbar, und aus Unterlagen ergeben sich keine bereits finanzierten größeren Maßnahmen. | Kann die finanzielle Ausgangslage der WEG verbessern. Berücksichtigen Sie dennoch Zustand und absehbaren Bedarf. |
| Größtenteils gebunden | Beschlüsse, Aufträge oder konkrete Maßnahmen binden einen wesentlichen Teil des ausgewiesenen Betrags. | Bewerten Sie den freien Anteil statt des Bruttosaldos. Prüfen Sie, wer offene Zahlungen wirtschaftlich trägt. |
| Sanierungsstau ohne ausreichende Rücklage | Der Maßnahmenbedarf übersteigt den plausibel verfügbaren Bestand. | Kalkulieren Sie mögliche Zusatzbeiträge und Finanzierungskosten ein und verhandeln Sie auf Basis des ungedeckten Risikos. |
Wirkung auf Faktor und Rendite
Im Ertragswert- oder Multiplikatoransatz sollten Sie nicht einfach den gesamten Rücklagenbestand zum Immobilienwert addieren. Prüfen Sie stattdessen, ob die Rücklage im Kaufpreis bereits berücksichtigt wird, wie der Vertrag mit dem Anteil an der Rücklage umgeht und ob beschlossene Maßnahmen oder Sonderumlagen den Erwerber zusätzlich belasten können. Ein scheinbar attraktiver Multiplikator verliert seinen Reiz, wenn unmittelbar nach dem Kauf zusätzlicher Kapitalbedarf entsteht.
Die Vertragsabrechnung bildet wirtschaftliche Risiken nicht automatisch vollständig ab. Lassen Sie klären, wie Rücklagenanteil, laufende Hausgeldzahlungen, beschlossene Maßnahmen und offene Forderungen zum Übergang behandelt werden. Eine Käuferprüfung für eine Eigentumswohnung sollte diese Punkte neben den übrigen Objekt- und Vertragsunterlagen erfassen, etwa anhand einer strukturierten Checkliste zum Kauf einer Eigentumswohnung.
Eine Rücklage ist nur dann ein Kaufargument, wenn Sie nachvollziehen können, welcher Teil nicht bereits für konkrete Verpflichtungen gebraucht wird.
Für die Renditerechnung führen Sie deshalb zwei Werte: den ausgewiesenen Rücklagenbestand und den von Ihnen ermittelten, wirtschaftlich freien Betrag. Ziehen Sie anschließend den ungedeckten Maßnahmenbedarf in Ihrer Kapitalplanung ab. So vermeiden Sie, dass Sie einen positiven Kontostand einpreisen und die dazugehörigen Sanierungskosten zugleich übersehen.
Steuerliche Behandlung bei vermieteten Eigentumswohnungen
Eine hohe Rücklage bedeutet für Vermieter nicht automatisch einen sofortigen Steuervorteil. Einzahlungen in die Erhaltungsrücklage sind grundsätzlich nicht schon im Zahlungszeitpunkt als Werbungskosten abziehbar. Steuerlich maßgeblich wird die Ausgabe regelmäßig erst, wenn die WEG die Mittel tatsächlich für Erhaltungsmaßnahmen verwendet. Der Bundesfinanzhof zur steuerlichen Behandlung der Erhaltungsrücklage ordnet die Rücklage dem Gemeinschaftsvermögen zu.
Einzahlung ist nicht gleich Werbungskostenabzug
Der Unterschied ist für die Kaufpreis- und Steuerplanung wichtig. Mit der Zahlung an die WEG verliert der einzelne Eigentümer die freie Verfügung über das Geld. Dass die Rücklage auf dem Konto der Gemeinschaft liegt, belegt daher nicht, dass der Käufer in diesem Zeitpunkt einen abziehbaren Aufwand hatte. Entscheidend ist die tatsächliche Verwendung für eine Erhaltungsmaßnahme und die Zuordnung zur steuerlichen Periode.
Prüfen Sie beim Ankauf drei Größen getrennt: jährliche Zuführung, vorhandener Rücklagenbestand und beschlossene oder absehbare Entnahmen. Ein hoher Saldo kann durch gebundene Mittel wirtschaftlich relativiert sein. Eine geringe Rücklage wiederum kann auf einen späteren zusätzlichen Finanzierungsbedarf hindeuten. Auch bei einer Sonderumlage sollten Sie die steuerliche Einordnung nicht allein aus der Bezeichnung ableiten, sondern mit Ihrem Steuerberater anhand der tatsächlichen Verwendung klären.
Was Verkäufer und Käufer abstimmen sollten
Lassen Sie sich die relevanten Beschlüsse, Jahresabrechnungen und Rechnungen geben, damit klar ist, welche Maßnahmen bereits bezahlt wurden und welche noch anstehen. Stimmen Sie außerdem ab, welcher Eigentümer die Ausgabe steuerlich geltend machen kann und welchem Zeitraum sie zuzuordnen ist. Das ist besonders wichtig, wenn der wirtschaftliche Übergang und die Zahlung einer Maßnahme zeitlich auseinanderfallen.
Die steuerliche Behandlung ist kein Ersatz für eine technische oder kaufmännische Prüfung. Eine hohe Rücklage macht einen Kauf nicht automatisch gut, wenn sie bereits für eine konkrete Sanierung benötigt wird. Vor dem Notartermin sollte Ihr Steuerberater die geplante Struktur, die offenen Maßnahmen und den erwarteten Zahlungsfluss prüfen, statt nur den Kontostand zu übernehmen.
Liquiditätsplanung nach dem Closing
Nach dem Closing zählt, ob Sie kommende Zahlungen rechtzeitig einplanen können. Führen Sie den WEG-Rücklagenbestand, die laufenden Zuführungen und Ihre eigene Liquidität getrennt. Für die Prognose sind drei Größen maßgeblich: Ihre regelmäßigen Zahlungen, bereits absehbare Sonderumlagen und der Zeitpunkt, zu dem Maßnahmen tatsächlich bezahlt werden. Der ausgewiesene Kontostand allein bildet den Zahlungsbedarf nicht ab.
Vom Ankauf zur laufenden Steuerung
Überführen Sie die Ergebnisse der Prüfung in einen festen Arbeitsrhythmus. In den ersten Monaten nach dem Closing übernehmen Sie offene Aufträge und deren Zahlungstermine in Ihre Liquiditätsübersicht. Prüfen Sie quartalsweise, ob die geplante Zuführung mit den tatsächlichen Zahlungen übereinstimmt. Gleichen Sie den Maßnahmenplan jährlich mit dem aktuellen Zustandsbericht ab. Nach jeder Eigentümerversammlung aktualisieren Sie die Übersicht, denn neue Beschlüsse können den Zahlungsbedarf kurzfristig verschieben.
Liquidität für die ersten zwei Jahre planen
Stellen Sie erwartete Einnahmen und Verpflichtungen für jeden Zeitraum gegenüber. Tragen Sie Zahlungszeitpunkte ein, nicht nur geschätzte Gesamtkosten. So erkennen Sie, ob zwischen einer fälligen Rechnung und einer späteren Abrechnung eine Finanzierungslücke entsteht.
| Position | Eintrag für Ihre Planung |
|---|---|
| Laufende Zuführung | Vorgesehene Zahlungen an die WEG laut Wirtschaftsplan |
| Sonderumlagen | Beschlossene oder konkret absehbare Beiträge mit erwartetem Zahlungszeitpunkt |
| Erhaltungsmaßnahmen | Erwartete Kosten, die voraussichtlich nicht vollständig aus freien Rücklagen gedeckt werden |
| Modernisierungsbedarf | Gesonderte Planung für Maßnahmen, die nicht mit einer gewöhnlichen Erhaltungsarbeit gleichzusetzen sind |
| Notfallpuffer | Separater Liquiditätsspielraum für Abweichungen und zeitliche Verschiebungen |
Ein Cash-Sweep aus Überschüssen kann sinnvoll sein, wenn Sie damit Geld für absehbare Objektkosten zurückstellen. Bei vermieteten Einheiten schafft ein separates Mieten-Cash-Polster Spielraum, wenn eine Zahlung vor der Abrechnung einer Maßnahme oder vor Fälligkeit einer Sonderumlage ansteht. Halten Sie dieses eigene Polster strikt vom WEG-Vermögen getrennt. Es ersetzt die Gemeinschaftsrücklage nicht und gibt Ihnen keinen Zugriff auf deren Mittel.
Aktualisieren Sie die Übersicht, sobald neue Beschlüsse, Rechnungen oder Zahlungstermine vorliegen. Prüfen Sie dabei auch, ob Ihre eigene Liquiditätsreserve zum erwarteten Zahlungsprofil passt. Für die Finanzierung zählt, wann Geld abfließt, nicht nur, welcher Betrag insgesamt im Maßnahmenplan steht.
Wenn Sie einen WEG-Datenraum vor dem Notartermin strukturiert prüfen lassen möchten, bietet Leverage eine kostenlose Lückenliste und quellengestützte Due-Diligence-Berichte für Eigentumswohnungen, Mehrfamilienhäuser und Portfolios. Laden Sie Ihre Unterlagen hoch, um fehlende Dokumente, Widersprüche und mögliche finanzielle Risiken gezielt für Ihre Kaufentscheidung auszuwerten.