OCR Software im Vergleich: Auswahlkriterien für Scans
OCR Software im Vergleich: Genauigkeit, Formate, Datenschutz und Integration für die Immobilien-Due-Diligence prüfen.
Die verbreitete Empfehlung, OCR-Software nach der höchsten Erkennungsgenauigkeit auszuwählen, greift beim Immobilienankauf zu kurz. Ein korrekt gelesener Betrag kann aus der falschen Tabellenzeile stammen, eine Vertragsanlage kann fehlen, und eine unlesbare Grundbuchseite kann entscheidende Informationen enthalten. Wer nur die Zeichenquote vergleicht, prüft deshalb noch nicht, ob das Ergebnis als Entscheidungsgrundlage taugt.
OCR für Immobilien ist auch der nachvollziehbare Umgang mit Belegen. Entscheidend ist, ob Unsicherheit sichtbar bleibt, Widersprüche auffallen und sich jeder übernommene Wert auf seine Originalseite zurückführen lässt. Danach sollten Käufer Desktop-Programme, Cloud-Plattformen und spezialisierte Prüfwerkzeuge beurteilen, nicht nach einer isolierten Prozentangabe.
Die wichtigsten OCR-Software-Typen und ihr Einsatz
Ein einzelnes PDF durchsuchbar zu machen ist eine andere Aufgabe, als einen vollständigen Datenraum auszuwerten. Im ersten Fall arbeitet ein Käufer direkt am Dokument. Im zweiten müssen Dateien eingeordnet, Werte zugeordnet und widersprüchliche Angaben zur Prüfung vorgelegt werden.
OCR, die optische Zeichenerkennung, übersetzt zunächst Bildinhalte in maschinenlesbaren Text. Dazu gehören die Aufteilung der Seite in Bereiche, die Erkennung von Text und Layout sowie die eigentliche Zeicheninterpretation. Dass diese Schritte eigenständige technische Aufgaben sind, zeigt das Verbundvorhaben OCR-D der Herzog August Bibliothek, das unter anderem Layoutanalyse, historische Schriften und komplexe Druckvorlagen behandelt.
OCR-Software-Typen im Überblick
| Kategorie | Beispiele | Stärke | Grenze |
|---|---|---|---|
| Desktop-Suite | ABBYY FineReader PDF, Adobe Acrobat Pro | Lokale Verarbeitung und Nachbearbeitung einzelner PDFs | Die Bearbeitung vieler Datenräume erfordert zusätzliche Organisation |
| Cloud-Dokumentenplattform | Google Document AI, Microsoft Azure AI Document Intelligence, Amazon Textract | Skalierbare Verarbeitung, Modelle für Formulare und Tabellen | Datenflüsse, Mandantentrennung und Löschung müssen geprüft werden |
| Open-Source-Engine | Tesseract, OCRmyPDF als ergänzendes PDF-Werkzeug | Ohne Lizenzkosten selbst betreibbar | Vorverarbeitung, Betrieb und Qualitätsprüfung bleiben eigene Aufgaben |
| Spezialisiertes Prüfwerkzeug | Leverage für die Immobilien-Due-Diligence | Erkennt Dokumenttypen am Inhalt und gleicht Unterlagen miteinander ab | Auf deutsche Wohnimmobilien-Datenräume zugeschnitten, kein allgemeines Texterkennungswerkzeug |
Erst das Arbeitsergebnis festlegen
Für einen Käufer mit gelegentlichen Exposés und Vertragskopien ist eine Desktop-Suite ein sinnvoller Ausgangspunkt. Er kann die Textebene erzeugen, Fundstellen suchen und kritische Werte unmittelbar am Original kontrollieren. Eine technische Anbindung an andere Systeme wäre dafür zusätzlicher Aufwand ohne zwingenden Nutzen.
Ein Ankaufsteam mit wiederkehrenden Datenräumen braucht dagegen eine organisierte Verarbeitungskette. Eine Cloud-Schnittstelle liefert Bausteine dafür, aber nicht automatisch die fachliche Prüfung deutscher Immobilienunterlagen. Auch eine selbst betriebene Engine beantwortet nicht von allein, welche Miete zur richtigen Wohnung gehört oder ob eine Vertragsanlage fehlt.
Die Kostenstruktur sollte zum Arbeitsmodell passen. Bei Desktop-Angeboten sind Lizenz und Funktionsumfang zu vergleichen, bei Cloud-Diensten zusätzlich die abgerechnete Verarbeitung und angebundene Infrastruktur. Open Source bedeutet nicht kostenloser Betrieb: Installation, Aktualisierung, Fehlerbehandlung und Kontrolle benötigen Personal.
Kaufen Sie nicht zuerst eine Erkennungsengine. Legen Sie zuerst fest, welches prüfbare Ergebnis Ihr Ankaufsteam benötigt.
Für die Auswahl ergeben sich daraus konkrete Fragen: Wie zuverlässig verarbeitet das Werkzeug die eigenen Scans? Welche Formate, Sprachen und Sonderfälle beherrscht es? Und wie gelangen Ergebnisse kontrolliert in Bewertung und Freigabe? Ein Produktvergleich ist erst aussagekräftig, wenn diese Anforderungen feststehen.
Genauigkeit bei Scans richtig messen
Eine pauschale Genauigkeitsangabe behandelt alle Zeichen als gleich wichtig. Für eine Kaufentscheidung stimmt das nicht: Ein falsch erkanntes Satzzeichen hat eine andere Bedeutung als eine vertauschte Ziffer im Mietbetrag. Ebenso kann ein Betrag korrekt erkannt sein und trotzdem der falschen Einheit zugeordnet werden.
Das öffentlich dokumentierte Benchmark-Verfahren des DCC-BS für deutsche Handschrift verwendet Character Error Rate und Word Error Rate und arbeitet mit rund 10.900 Bildern samt Referenztext. Für Immobilienunterlagen ist daraus die Testmethodik relevant, nicht eine vermeintlich übertragbare Leistungszusage: Die eigene Dokumentenqualität muss gegen eine verlässliche Referenz geprüft werden.
Prüfkriterien für OCR bei Immobilienunterlagen
| Kriterium | Was gemessen wird | Prüfung bei Immobilienunterlagen |
|---|---|---|
| Character Error Rate (CER) | Fehler auf Zeichenebene | Seitenweise Auswertung gegen einen eigenen Goldstandard |
| Word Error Rate (WER) | Fehler auf Wortebene | Fließtext in Mietverträgen und Teilungserklärungen |
| Feldgenauigkeit | Korrektheit einzelner Werte | Eurobeträge, Wohnflächen, Prozentwerte und Datumsangaben einzeln |
| Strukturerkennung | Tabellen und Zeilenzuordnung | Zuordnung der Spalten für Kaltmiete und Fläche in der Mieterliste |
| Konfidenz-Markierung | Sichtbarkeit unsicherer Stellen | Unsichere Werte mit Seite, Bildausschnitt und Prüfhinweis |
| Unlesbare Seiten | Vollständigkeit der Erkennung | Seitenzahl im Bericht statt stillem Überspringen |
Textfehler und Entscheidungsfehler getrennt bewerten
CER und WER helfen, Erkennungsverfahren nachvollziehbar zu vergleichen. Dafür wird die Ausgabe einem manuell kontrollierten Referenztext gegenübergestellt. Beide Kennzahlen berücksichtigen unter anderem falsch erkannte, fehlende oder zusätzlich ausgegebene Zeichen beziehungsweise Wörter.
Die Feldgenauigkeit beantwortet eine andere Frage: Kann der benötigte Wert unverändert übernommen werden? Bei einer Wohnfläche gehören Zahl, Dezimaltrennzeichen und Einheit zusammen. Bei einer Miete muss zusätzlich feststehen, ob das Dokument Kaltmiete, Gesamtmiete oder einen anderen Zahlungsbestandteil nennt.
Die Strukturprüfung kontrolliert die Beziehungen zwischen diesen Angaben. Nehmen wir eine Mieterliste, in der die Erkennung nach einem Seitenumbruch die Beträge um eine Zeile verschiebt. Die Zahlen können vollständig richtig gelesen sein, während die Zuordnung zu den Wohnungen falsch ist. Ein reiner Textvergleich würde diesen wirtschaftlich relevanten Fehler nicht ausreichend beschreiben.
Auch Konfidenz ist kein Beweis für Richtigkeit. Eine Software kann eine falsche Interpretation mit hoher Sicherheit ausgeben. Deshalb müssen kritische Felder unabhängig davon geprüft werden, während niedrige Konfidenz gezielt zusätzliche Sichtkontrolle auslösen sollte.
Einen eigenen Abnahmetest aufbauen
Ein brauchbarer Goldstandard besteht aus anonymisierten Originalunterlagen mit manuell bestätigten Texten, Feldern und Zuordnungen. Enthalten sein sollten saubere Druckseiten, Tabellen, schwache Scans und handschriftliche Zusätze. Bewerten Sie die Ergebnisse getrennt nach Dokumenttyp, damit gute Fließtexterkennung keine schlechte Tabellenleistung verdeckt.
- Referenz sichern: Originaldatei und kontrollierte Sollwerte gemeinsam aufbewahren.
- Fehler klassifizieren: Zeichenfehler, falsche Zuordnung, Auslassung und fachliche Fehlinterpretation unterscheiden.
- Freigabe definieren: Festlegen, welche Felder nur nach Sichtprüfung ins Bewertungsmodell dürfen.
- Wiederholbarkeit prüfen: Nach Softwareänderungen denselben Testbestand erneut verarbeiten.
Der wichtigste Testfall ist nicht die leichteste Seite. Es ist die Seite, deren Fehlinterpretation Ihre Entscheidung verändern würde. Prüfen Sie deshalb neben der Erkennung immer, ob ein Bearbeiter die Ausgabe effizient bestätigen oder zurückweisen kann.
Formate und Scanqualität im Datenraum
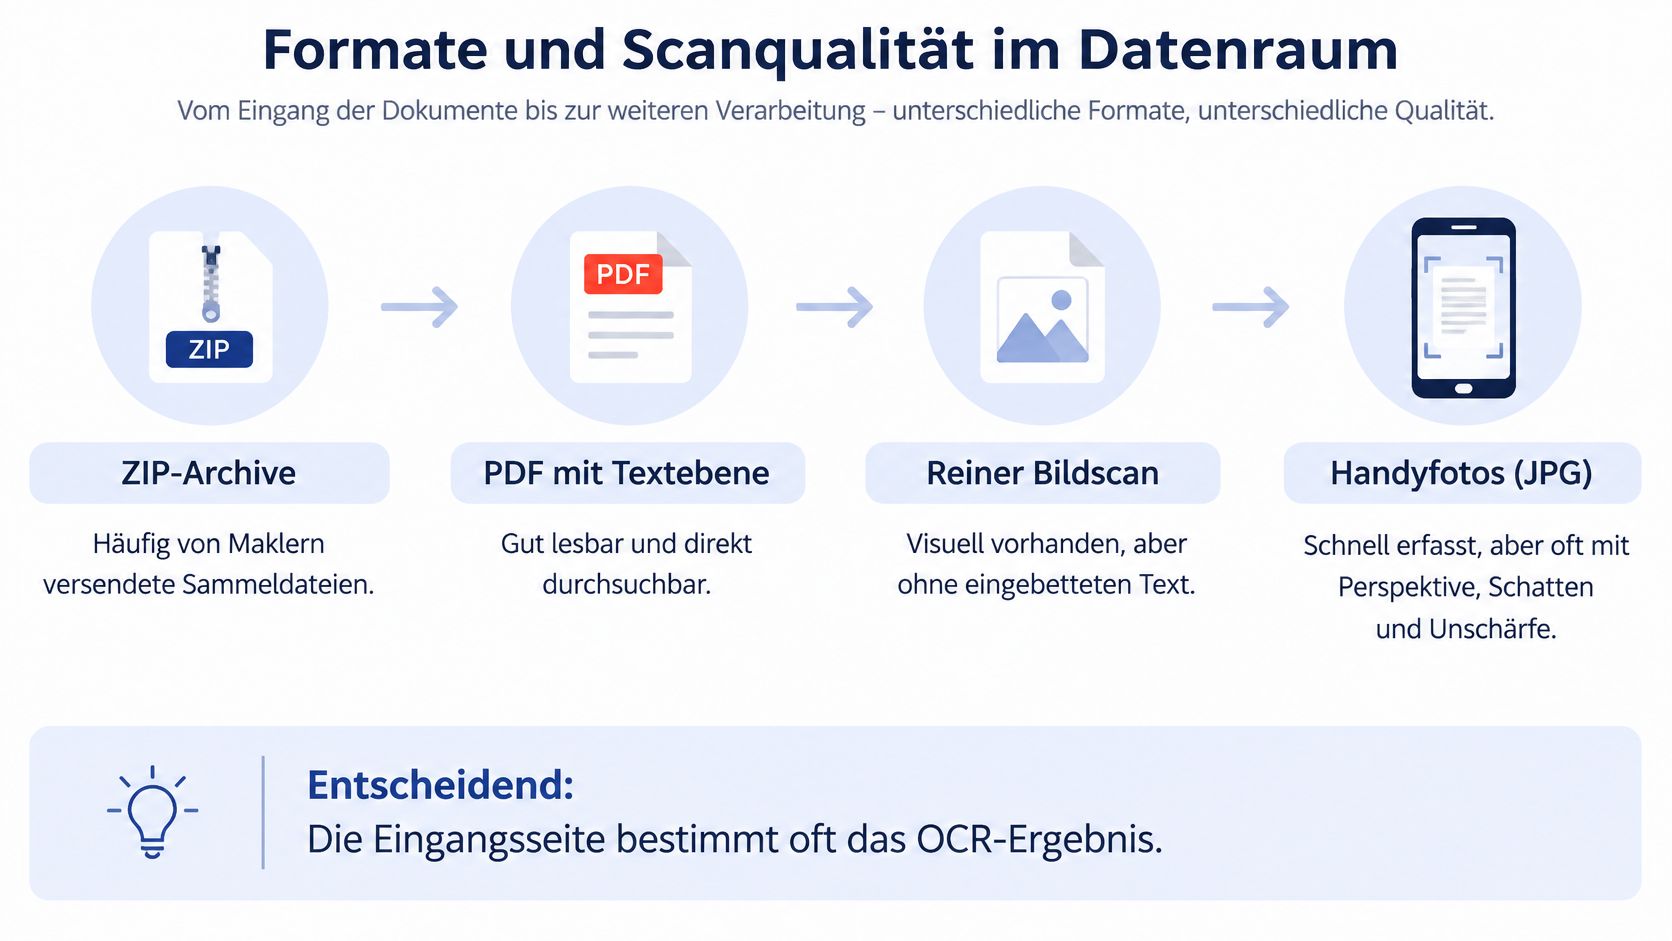
Ein Datenraum kommt häufig als ZIP-Archiv, enthält aber technisch unterschiedliche Ausgangsmaterialien: PDFs mit Textebene, reine Bildscans, Handyfotos und Office-Dateien. Diese Dateien sollten beim Eingang nicht unterschiedslos behandelt werden. Eine vorhandene Textebene kann direkt ausgelesen werden, muss aber trotzdem zur sichtbaren Seite passen.
Die Untersuchung zur Transkriptionsleistung auf HAL beschreibt, dass zusätzliche Auflösung oberhalb eines Schwellenbereichs nur begrenzte Verbesserungen bringt und auch Kontrast, Schriftgleichmäßigkeit und Papiertextur das Ergebnis beeinflussen. Die Auflösung allein ist damit kein sinnvoller Abnahmemaßstab.
Vom Upload zur bearbeitbaren Lückenliste
Bei uns lässt sich das ZIP so hochladen, wie es vom Makler kommt. Nach der Kontoerstellung sind weder eine vorherige Objekterfassung noch Zahlungsdaten nötig; Ordner und einzelne PDFs werden ebenfalls akzeptiert. Wie Ablage und Prüfung zusammenpassen, erläutert die Einordnung zur Datenraum-Software.
Für die Eingangskontrolle empfiehlt sich diese Reihenfolge:
- Bestand unverändert sichern: Originaldateien erhalten und vor der Bearbeitung eindeutig referenzieren.
- Vollständigkeit prüfen: Unsere kostenlose Lückenliste zeigt nach etwa drei Minuten, welche der 24 Dokumenttypen fehlen.
- Lesbarkeit getrennt bewerten: Jede Seite als maschinenlesbar, mit Warnhinweis verarbeitbar oder nicht zuverlässig lesbar einstufen.
- Nachforderung vorbereiten: Fehlende Nachweise und unlesbare Seiten getrennt an den Verkäufer zurückgeben.
Unsere Texterkennung verarbeitet Scans ab etwa 150 dpi. Das ist keine Qualitätsgarantie: Schatten, abgeschnittene Ränder oder Unschärfe können entscheidende Stellen unbrauchbar machen. Nicht lesbare Seiten führen wir deshalb mit Seitenzahl in der Lückenliste auf.
Ein Schatten am Rand eines Grundbuchauszugs kann beispielsweise einen Teil der Belastungseintragung verdecken. Dann lautet die fachlich richtige Aussage nicht, dass keine Belastung gefunden wurde, sondern dass die Stelle nicht zuverlässig geprüft werden konnte. Nicht vorhanden und nicht lesbar sind unterschiedliche Befunde.
Nutzen Sie die Lückenliste vor dem Report-Kauf, um Nachforderungen zu bündeln. So beschaffen Sie gezielt bessere Unterlagen, statt später einen scheinbar vollständigen Bericht auf lückenhafter Grundlage zu interpretieren.
Sprache, Handschrift und Sonderfälle je Dokumenttyp
Im Musterbericht weist die Mieterliste für WE 3 eine Miete von 690 € aus, der zugehörige Vertrag dagegen 595 €. Bei WE 5 stehen 650 € in der Liste und 480 € im Vertrag; für WE 7 fehlt der Vertrag. Das sind unterschiedliche Prüfprobleme: widersprüchliche Angaben einerseits, fehlende Belege andererseits.
Keine Erkennungsengine kann diesen Unterschied allein durch besseres Lesen auflösen. Der Bearbeiter muss prüfen, ob ein Nachtrag existiert, unterschiedliche Mietbestandteile gemeint sind oder eine Angabe tatsächlich falsch ist. Genau deshalb gehören Dokumenttyp und fachlicher Prüfweg zusammen.
OCR-Schwachstellen nach Dokumenttyp
| Dokumenttyp | Typisches OCR-Problem | Prüfweg |
|---|---|---|
| Mietvertrag | Handschriftliche Ergänzungen, Unterschriften, Anlagen | Abgleich mit Mieterliste; Ist- und Soll-Miete getrennt prüfen |
| Mieterliste | Mehrspaltige Tabellen mit Zahlen | Zeilenweise Feldprüfung gegen die Mietverträge |
| Grundbuchauszug | Abteilungen II und III, Abkürzungen, Rangstellen | Sichtprüfung von Eintragung, Betrag, Rang und Löschungsvermerk |
| ETV-Protokoll | Beschlüsse im Fließtext, Sonderumlagen | Beschlusstext und Kontext bei Unsicherheit manuell prüfen |
| Hausgeldabrechnung | Kleingedruckte Tabellen, Summenzeilen | Summenprobe und sachgerechter Abgleich mit dem Wirtschaftsplan |
| Energieausweis | Kennwerte in Grafiken und Kästen | Einzelprüfung von Kennwert, Einheit und Bezugsgröße |
Die Sprache ist nur ein Teil des Problems
Deutsche Immobilienunterlagen enthalten Umlaute, ß und Abkürzungen wie Abt., Rg. oder WE. Ein System muss diese Zeichen nicht nur unterscheiden, sondern auch ihre Umgebung erhalten. Ein Stempel über einem Betrag oder eine handschriftliche Änderung am Rand verlangt einen anderen Prüfweg als sauber gedruckter Vertragstext.
Bei gemischtsprachigen Verträgen sollte der Testbestand auch fremdsprachige Klauseln enthalten. Entscheidend ist, ob die richtige Textstelle vollständig übernommen wird und handschriftliche Ergänzungen erkennbar davon getrennt bleiben. Lesbarer Text ist noch keine bestätigte Vertragsauslegung.
Eine KI-Vertragsprüfung sollte deshalb zwischen erkanntem Wortlaut, abgeleiteter Aussage und offener Prüffrage unterscheiden. Beispielsweise darf ein erkennbarer Mietbetrag nicht ohne Kontrolle der Vertragsfassung als aktuell geschuldete Zahlung behandelt werden.
Je Dokumenttyp die richtige Gegenprüfung wählen
Beim Grundbuch reicht die Betragsprüfung nicht. Ebenso wichtig sind Eintragungszusammenhang und Löschungsvermerke. Beim Erbbaurecht sollte der aktuelle Erbbauzins anhand der einschlägigen Vertragsunterlagen und gegebenenfalls weiterer Nachweise bestätigt werden, statt ihn aus dem Exposé abzuleiten.
Bei Hausgeldunterlagen ist zu beachten, dass Abrechnung und Wirtschaftsplan unterschiedliche Zeiträume und Funktionen haben können. Eine Abweichung ist daher zunächst ein Prüfhinweis, kein automatischer Fehlernachweis. Beim Energieausweis müssen Kennwert und Bezugsgröße zusammen gelesen werden, damit kein Wert aus dem falschen Feld übernommen wird.
Freigaberegel: Legen Sie für jeden Dokumenttyp fest, welche Angabe zwingend gegen das Original und welche zusätzlich gegen ein anderes Dokument geprüft wird.
Diese Regel verhindert, dass alle Unterlagen denselben oberflächlichen Kontrollschritt durchlaufen. Der Mietvertrag braucht eine andere Gegenprüfung als die Summenzeile einer Abrechnung.
Integration in Due-Diligence-Workflows
| Weg | Gewinn | Verlust |
|---|---|---|
| Excel- oder CSV-Export | Schnell in die eigene Kaufpreisberechnung übertragbar | Ohne Quellennummern fehlt der Seitenbezug |
| Programmierschnittstelle | Verarbeitung über viele Objekte und Systeme | Entwicklungsaufwand und klare Datenhoheit nötig |
| PDF-Report mit Seitenverweisen | Feststellungen führen zur Quellseite | Ersetzt keine Tabellenberechnung |
| Manuelle Übernahme ins Bewertungsmodell | Direkte Kontrolle über jeden übernommenen Wert | Zeitaufwand und Risiko von Abtippfehlern |
Der Integrationsweg entscheidet darüber, welche Informationen nach der Erkennung erhalten bleiben. Laut ZIA/EY-Digitalisierungsstudie 2025 stellt Datenqualität für 75 % der Immobilienunternehmen ein wesentliches Digitalisierungshemmnis dar. Für den Ankauf ist deshalb nicht nur der Export relevant, sondern die kontrollierte Übernahme in das führende Bewertungsmodell.
Geschwindigkeit gegen Nachvollziehbarkeit abwägen
Excel und CSV passen gut zu bestehenden Kaufpreismodellen. Der Export sollte jedoch neben dem Wert auch Dokumentkennung, Seite, Einheit und Prüfstatus enthalten. Sonst sieht ein bestätigter Betrag genauso aus wie eine ungeprüfte Extraktion.
Eine Programmierschnittstelle lohnt sich, wenn das Team wiederkehrende Abläufe technisch betreuen kann. Dazu gehören Regeln für neue Dokumentversionen, fehlgeschlagene Verarbeitungen und korrigierte Werte. Ohne diese Zuständigkeiten automatisiert das Team zwar den Transport, aber nicht die Qualitätskontrolle.
Ein PDF-Prüfbericht eignet sich für die gemeinsame Besprechung vor einer Entscheidung. Unser Bericht ist ein PDF, kein Dashboard; jede Feststellung ist mit der relevanten Quellseite verlinkt. Die KI liest die Dokumente, vergleicht Mieterliste und Verträge sowie Grundbuch und Exposé und benachrichtigt den Nutzer per E-Mail, sobald der Bericht bereitsteht.
Die manuelle Übernahme bleibt sinnvoll, wenn ein Analyst wenige entscheidende Annahmen bewusst festlegt. Er sollte dabei Originalwert, gewählte Modellannahme und Begründung getrennt dokumentieren. Eine fachlich begründete Abweichung vom Dokument darf nicht wie ein Übertragungsfehler aussehen.
Widersprüche brauchen einen Bearbeitungsstatus
Der wirtschaftliche Fehler entsteht häufig erst zwischen den Systemen. Eine Mieterliste, ein Vertrag und die interne Kalkulation können jeweils sauber lesbar sein und trotzdem unterschiedliche Angaben enthalten. Dann braucht das Team einen Verantwortlichen und einen dokumentierten Klärungsstand.
Unsere Prüfung beschränkt sich nicht auf Antworten auf einzelne Fragen. Sie sucht auch nach fehlenden Unterlagen, widersprüchlichen Mietangaben und deren Bedeutung in Euro. Für die Verantwortungsverteilung hilft zudem die Unterscheidung zwischen Buy-Side- und Sell-Side-Due-Diligence: Ein Verkäuferdokument ersetzt nicht die Annahmenprüfung des Käufers.
Der Bericht ergänzt die Tabellenrechnung. Er liefert belegte Feststellungen und offene Fragen; der Analyst entscheidet, welche bestätigten Annahmen in die Bewertung eingehen.
Datenschutz und Governance bei Cloud-OCR
Cloud-OCR ist nicht automatisch unsicher. Umgekehrt beweist ein lokaler Betrieb noch keinen ausreichenden Schutz: Auch dort müssen Zugriffe, Sicherungskopien und Löschung organisiert werden. Für Mieterdaten und vertrauliche Kaufunterlagen zählt der tatsächliche Verarbeitungsweg.
Die EU-KI-Verordnung enthält für bestimmte KI-Systeme Anforderungen an Transparenz, technische Dokumentation und Aufzeichnungen; ihre Kapitel I und II gelten seit dem 2. Februar 2025. Daraus folgt keine pauschal identische Pflicht für jedes OCR-Werkzeug. Die konkrete Einordnung hängt vom System und seinem Einsatz ab.
Vor dem Upload schriftlich klären
Die Prüfung sollte sich auf nachvollziehbare Angaben konzentrieren, nicht auf allgemeine Sicherheitsversprechen:
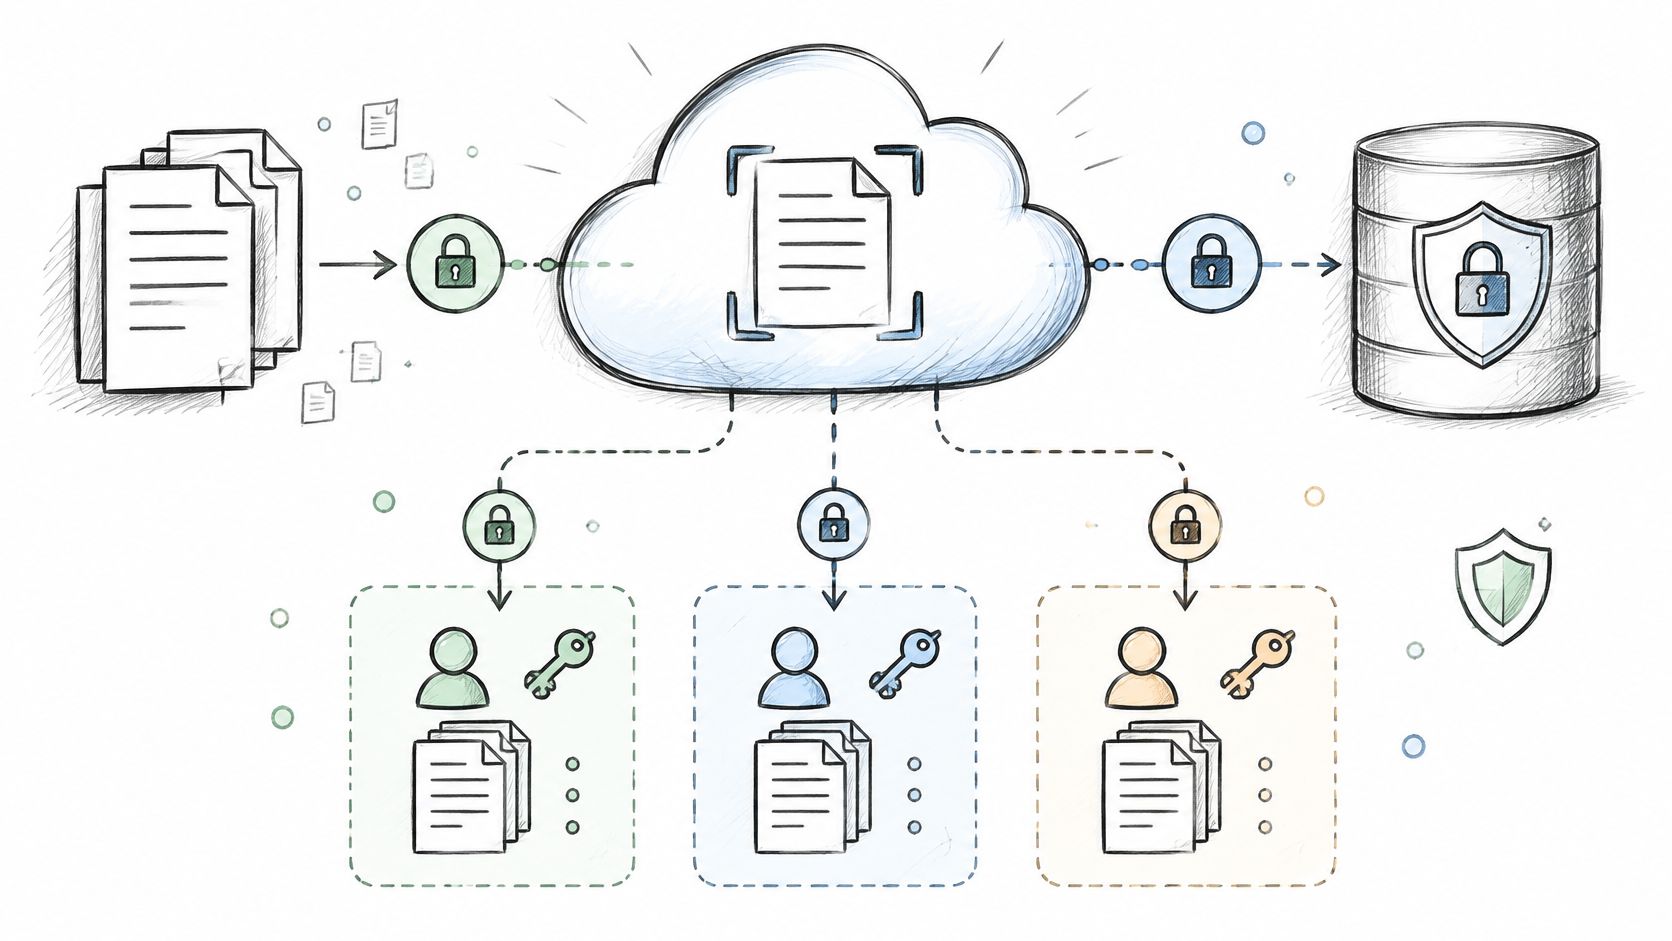
- Verarbeitung und Dienstleister: Welche Systeme verarbeiten die Dokumente, und an welchen Standorten geschieht das? Unsere beteiligten Dienstleister und deren Standorte sind in der Datenschutzerklärung aufgeführt.
- Zugriff: Wer kann Quelldateien und Ergebnisse einsehen? Bei uns hat nur das verarbeitende System Zugriff auf die hochgeladenen Dokumente; kein Mensch liest die Unterlagen.
- Verschlüsselung: Wie werden Übertragung und Speicherung geschützt? Wir verarbeiten die Dokumente verschlüsselt.
- Löschung: Welche Frist gilt, und wie lässt sich eine frühere Löschung veranlassen? Unsere Dokumente werden nach 30 Tagen gelöscht, auf Wunsch früher per E-Mail an support@leverage.immo.
- Training und weitere Nutzung: Werden Dokumentinhalte für Modelltraining oder andere Zwecke verwendet? Eine ausdrückliche Regelung dazu sollte vor dem Upload geprüft werden.
Ein Warnsignal sind unklare Antworten, die Verarbeitung, Speicherung und Training miteinander vermischen. Ebenso problematisch ist eine Löschregel, bei der nicht erkennbar wird, auf welche Dateien sie sich bezieht. Vertrauliche Unterlagen sollten nicht aufgrund eines allgemeinen Sicherheitssiegels hochgeladen werden.
Auch das Ergebnis braucht Regeln
Governance endet nicht bei der Quelldatei. Das Ankaufsteam sollte festlegen, wer den Prüfbericht erhält, wer offene Punkte bearbeitet und wie Korrekturen dokumentiert werden. Wird ein Bericht weitergegeben, dürfen sensible Mieterdaten nicht unbeabsichtigt einen größeren Empfängerkreis erreichen.
Ein OCR-Ergebnis ersetzt außerdem keine rechtliche oder kaufmännische Prüfung. Eine maschinell abgeleitete Aussage bleibt prüfbedürftig, insbesondere wenn daraus Vertragsklauseln, Kaufpreisanpassungen oder Freigaben folgen. Lassen Sie die Datenschutzfragen vor dem Upload beantworten und bestimmen Sie zugleich, wer die fachliche Verantwortung für das Ergebnis übernimmt.
Die passende OCR-Software für den eigenen Ankauf wählen
Entscheidend ist nicht, welches Werkzeug am meisten Text erkennt, sondern mit welchem Ihr Team belastbare Annahmen von ungeklärten Angaben unterscheiden kann.
Für eine einzelne Eigentumswohnung mit überschaubaren Unterlagen kann eine Desktop-Suite genügen. Voraussetzung ist, dass der Käufer kritische Felder selbst kontrolliert und die Originale geordnet aufbewahrt. Wer nur durchsuchbare PDFs benötigt, sollte nicht ohne konkreten Anlass eine technische Verarbeitungskette aufbauen.
Bei wiederkehrenden Mehrfamilienhausankäufen verschiebt sich der Aufwand. Hier müssen Unterlagen objektbezogen sortiert, Prüfhinweise priorisiert und Nachforderungen koordiniert werden. Ein spezialisiertes Prüfwerkzeug passt dann eher zum Arbeitsziel als eine reine Texterkennungsfunktion.
Auswahl nach Verantwortlichkeit und Kosten
| Ankaufssituation | Passender Ausgangspunkt | Eigene Aufgabe |
|---|---|---|
| Einzelne Wohnung, wenige Scans | Desktop-Suite | Kritische Felder und Vertragsfassungen kontrollieren |
| Wiederkehrende Wohnimmobilienankäufe | Spezialisiertes Prüfwerkzeug | Feststellungen klären und Bewertungsannahmen freigeben |
| Portfolio mit mehreren Objekten | Objektbezogene Berichte und Gesamtübersicht | Nach Kostenwirkung priorisieren |
| Eigene technische Verarbeitung | Cloud-Schnittstelle oder Open-Source-Engine | Betrieb, Tests und fachliche Validierung übernehmen |
Bei Leverage kostet der Report für eine Eigentumswohnung 99 € netto, für ein Mehrfamilienhaus 199 € netto. Portfolio-Auswertungen starten bei 198 €; jedes Objekt wird nach seinem Typ berechnet und erhält einen eigenen Bericht, ergänzt um eine Gesamtübersicht. Diese ordnet Themen wie Leerstand, Mietlücke, Belastungen und fehlende Unterlagen nach ihrer Kostenwirkung.
Entwicklerteams sollten anders kalkulieren. Für sie gehören neben dem eigentlichen Dienst auch Schnittstellenpflege, Überwachung, Testbestand und manuelle Nachprüfung zum Gesamtaufwand. Eine günstige Erkennung ist wirtschaftlich wenig wert, wenn Analysten die Zuordnung anschließend vollständig rekonstruieren müssen.
Mit einem repräsentativen Test entscheiden
Stellen Sie vor der endgültigen Auswahl einen anonymisierten Testbestand aus einem echten Datenraum zusammen. Er sollte nicht nur Standardseiten enthalten, sondern auch die Unterlagen, die Ihr Team sonst zur Rückfrage zwingen. Lassen Sie dieselben Dokumente durch die infrage kommenden Werkzeuge verarbeiten.
Vergleichen Sie anschließend nicht allein Fehlerzahlen, sondern den verbleibenden Bearbeitungsaufwand: Kann ein Analyst den Befund bestätigen? Sind offene Punkte eindeutig? Lässt sich eine korrigierte Angabe kontrolliert übernehmen? Wählen Sie den Werkzeugtyp erst, wenn dieser Test zeigt, wer welche Verantwortung behält.
Leverage bietet für deutsche Wohnimmobilien eine kostenlose Lückenliste und einen kostenpflichtigen Due-Diligence-Report mit dokumentübergreifendem Abgleich und verlinkten Quellseiten. Besuchen Sie Leverage, laden Sie Ihren Datenraum hoch und prüfen Sie zunächst die fehlenden oder unlesbaren Unterlagen, bevor Sie den Report beauftragen.