Buy Side vs Sell Side Due Diligence im Immobilienkauf
Buy Side vs Sell Side Due Diligence im Immobilienkauf: Rollen, Deliverables, Kosten, Zeitplan und Checkpoints im Vergleich, mit Praxisbeispielen.
Der Rat, vor dem Immobilienkauf einfach einen vollständigen Datenraum anzufordern, greift zu kurz. Ein vorhandener Mietvertrag bestätigt noch nicht die Mieterliste. Ein abgelegtes Versammlungsprotokoll beweist nicht, dass sämtliche Sonderumlagen erfasst sind. Entscheidend ist, welche Abweichung den Kaufpreis verändert und welche Unsicherheit vertraglich abgesichert werden muss.
Beim Vergleich von Buy Side vs Sell Side Due Diligence geht's deshalb nicht nur um unterschiedliche Auftraggeber. Verkäufer müssen ihre Angaben nachvollziehbar belegen. Käufer müssen daraus eine belastbare Investitionsentscheidung ableiten. Die eigentliche Prüfleistung beginnt dort, wo aus einem Dokumentenbefund ein Eurobetrag, eine Nachforderung oder eine konkrete Vertragsbedingung wird.
Buy Side und Sell Side im Überblick
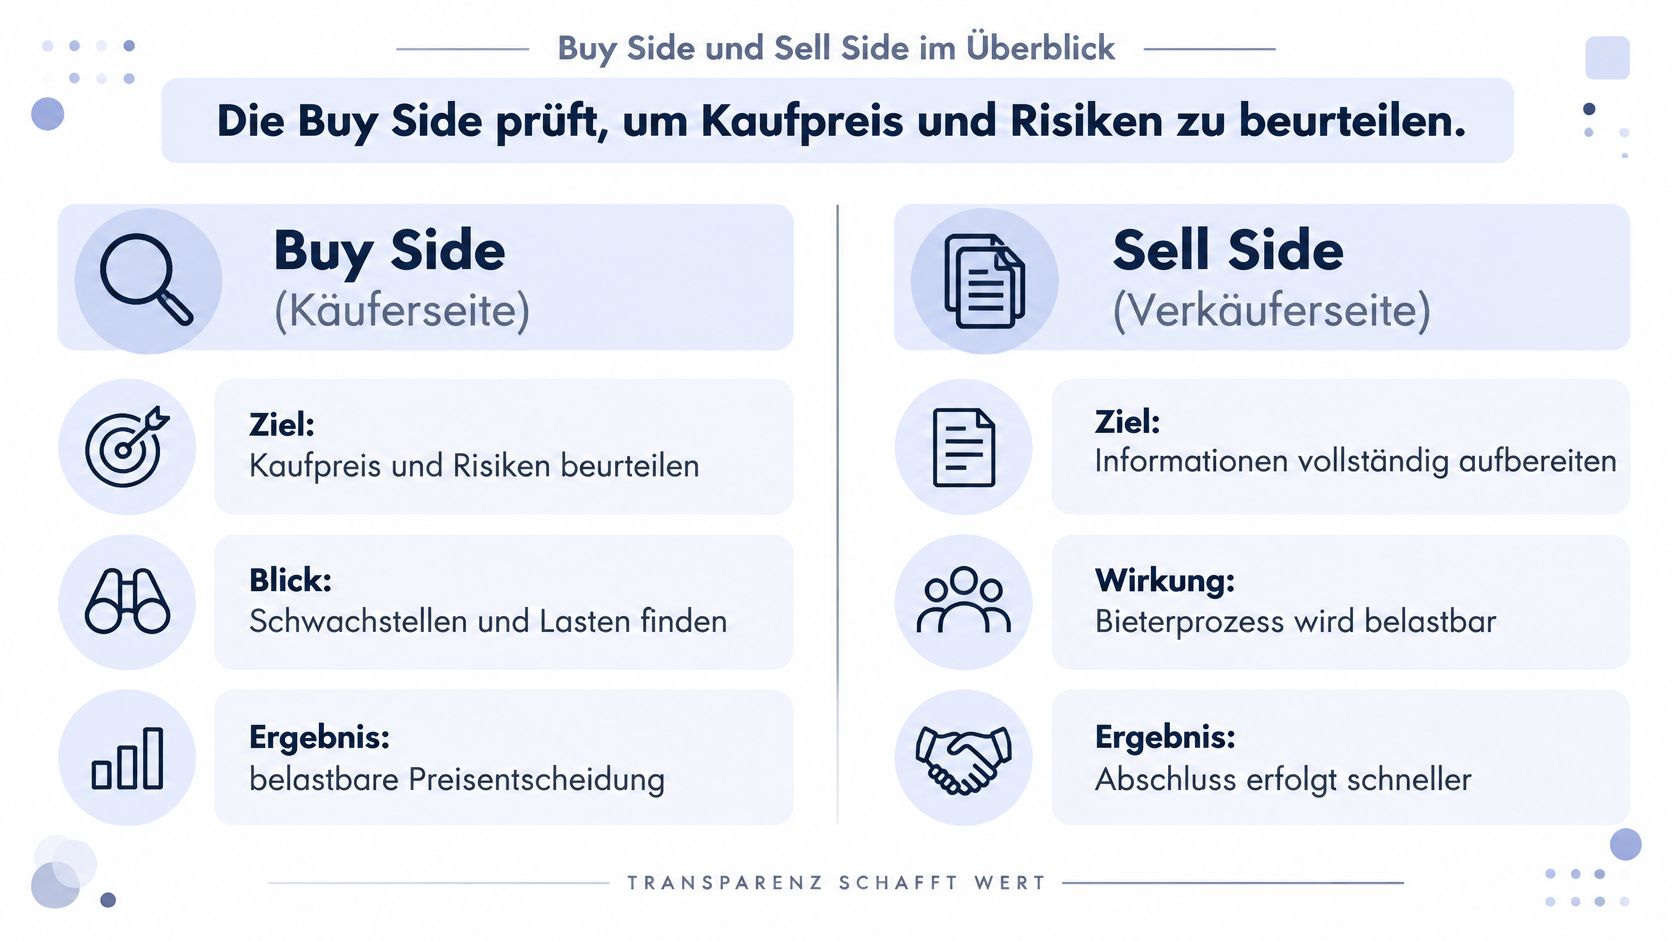
Die Buy Side prüft, um Kaufpreis und Risiken zu beurteilen. Die Sell Side bereitet Informationen so auf, dass der Bieterprozess belastbar wird und der Abschluss schneller gelingt. Beide arbeiten mit denselben Unterlagen, beantworten aber unterschiedliche Fragen.
Eine historische deutsche Untersuchung erfasste 1.330 Transaktionen von 231 Teilnehmern, darunter 971 Akquisitionen beziehungsweise 73,01 %. Das ist ein Referenzpunkt für die Verankerung der Due Diligence im Käuferprozess, keine aktuelle Wohnimmobilienstatistik (Untersuchung zur Due Diligence in Deutschland).
Buy Side und Sell Side im direkten Vergleich
| Kriterium | Buy Side | Sell Side |
|---|---|---|
| Akteur | Käufer, Ankaufsteam, Berater des Käufers | Verkäufer, Makler, Berater des Verkäufers |
| Leitfrage | Was ist das Objekt wert und welche Risiken trägt es? | Wie stellen wir Informationen vollständig und glaubwürdig bereit? |
| Hauptziel | Kaufpreis absichern und Verhandlungsposition stärken | Vertrauen schaffen und den Bieterprozess beschleunigen |
| Blickrichtung | Unabhängig prüfen, Widersprüche finden | Informationen strukturieren, Rückfragen vermeiden |
| Prüftiefe | Dokumentinhalt, Abgleich und monetäre Effekte | Vollständigkeit, Aktualität und konsistente Definitionen |
| Erfolgsmaß | Belastbare Kaufentscheidung, gegebenenfalls Preisanpassung, Garantien oder Rücktrittsrechte | Angestrebter Abschluss ohne informationsbedingten Preisabschlag oder Abbruch |
Die Gegenüberstellung verdeutlicht die unterschiedlichen Prüfziele.
Derselbe Datenraum, unterschiedliche Verantwortung
Im Immobilienankauf stellt der Verkäufer beziehungsweise der beauftragte Makler den Datenraum zusammen. Das bedeutet nicht, dass der Makler jedes Dokument selbst erstellt: Mietverträge stammen aus den Vertragsunterlagen, Abrechnungen und Versammlungsunterlagen beispielsweise aus der Verwaltung. Für den Prüfprozess sollte die Verkäuferseite die Beschaffung koordinieren und fehlende Bestandteile ausdrücklich kennzeichnen.
Der Käufer darf die Zusammenstellung nicht mit einer unabhängigen Prüfung verwechseln. Seine Frage lautet nicht nur, ob ein Grundbuchauszug vorliegt, sondern ob dessen Inhalt mit dem angebotenen Objekt und den wirtschaftlichen Annahmen übereinstimmt. Welche zusätzlichen Prüfungsebenen entstehen, hängt auch davon ab, ob ein Asset Deal oder Share Deal bei Immobilien vorgesehen ist.
Die Rollen schließen sich nicht aus. Eine sorgfältige Verkäuferprüfung kann dem Käufer Arbeit abnehmen, aber sie ersetzt nicht dessen Entscheidung über die übernommenen Risiken. Die entscheidende Grenze verläuft zwischen bereitgestellter Information und nachgewiesener Belastbarkeit.
Wer welche Unterlagen bereitstellt und prüft
Die Sell Side liefert und ordnet Dokumente. Die Buy Side prüft Inhalt, Version, zeitliche Abdeckung und Widersprüche. Als Arbeitsregel sollte jede Datei deshalb sowohl einen Dokumentstatus als auch einen Prüfstatus erhalten: vorhanden ist etwas anderes als lesbar, vollständig und fachlich abgeglichen.
Die kommunalwissenschaftliche Literatur beschreibt Due Diligence als systematische Erfassung, Analyse und Bewertung qualitativer und quantitativer Transaktionsdaten. Daraus folgt für den Käufer eine entscheidungsorientierte Chancen-Risiken-Analyse, nicht bloß eine Bestandsaufnahme (Literatureintrag zur immobilienbezogenen Due Diligence).
Verantwortung je Dokument im Datenraum
| Dokument | Sell Side liefert | Buy Side prüft |
|---|---|---|
| Mieterliste | Aktuelle Liste mit Ist-Miete je Einheit und Stichtag | Miethöhe und Stichtag gegen sämtliche Mietverträge |
| Mietverträge | Vollständige Verträge einschließlich Nachträgen und Staffelmietvereinbarungen | Vertragsmiete gegen Mieterliste, fehlende Verträge als Lücke |
| Grundbuchauszug | Aktueller Auszug mit Abteilungen II und III | Erbbaurecht, Grundschulden und Wegerechte gegen Exposé und Erwerbsannahmen |
| Teilungserklärung | Vollständige Fassung mit Gemeinschaftsordnung und Änderungen | Sondernutzungsrechte und Kostenverteilung |
| ETV-Protokolle | Sämtliche Protokolle des festgelegten Betrachtungszeitraums einschließlich Anlagen | Beschlüsse zu Sonderumlagen und Instandhaltung |
| Hausgeldabrechnung | Letzte Abrechnungen je Einheit | Nicht umlagefähige Kosten und ausgewiesene Rückstände |
| Wirtschaftsplan | Aktuellen Plan | Beiträge zur Instandhaltungsrücklage und laufende Belastungen gegen die Liquiditätsplanung |
| Energieausweis | Gültigen Ausweis, soweit für die Transaktion erforderlich | Gültigkeit, Objektbezug und Kennwerte |
| Erbbaurechtsvertrag | Vertrag einschließlich Änderungen und aktuellem Erbbauzins | Zins, Anpassungsmechanismus und Laufzeit für die Kaufpreisberechnung |
| Versicherungsschein Gebäude | Aktuellen Nachweis einschließlich relevanter Ergänzungen | Deckungssumme, Laufzeit und versichertes Objekt |
Lücken präzise benennen
Eine Mieterliste ohne Stichtag lässt sich nicht sauber mit einem Vertrag abgleichen, dessen Staffel erst später wirksam wird. Ein älterer Grundbuchauszug beantwortet nicht, ob zwischenzeitlich Änderungen eingetragen wurden. Solche Befunde sollten nicht als pauschal unzureichende Unterlagen erscheinen, sondern als konkrete Nachforderung.
Bei ETV-Protokollen muss der vereinbarte Betrachtungszeitraum erkennbar sein. Liegt nur ein Teil vor, lautet der Status zeitlich unvollständig, nicht geprüft ohne Befund. Fehlt eine erwähnte Anlage, bleibt auch der darauf bezogene Beschluss erklärungsbedürftig.
Für die praktische Lückenliste empfiehlt sich folgende Unterscheidung:
- Fehlt vollständig: Dokument beim Verkäufer beziehungsweise über dessen Ansprechpartner anfordern.
- Liegt unlesbar vor: Ersatzdatei oder lesbare Ausfertigung verlangen.
- Ist nicht aktuell zuordenbar: Stichtag, Geltungszeitraum oder Nachtrag klären.
- Widerspricht anderen Unterlagen: Beide Fundstellen dokumentieren und eine belegte Erklärung anfordern.
Fehlt beispielsweise der Energieausweis, gehört das ausdrücklich in die Nachforderung. Bei ungeklärten rechtlichen Bereitstellungspflichten sollte die Rechtsberatung die Einordnung übernehmen. Der Käufer sollte weder aus einem Dateinamen auf den Inhalt schließen noch eine fehlende Unterlage durch eine mündliche Zusammenfassung ersetzen.
Deliverables beider Seiten und ihre Grenzen
Die Verkäuferseite sollte einen Datenraum-Index, einen strukturierten Dokumentensatz und nachvollziehbar aufbereitete Kennzahlen liefern. Dazu gehören einheitliche Stichtage sowie Erläuterungen, wenn Einmaleffekte bereinigt oder unterschiedliche Mietbegriffe verwendet wurden. Ein optionaler Vendor-Due-Diligence-Bericht bündelt diese Vorbereitung, macht ihre Grundlagen aber nicht entbehrlich.
PwC bietet für Immobilientransaktionen Unterstützung auf Käufer- und Verkäuferseite an und nennt die Verringerung von Unsicherheit, das Aufdecken verborgener Risiken und die Beschleunigung des Abschlusses als Ziele (PwC zu Real-Estate-Transaktionen). Für die praktische Ausgestaltung bedeutet das: Ein Bericht muss Rückfragen anhand seiner Quellen beantworten können, statt lediglich das Exposé ausführlicher wiederzugeben.
Was ein Käuferbericht zusätzlich leisten muss
Der Käuferbericht sollte jede Feststellung mit Dokument, Seitenstelle, wirtschaftlicher Folge und offenem Klärungsbedarf verbinden. Eine Mietabweichung ohne Angabe der betroffenen Einheit bleibt unzureichend. Ebenso wenig hilft ein Hinweis auf eine Sonderumlage, wenn Beschlussstand, Betrag und vorgesehene Kostentragung fehlen.
Unser Musterbericht, ausdrücklich kein Marktfall und keine Marktstatistik, zeigt diese Arbeitsweise an einem Mehrfamilienhaus mit 12 Einheiten. Er umfasst 142 geprüfte Dokumente mit 1.318 Seiten, weist 4 fehlende Unterlagen aus und stellt eine jährliche Ist-Miete von 61.560 € einer Soll-Miete von 71.600 € gegenüber. Der ausgewiesene Kaufpreisfaktor beträgt 34,9.
Die analytische Frage ist nicht, welche Mietzahl attraktiver aussieht. Der Käufer muss nachvollziehen können, ob die Soll-Miete vertraglich belegt, lediglich geplant oder erst unter weiteren Voraussetzungen erreichbar ist. Solange das ungeklärt bleibt, sollte sie nicht ungeprüft die Kaufpreisargumentation tragen.
Quellenbeleg ist nicht Rechtsprüfung
Bei Leverage ist das Ergebnis ein PDF-Bericht mit Verweisen auf die jeweilige Seite im Quelldokument. Er zeigt, was enthalten ist, was sich widerspricht und was fehlt. Er ist keine Rechtsberatung, keine Wertermittlung und kein Gutachten.
Auch eine KI-Vertragsprüfung für Immobilienunterlagen sollte entsprechend eingeordnet werden: Das Auffinden einer Vertragsstelle und deren rechtliche Würdigung sind unterschiedliche Aufgaben. Technische Zustandsfragen, steuerliche Besonderheiten und die Wirksamkeit einer vorgesehenen Absicherung können gesonderte Fachprüfungen verlangen.
Ein Verkäuferbericht sollte offenlegen, worauf die Darstellung beruht. Ein Käuferbericht muss zusätzlich zeigen, welche dieser Grundlagen die eigene Kaufentscheidung tatsächlich tragen.
Ein brauchbares Ergebnis endet deshalb nicht bei einer Risikoliste. Es unterscheidet belegte Belastungen, noch zu bestätigende Annahmen und offene Fragen, die vor einer Bindung geklärt werden müssen.
Zeitaufwand und Kosten je Prüfphase
| Phase | Typischer Zeitraum | Aufwand Buy Side | Aufwand Sell Side |
|---|---|---|---|
| Datenraum aufbauen | Vor Öffnung des Bieterprozesses, abhängig vom Unterlagenbestand | Dokumentenanforderung und Prüfumfang festlegen | Dokumente sammeln, Index und Stichtage festlegen |
| Lückenprüfung | Nach Bereitstellung, vor vertiefter Analyse | Kostenlose Lückenliste oder objektbezogener Report | Fehlende Unterlagen nachreichen |
| Vertiefte Prüfung | Nach ausreichender Dokumentenbereitstellung | Eigene Analyse oder externer Bericht, Beratungskosten nach Umfang | Rückfragen beantworten und Belege ergänzen |
| Berichte und Preisanpassung | Nach Bewertung wesentlicher Befunde | Preis, Einbehalt und Garantien verhandeln | Verkäuferbericht bereitstellen, falls vorhanden, Positionen belegen |
| Notartermin | Nach Einigung und vereinbarter Klärung offener Punkte | Vertragsumsetzung und letzte Nachforderungen prüfen | Aktualität und Umfang der Offenlegung bestätigen |
Die Zeitangaben beschreiben eine Reihenfolge, keine empirischen Bearbeitungsfristen. Konkrete Termine sollten Käufer und Verkäufer mit Makler, Verwaltung und Beratern anhand der Beschaffbarkeit der Unterlagen abstimmen. Ein Bericht kann technisch fertig sein, obwohl eine wirtschaftlich entscheidende Antwort noch aussteht.
Direkte Prüfkosten und offene Beratungskosten
Ein automatisierter Report kostet beim Anbieter 99 € netto für eine Eigentumswohnung und 199 € netto für ein Mehrfamilienhaus. Portfolioauswertungen beginnen bei 198 €; jedes enthaltene Objekt wird nach seinem Objekttyp berechnet. Der Einstiegspreis ist damit kein Pauschalpreis für ein beliebig großes Portfolio.
Verkäufer sollten die Beschaffung und Aufbereitung ihres Datenraums budgetieren, Käufer ihre unabhängige Prüfung. Für externe Rechts-, Steuer- oder technische Beratung, einen Verkäuferbericht und notarielle Leistungen lässt sich ohne konkreten Auftrag kein belastbarer Gesamtbetrag nennen. Die Kostentragung sollte ausdrücklich vereinbart und nicht aus der jeweiligen Rolle abgeleitet werden.
Für die Entscheidung über zusätzliche Prüfkosten hilft eine einfache Gegenüberstellung:
- Bekannte Belastung: Welche Zahlung ist dokumentiert und bereits im Modell berücksichtigt?
- Offene Belastung: Welche fehlende Unterlage verhindert eine belastbare Kalkulation?
- Zusätzlicher Prüfauftrag: Welche konkrete Unsicherheit soll der Berater auflösen?
Eine übersehene Sonderumlage kann einen Zahlungsbedarf auslösen, den der Käufer nicht einkalkuliert hat. Ihr Verhältnis zu den Prüfkosten lässt sich aber erst beurteilen, wenn Beschlussbetrag und Kostentragung bekannt sind. Ein Preisabschlag entsteht nicht automatisch, nur weil die Prüfung einen Befund liefert.
Der Prüfaufwand sollte sich an der offenen Kostenwirkung orientieren. Bei einer Eigentumswohnung kann ein standardisierter Dokumentencheck den Einstieg bilden. Bei einem Portfolio sollte das Ankaufsteam zuerst jene Objekte vertiefen, deren ungeklärte Befunde die Investitionsentscheidung am stärksten beeinflussen können.
Wann die Käufer- oder Verkäuferseite den Ausschlag gibt
Nicht die Objektgröße allein entscheidet, welche Seite mehr Vorarbeit leisten muss. Maßgeblich ist, wo die entscheidende Information fehlt und wer sie belastbar beschaffen kann.
Die unterschiedlichen Ausgangslagen lassen sich am Transaktionsablauf verdeutlichen.
Eigentumswohnung und Mehrfamilienhaus
Beim Einzelkäufer einer Eigentumswohnung sollte die Prüfung besonders auf Hausgeld, Sonderumlagen und Teilungserklärung ausgerichtet sein. Eine als attraktiv dargestellte Miete reicht als Entscheidungsgrundlage nicht aus, wenn nicht umlagefähige Kosten und beschlossene Maßnahmen unklar bleiben. Die Verkäuferseite sollte dafür einen objektbezogenen Standarddatenraum bereitstellen.
Urteil zur Eigentumswohnung: Die Käuferprüfung gibt den Ausschlag, sobald laufende Belastungen oder gemeinschaftliche Beschlüsse die eigene Liquiditätsplanung verändern.
Beim Mehrfamilienhaus mit Erbbaurecht verschiebt sich die Priorität. Hier sollte der Käufer die belegbaren Mieterlöse mit der laufenden Belastung aus dem Erbbaurechtsvertrag zusammenführen. Im Musterbericht findet sich beispielsweise ein Erbbaurecht, das im Exposé nicht erwähnt ist, sowie eine Mietstaffel, die in der Mieterliste noch mit ihrer Anfangsmiete geführt wird.
Beim Mehrfamilienhaus entscheidet die Buy Side, ob die dokumentierten Erträge und Grundstücksrechte den angebotenen Preis tragen. Die Verkäuferdarstellung allein beantwortet das nicht.
Verkäufer, Makler und Portfolioankauf
Für Verkäufer und Makler liegt der größte Hebel früher im Prozess. Ein vorbereiteter Verkäuferbericht ist dann hilfreich, wenn seine Kennzahlen auf aktuellen, vollständig zugeordneten Unterlagen beruhen. Enthält er dagegen nur Zusammenfassungen, während Protokollanlagen fehlen, verlagert er die Arbeit lediglich zum Käufer.
Urteil zur Verkäuferseite: Vor Öffnung des Datenraums gibt die Sell Side den Ausschlag. Sie kann Informationslücken schließen, aber keine unabhängige Käuferentscheidung ersetzen.
Für Portfolios sollte das Ankaufsteam nicht jedes Objekt mit identischer Intensität beginnen. Unsere Portfolioauswertung liefert je Objekt einen Bericht sowie eine Gesamtübersicht zu Leerstand, Mietlücke, Belastungen und fehlenden Unterlagen. So lässt sich die weitere Prüfung nach Kostenwirkung organisieren, statt nach der Reihenfolge der Ordner.
Das Video ergänzt die Gegenüberstellung der Transaktionsseiten.
Der deutsche Immobilieninvestmentmarkt erreichte 2025 rund 33 Milliarden Euro, 5 % weniger als 2024; registriert wurden 49 Transaktionen über 100 Millionen Euro (CBRE zum deutschen Immobilieninvestmentmarkt 2025). Daraus lässt sich keine allgemeine Prüfkostenquote ableiten. Für kapitalintensive Ankäufe spricht jedoch eine klare analytische Konsequenz: Die Käufer müssen Ertragsannahmen und übernommene Belastungen unabhängig nachvollziehen können.
Beim Portfolio gibt die Buy Side mit ihrer Priorisierung den Ausschlag. Die größte Dokumentenmenge verdient nicht automatisch die meiste Aufmerksamkeit, sondern die größte ungeklärte wirtschaftliche Wirkung.
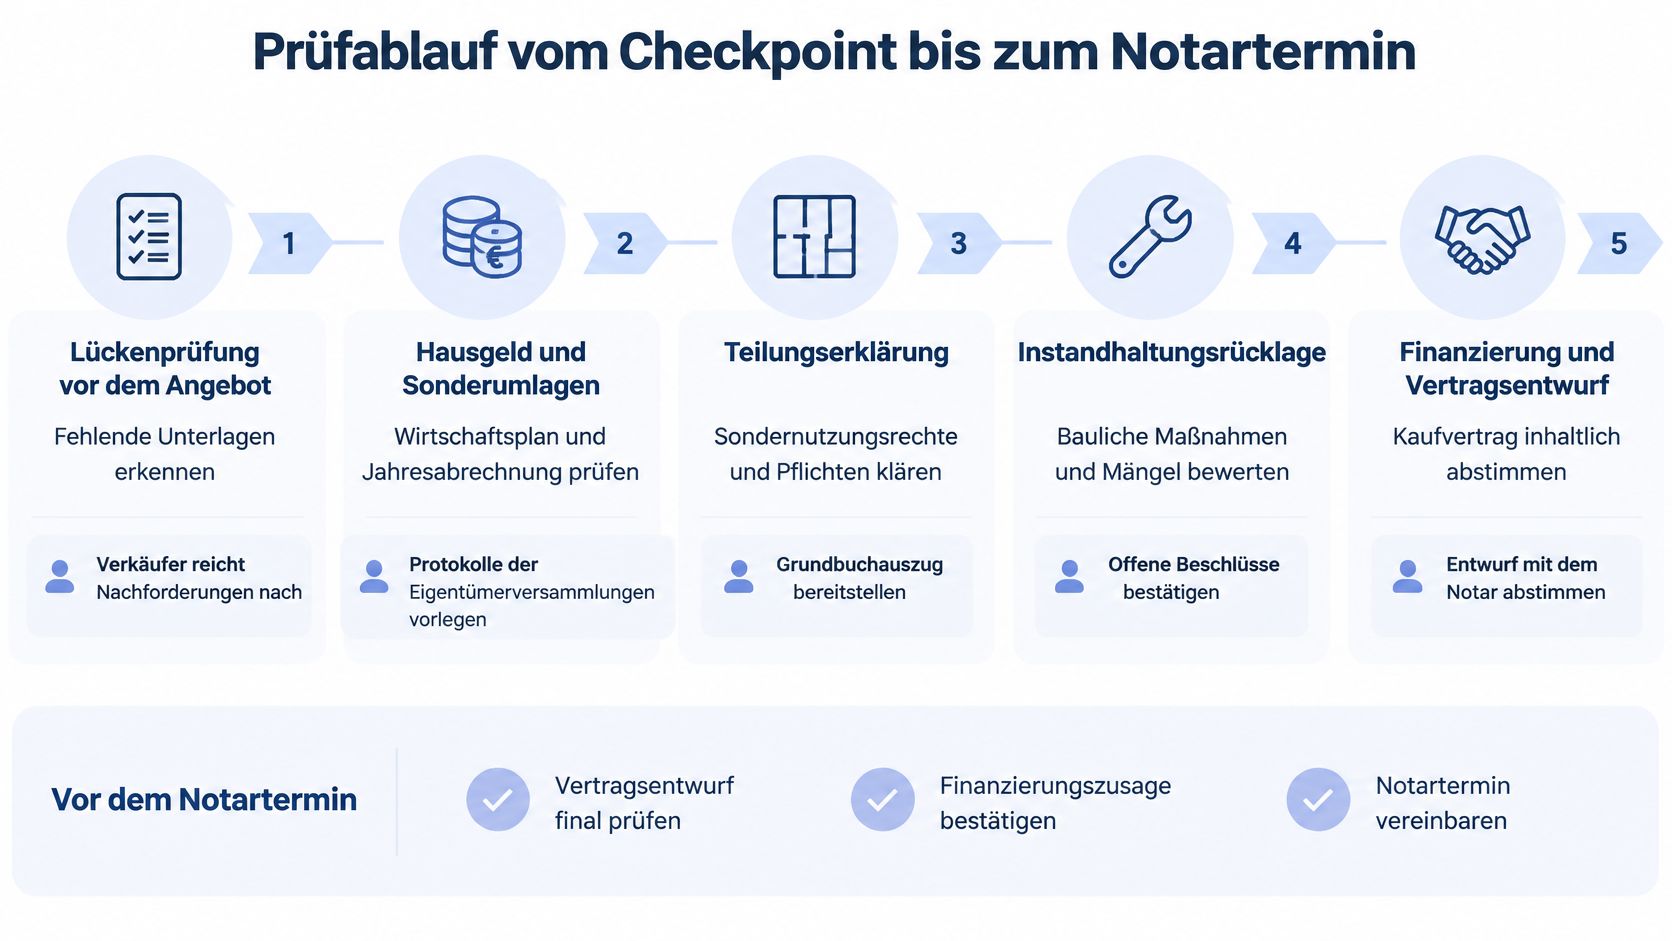
Prüfablauf vom Checkpoint bis zum Notartermin
Der Käufer sollte die Prüfung so organisieren, dass jeder Kontrollpunkt eine konkrete Antwort der Verkäuferseite verlangt. Das Ergebnis ist keine Sammlung allgemeiner Fragen, sondern eine Liste belegter Befunde mit Bearbeitungsstatus.
Die Kontrollpunkte der Käuferprüfung
1. Lückenprüfung vor dem Angebot
Zuerst den vorhandenen Bestand mit den benötigten Dokumenttypen abgleichen. Fehlende Mietverträge oder erforderliche Nachweise werden konkret angefordert; die Verkäuferseite liefert nach oder erklärt schriftlich, weshalb etwas nicht vorliegt.
Ein vollständiger Datenraum ist nicht automatisch sicher. Unlesbare Scans, überholte Versionen und fehlende Anlagen müssen ebenfalls als Lücken behandelt werden. Ein Versammlungsprotokoll mit nicht beigefügtem Maßnahmenbeschluss ist inhaltlich nicht vollständig geprüft.
2. Mieterliste gegen Mietverträge
Abweichungen je Einheit erfassen und auf denselben Zeitraum beziehen. Erst danach die belegbare jährliche Eurowirkung berechnen. Der Verkäufer sollte erklären und nachweisen, ob eine Staffel, ein Nachtrag, eine Mietminderung oder ein Übertragungsfehler die Differenz verursacht.
3. Grundbuch gegen Exposé
Eingetragene Rechte und Belastungen den Erwerbsannahmen gegenüberstellen. Die Verkäuferseite muss konkretisieren, was bestehen bleiben soll und was zur Übergabe beseitigt werden soll. Eine angekündigte Löschung ist zunächst eine offene Vollzugsfrage, kein erledigter Befund.
4. Beschlüsse gegen Wirtschaftsplan
Beschlossene Sonderumlagen und Instandhaltungsmaßnahmen in die Zahlungsplanung übernehmen. Der Verkäufer sollte Beschluss, Fälligkeit und vorgesehene Kostentragung belegen. Ein laufender Wirtschaftsplan allein beantwortet nicht jede Frage zu bereits beschlossenen Maßnahmen.
5. Befunde nach Eurowirkung sortieren
Wiederkehrende Ertragsabweichungen, einmalige Zahlungen und rechtlich ungeklärte Belastungen getrennt ausweisen. Beträge ohne belastbare Berechnungsgrundlage bleiben offene Risiken. Für jeden wesentlichen Befund braucht's eine Entscheidung: klären, einpreisen, absichern oder den Ankauf nicht fortsetzen.
Die folgende Übersicht verbindet Dokumentenprüfung und Vorbereitung des Vertragsschlusses.
Den Abschluss anhand offener Punkte steuern
Colliers beschreibt für den Wohninvestmentmarkt eine ausgeprägte Selektivität der Investoren (Colliers zur Selektivität im Wohninvestmentmarkt). Für die eigene Prüfung ist daraus keine pauschale Frist abzuleiten. Sinnvoller ist eine Freigabe anhand dokumentierter Klärungspunkte.
Dafür den Datenraum als ZIP vom Makler anfordern und die Lückenliste gegen die Dokumentenanforderung abgleichen. Unsere kostenlose Browser-Checkliste umfasst 24 Dokumenttypen und ist ohne E-Mail-Adresse zugänglich. Nach dem Upload zeigt die kostenlose Lückenliste nach etwa 3 Minuten, welche Typen fehlen; der vollständige Bericht wird innerhalb einer Stunde bereitgestellt.
- Vor Beauftragung: Fehlende Unterlagen beim Verkäufer nachfordern und den Prüfbestand festlegen.
- Nach Berichtserhalt: Wesentliche Befunde mit Quellenstellen an Verkäufer und zuständige Berater geben.
- Vor Beurkundung: Nachlieferungen prüfen, Vertragsumsetzung kontrollieren und verbleibende Risiken ausdrücklich entscheiden.
Für den Einzelankauf ergänzt die Checkliste zum Kauf einer Eigentumswohnung die objektbezogene Vorbereitung. Verkäufer und Makler sollten ihren Bestand vor Weitergabe durch dieselbe Lückenprüfung schicken.
Absicherung im Kaufvertrag Preis Einbehalt Garantie und Rücktritt
Ein Prüfbericht schützt den Käufer nicht allein dadurch, dass er ein Risiko benennt. Die Parteien müssen festlegen, wer die wirtschaftliche Folge trägt und wie diese Vereinbarung umgesetzt wird. Die folgende Zuordnung beschreibt Verhandlungsoptionen, keine automatisch entstehenden Ansprüche.
| Befund | Mögliche Maßnahme | Vertragliche Umsetzung |
|---|---|---|
| Belegte Mietabweichung je Einheit | Kaufpreisminderung anhand des nachhaltig fehlenden Ertrags verhandeln | Kaufpreisregelung mit nachvollziehbarer Berechnungsgrundlage |
| Nicht berücksichtigte Sonderumlage | Kostentragung festlegen, gegebenenfalls Einbehalt vereinbaren | Regelung zu Betrag, Freigabe und Abrechnung |
| Ungeklärter Erbbauzins | Wirtschaftliche Grundlagen klären und gegebenenfalls Vollzug davon abhängig machen | Konkret definierte Nachweis- oder Vollzugsbedingung |
| Grundschuld ohne geklärte Löschung | Löschungsunterlagen und Abwicklung absichern | Lastenfreistellung und Kaufpreisfälligkeit |
| Unvollständige ETV-Protokolle | Nachlieferung verlangen, gegebenenfalls ergänzende Verkäufergarantie | Präzise Erklärung zum Umfang offengelegter Beschlüsse |
| Fehlende erforderliche Unterlagen | Vertragsschluss verschieben oder ausdrückliches Rücktrittsrecht verhandeln | Benannte Unterlagen, Frist und Rechtsfolge |
| Ungeklärte Umsatzsteuerfolgen | Steuerliche Prüfung und Haftungsverteilung | Fachlich abgestimmte Steuerklausel |
Nicht jeden Befund gleich behandeln
Eine dauerhaft niedrigere Vertragsmiete lässt sich nicht wie eine einmalige Sonderumlage behandeln. Für ihre Kapitalisierung müssen die Parteien eine Bewertungsannahme vereinbaren. Ein Einbehalt wiederum braucht eine klare Freigaberegel, sonst ist zwar Geld zurückgestellt, aber der Streit nicht gelöst.
Auch eine Grundschuld ist nicht automatisch ein Kaufpreisverlust in Höhe ihres Nennbetrags. Entscheidend ist, ob und wie die vereinbarte Lastenfreistellung erfolgt. Bei Erbbaurechten sollte der Käufer unterscheiden, ob eine dauerhafte wirtschaftliche Belastung akzeptiert wird oder lediglich ein erforderlicher Vertragsnachweis fehlt.
Steuerliche Fragen gehören in eine gesonderte Prüfung. Wie bei den Transaktionsleistungen von PwC eingeordnet, können je nach Gestaltung Vorsteuerberichtigungen, Käuferhaftung und steuerliche Vertragsregelungen relevant werden. Eine allgemeine Verkäufergarantie ersetzt diese Einzelfallprüfung nicht.
Fehlende Unterlagen begründen außerdem nicht von selbst ein Rücktrittsrecht. Ein solches Recht muss rechtlich bestehen oder ausdrücklich vereinbart werden. Notar und gegebenenfalls eigene Rechtsberatung sollten die vorgesehenen Klauseln auf den konkreten Erwerb abstimmen.
Als interne Freigaberegel empfiehlt sich deshalb: Kein Notartermin, solange entscheidungsrelevante Pflichtunterlagen fehlen und die daraus entstehenden Risiken weder geklärt noch bewusst und wirksam geregelt sind.
Bei Leverage können Sie Ihren Datenraum zunächst kostenlos auf fehlende Unterlagen prüfen lassen und anschließend einen quellengestützten Bericht zu Widersprüchen und monetären Auswirkungen beauftragen. Laden Sie die Unterlagen vor der abschließenden Preisverhandlung hoch, damit Sie konkrete Nachforderungen stellen und belegte Befunde mit Ihrer Rechtsberatung in passende Vertragsregelungen übersetzen können.