Mietausfallwagnis im Kaufpreis richtig einrechnen
Mietausfallwagnis erklärt: 2-%-Ansatz, Abgrenzung zum Leerstand und Wirkung auf Angebotspreis, Cashflow und Rendite bei deutschen Wohnimmobilien.
Der Notartermin rückt näher. Auf Ihrem Bildschirm liegen das Exposé, eine Mieterliste und die Kaufpreiskalkulation nebeneinander. Die Soll-Miete klingt plausibel, doch in der Mieterliste fehlen Einnahmen, und im Businessplan steht ein pauschaler Abzug für das Mietausfallwagnis. Reicht dieser Puffer, oder rechnen Sie gerade mit Geld, das dem Eigentümer tatsächlich nicht zufließt?
Warum das Mietausfallwagnis den Kaufpreis verschiebt
Nehmen wir eine typische Ankaufssituation an: Sie möchten ein vermietetes Wohnhaus kaufen. Der Verkäufer verweist auf das Ertragspotenzial, die Verwaltung liefert die aktuellen Vertragsmieten, und Ihre Finanzierungskalkulation braucht eine belastbare Einnahmenbasis. Alle Beteiligten sprechen über Miete, meinen aber nicht unbedingt dasselbe.
In der Ankaufsprüfung würde ich deshalb nicht zuerst den Risikoprozentsatz diskutieren. Ich würde fragen: Welche Einnahmen sind vertraglich vereinbart, welche werden bezahlt und welche wären unter plausiblen Annahmen marktüblich erzielbar? Erst danach lässt sich beurteilen, welche Abzüge in die Rechnung gehören.
Ein Reserveplatz ist keine Reparatur der Einnahmenbasis
Als Analogie eignet sich ein Reserveplatz im Haushaltsbuch. Sie berücksichtigen einen Betrag für Unwägbarkeiten, obwohl noch nicht feststeht, wann und in welcher Höhe sie eintreten. Sie würden darüber aber nicht zugleich eine bereits bekannte, dauerhafte Einkommenslücke ausgleichen.
Genauso sollte ein Käufer das Mietausfallwagnis lesen: als abgegrenzte Risikoposition, nicht als Sammelbecken für sämtliche unangenehmen Erkenntnisse über das Haus. Die rechtliche und bewertungsbezogene Einordnung folgt aus den dafür vorgesehenen Regelwerken. Für Ihre Kaufentscheidung ist vor allem wichtig, Modellannahme und Objektbefund auseinanderzuhalten.
Prüfgedanke: Ein sauber benannter Puffer macht eine ungeprüfte Einnahmenbasis noch nicht belastbar.
Das betrifft die vermietete Eigentumswohnung ebenso wie das Mehrfamilienhaus oder ein Wohnportfolio. Bei einer einzelnen Wohnung prüfen Sie den konkreten Mietvertrag. Bei einem größeren Bestand müssen Sie zusätzlich verhindern, dass eine zusammengefasste Kennzahl die Unterschiede zwischen den Einheiten verdeckt.
Was Sie vor dem Angebot klären sollten
Statt einen allgemeinen Sicherheitsabschlag zu verhandeln, würde ich die Prüfung an konkreten Fragen ausrichten:
- Inhalt des Ansatzes: Welches Risiko soll die Position abdecken, und welche bekannten Sachverhalte liegen außerhalb davon?
- Bemessungsgrundlage: Auf welchen nachvollziehbar ermittelten Ertrag wird der Ansatz angewendet?
- Preiswirkung: Welche Feststellung verändert tatsächlich die erwarteten Einnahmen, und welche betrifft lediglich deren Unsicherheit?
Damit verändert sich auch das Gespräch mit dem Verkäufer. Sie argumentieren nicht mehr mit einem unguten Gefühl, sondern mit einer nachvollziehbaren Überleitung vom Dokument zum Ertrag. Ein Abschlag braucht dann eine Ursache, und eine positive Ertragsannahme braucht einen Beleg.
Was das Mietausfallwagnis rechtlich umfasst
Das Mietausfallwagnis ist zunächst ein definierter Begriff der wohnungswirtschaftlichen Ertrags- und Kostenrechnung. Es bezeichnet nicht einfach jede Abweichung zwischen erhoffter und eingegangener Miete. Entscheidend sind die gesetzlich beschriebenen Ursachen und die Frage, ob ein Ausfall anderweitig gedeckt ist.
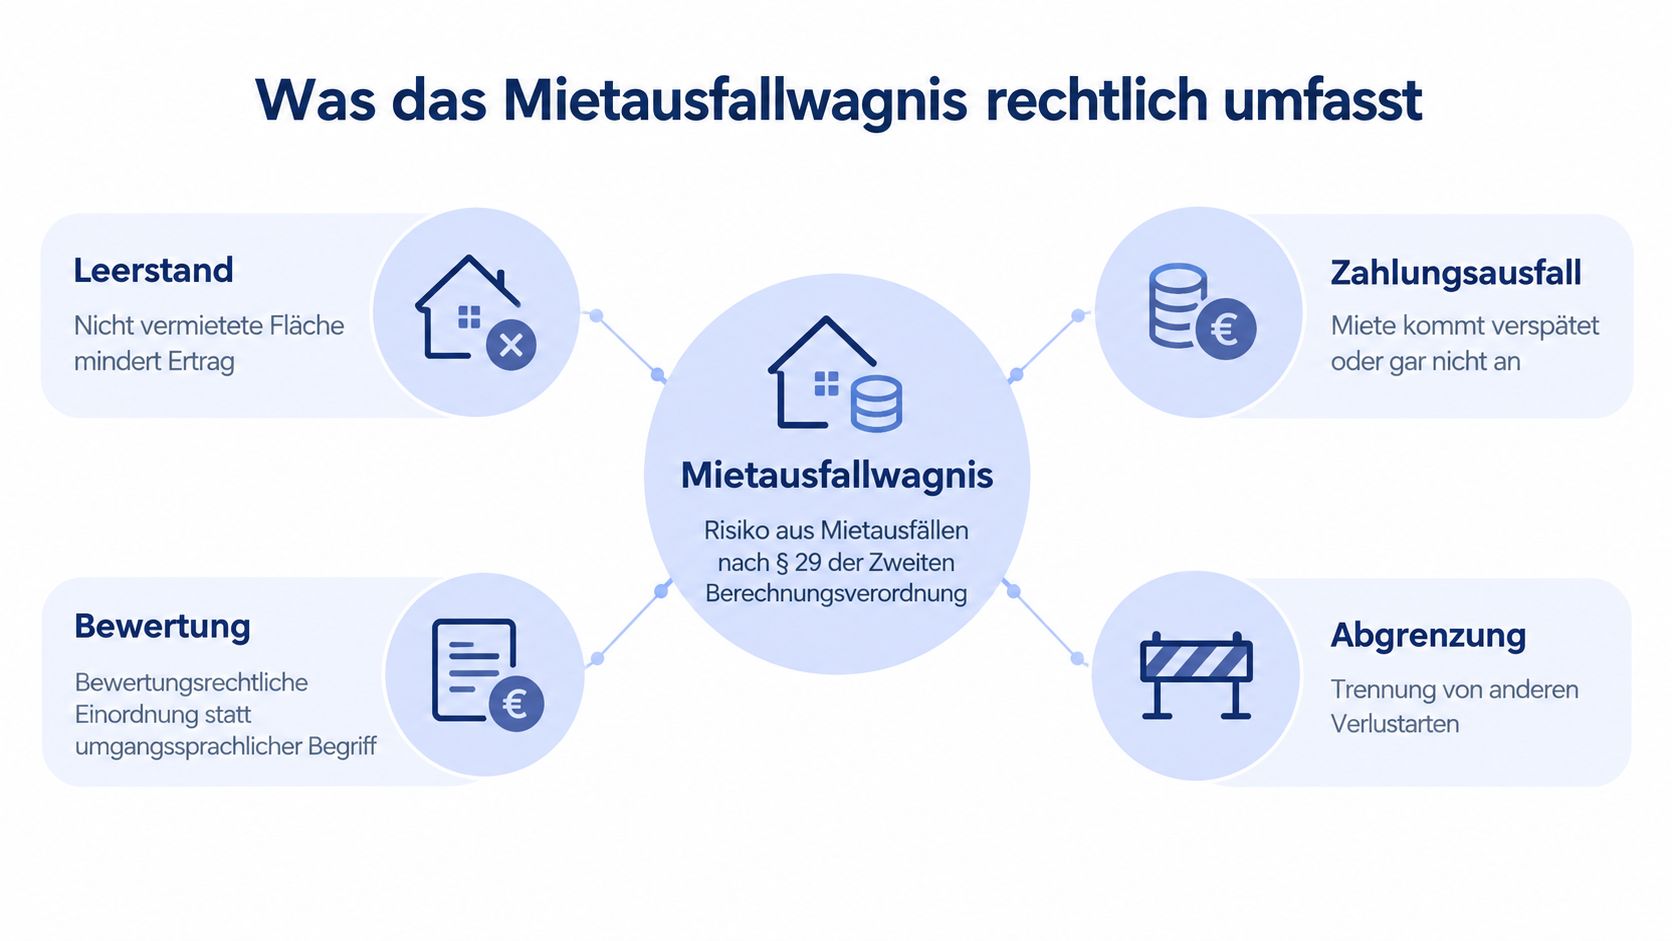
Nach § 29 der Zweiten Berechnungsverordnung umfasst es Ertragsminderungen durch uneinbringliche Miet-, Pacht-, Vergütungs- oder Zuschlagsrückstände sowie durch Leerstand zur Vermietung bestimmter Räume; hinzukommen können uneinbringliche Rechtsverfolgungskosten, der Höchstansatz beträgt 2 % der maßgeblichen Erträge, bei 120.000 Euro jährlichem Rohertrag rechnerisch höchstens 2.400 Euro jährlich beziehungsweise 200 Euro monatlich, und der Ansatz gilt nicht, soweit der Ausfall anderweitig gedeckt ist.
Eine offene Forderung ist noch kein nachgewiesener Verlust
Für die Prüfung ist das Wort uneinbringlich entscheidend. Eine noch offene Mietforderung und ein endgültig nicht realisierbarer Anspruch sind nicht dasselbe. Ich würde deshalb bei einer Rückstandsliste nicht bei der Gesamtsumme stehen bleiben, sondern nach Zahlungsstand, Verlauf und vorhandenen Unterlagen fragen.
Die Grafik ordnet die zentralen Begriffe ein. Die vereinfachte Darstellung ersetzt dabei nicht die Prüfung, ob ein Rückstand tatsächlich uneinbringlich ist.
Bei Rechtsverfolgungskosten gilt dieselbe Sorgfalt: Nicht jede anwaltliche Rechnung gehört automatisch in diese Position. Prüfen Sie, worauf sich die Kosten beziehen, wer sie tragen soll und ob ein Erstattungsanspruch realisierbar erscheint.
Welche Unterlagen den Rechtsbegriff mit dem Haus verbinden
Für den Datenraum würde ich folgende Nachfragen festhalten:
- Mietrückstände: Welche Forderungen sind offen, wie werden sie erläutert, und welche Zahlungseingänge stehen ihnen gegenüber?
- Laufende Verfahren: Gibt es Zahlungs- oder Räumungsverfahren und belastbare Angaben zu den daraus erwarteten Kosten?
- Leerstandszeiten: Seit wann fehlen Einnahmen, und was dokumentiert die Verwaltung zur Ursache?
- Sicherheiten und Ersatzansprüche: Welche vertraglichen Sicherheiten oder Ansprüche gegen Dritte sind vorhanden und tatsächlich nutzbar?
Diese Unterlagen gehören zum Verständnis des vermieteten Bestands. Als ergänzende Orientierung zum Umgang mit bestehenden Mietverhältnissen beim Erwerb eignet sich die Erläuterung zu Kauf bricht nicht Miete.
Der gesetzliche Höchstansatz ist kein Zahlungsprotokoll des Hauses. Sie können daraus weder ablesen, wie zuverlässig die vorhandenen Mieter zahlen, noch ob ein ausgewiesener Rückstand später eingeht. Dafür brauchen Sie die objektbezogenen Belege.
Mietausfallwagnis und strukturellen Leerstand trennen
Eine leere Wohnung kann einen bevorstehenden Mieterwechsel bedeuten. Ein dauerhaft unvermieteter Gebäudeteil verlangt dagegen eine andere Prüfung. Auf einem Foto sehen beide Situationen ähnlich aus, wirtschaftlich sollten Sie sie nicht gleich behandeln.
Die folgende Darstellung veranschaulicht den Zusammenhang zwischen Vermietung und Ertragsrisiko.
Die Ursache entscheidet über die Zuordnung
Die Ertragswertrichtlinie zur Abgrenzung des Mietausfallwagnisses erfasst uneinbringliche Zahlungsrückstände und vorübergehenden Leerstand sowie gegebenenfalls zusätzliche eigentümerseitige Bewirtschaftungs- und uneinbringliche Verfahrenskosten; dauerhafter oder struktureller Leerstand ist dagegen als besonderes objektspezifisches Grundstücksmerkmal zu berücksichtigen, und dem Wohnnutzungsansatz von 2 % entsprechen bei 500.000 Euro marktüblichem Jahresrohertrag 10.000 Euro, während 40.000 Euro entgangene Jahresmiete eines dauerhaft unvermieteten Gebäudeteils gesondert zu analysieren wären.
Diese Abgrenzung ist mehr als eine Frage der Tabellenbeschriftung. Bei vorübergehendem Leerstand prüfen Sie den erwarteten Übergang zur erneuten Vermietung. Bei strukturellem Leerstand müssen Sie zunächst begründen können, ob und unter welchen Voraussetzungen die angesetzte Einnahme überhaupt erreichbar ist.
Dafür reicht die Aussage der Verwaltung, eine Fläche werde schon wieder vermietet, nicht aus. Ich würde nach der bisherigen Vermarktung, dem Zustand der Räume und den dokumentierten Gründen für die fehlende Vermietung fragen. Solange diese Informationen fehlen, sollte die Kalkulation die Unsicherheit sichtbar lassen.
Ein dauerhaft leeres Gebäudeteil wird nicht dadurch zu einem vorübergehenden Risiko, dass man es unter einem pauschalen Abschlag verbucht.
Vom Leerstandsvermerk zur Modellentscheidung
Für die Zuordnung hilft eine kurze Gegenüberstellung:
| Prüffrage | Vorübergehender Leerstand | Struktureller Leerstand |
|---|---|---|
| Was muss erklärt werden? | Übergang bis zur erneuten Vermietung | Dauerhafte oder grundlegende Vermietungshindernisse |
| Welche Unterlagen helfen? | Mietende, Vermarktungsstand, geplanter Mietbeginn | Ursachenanalyse, Zustand, belastbares Nutzungskonzept |
| Was braucht das Modell? | Nachvollziehbare zeitliche Annahme | Eigenständige objektspezifische Behandlung |
Als ergänzendes Anschauungsmaterial können Sie das folgende Video nutzen.
Die konkrete Modellierung hängt davon ab, wo Sie den Sachverhalt bereits berücksichtigt haben. Haben Sie den nachhaltig erzielbaren Rohertrag wegen der dauerhaft fehlenden Vermietbarkeit reduziert, dürfen Sie dieselbe entgangene Einnahme nicht nochmals vollständig abziehen. Arbeiten Sie dagegen zunächst mit einem unbereinigten Ertrag, muss die Korrektur an anderer Stelle ausdrücklich erkennbar werden.
Wichtig ist nicht eine möglichst hohe Zahl von Abzügen. Wichtig ist eine vollständige und überschneidungsfreie Erfassung. Dokumentieren Sie deshalb neben der Ursache immer auch, an welcher Stelle der Kalkulation Sie deren Wirkung angesetzt haben.
Den Risikopuffer auf den richtigen Rohertrag rechnen
Die Rechenaufgabe beginnt nicht beim Prozentsatz, sondern bei dessen Grundlage. Eine sauber ausgeführte Multiplikation hilft Ihnen wenig, wenn die verwendete Jahresmiete weder zu den Verträgen noch zur nachvollziehbaren Marktmiete passt.
Anlage 3 der ImmoWertV zu den Bewirtschaftungskosten nennt für das Mietausfallwagnis bei Wohnnutzung 2 %, bei reiner oder gemischter gewerblicher Nutzung 4 % des marktüblich erzielbaren Rohertrags; bei 300.000 Euro marktüblichem Jahresrohertrag ergibt der Wohnansatz 6.000 Euro jährlich, während eine zusätzliche Differenz zwischen Ist- und Soll-Miete von 15.000 Euro als eigenständige Mietlücke zu behandeln ist.
Zuerst die Mietbegriffe eindeutig machen
In einer Ankaufskalkulation würde ich die Begriffe nicht unkommentiert übernehmen. Vertragsmiete bezeichnet hier den vereinbarten Betrag, Zahlungseingang den tatsächlich vereinnahmten Betrag und marktüblicher Rohertrag die plausibilisierte Bewertungsgrundlage. Diese Unterscheidung verhindert, dass eine unbezahlte Vertragsmiete versehentlich als zu niedrige Vertragsmiete behandelt wird.
Auch Soll-Miete braucht eine Erläuterung. Verwendet der Verkäufer damit die vertraglich geschuldete Miete oder eine angenommene Marktmiete nach künftigen Anpassungen? Ohne diese Klärung kann dieselbe Spaltenüberschrift in verschiedenen Dateien unterschiedliche Aussagen enthalten.
Ich würde die Unterlagen deshalb in einer festen Reihenfolge abgleichen:
- Mieterliste gegen Verträge: Stimmen Einheiten, vereinbarte Mieten und Vertragsstände überein?
- Nachträge gegen Ausgangsvertrag: Welche Änderungen sind dokumentiert, und ab wann sollen sie gelten?
- Vertragsstand gegen Zahlungseingänge: Welche Abweichung betrifft die Zahlung statt die Miethöhe?
- Vertragsmiete gegen Marktannahme: Welche Unterlagen tragen den angesetzten marktüblichen Ertrag?
Drei getrennte Ertragsabzüge
Die Beträge aus den erläuterten Beispielen sollten nicht zu einer vermeintlich universellen Musterrechnung zusammengezogen werden. Die folgende Tabelle zeigt stattdessen, welche Positionen getrennt bleiben müssen und wie Sie die bereits genannten Beispielbeträge zuordnen.
| Position | Grundlage | Betrag im Beispiel | Behandlung |
|---|---|---|---|
| Modell-Mietausfallwagnis | Marktüblich erzielbarer Rohertrag | Der oben berechnete Wohnansatz | Als eigene modellbezogene Risikoposition ausweisen |
| Mietlücke | Dokumentierte Differenz zwischen Vertrags- und plausibilisierter Vergleichsmiete | Die oben genannte zusätzliche Mietdifferenz | Eigenständig mit Ausgangsmiete und zeitlicher Annahme erklären |
| Struktureller Leerstand | Objektbezogen belegte, dauerhaft fehlende Einnahme | Der im Leerstandsbeispiel erläuterte Jahresbetrag | Gesondert berücksichtigen, sofern noch nicht in der Einnahmenbasis erfasst |
Eine Mietlücke ist dabei nicht automatisch ein kurzfristig hebbares Potenzial. Für den Businessplan würde ich zusätzlich festhalten, welche Einnahme heute belegt ist und welche erst aufgrund einer noch zu prüfenden Veränderung erwartet wird.
Bei einer softwaregestützten Prüfung sollten Sie dieselbe Transparenz verlangen wie bei einer manuellen Auswertung: Dokumentquelle, verwendete Bemessungsgrundlage, Rechenweg und betroffene Modellposition. Ein einzelner automatisch erzeugter Sicherheitsabschlag lässt sich schlechter prüfen als eine nachvollziehbare Überleitung. Der normierte Ansatz bleibt ein Bewertungsbenchmark, keine objektspezifische Zahlungsprognose.
Wirkung auf Angebotspreis, Cashflow und Rendite
Sie sitzen wieder vor Ihrer Angebotskalkulation. Diesmal sind die Einnahmen nicht mehr nur als Gesamtsumme erfasst, sondern nach Ursache und Beleg aufgeteilt. Jetzt lässt sich prüfen, ob Ihr bisheriger Angebotspreis zu den erwartbaren Zuflüssen passt.
Nehmen Sie das bereits erläuterte Leerstandsbeispiel: Wer nur die Modellreserve berücksichtigt, die dauerhaft fehlende Einnahme aber ungekürzt im Ausgangsertrag stehen lässt, kalkuliert mit einem zu hohen verfügbaren Ertrag. Die Rechenformel kann korrekt sein, obwohl das Ergebnis wirtschaftlich nicht trägt.
Dieselbe Feststellung wirkt an verschiedenen Stellen
Beim Cashflow interessiert Sie, welche Einnahmen in der jeweiligen Betrachtungsperiode tatsächlich erwartet werden und welche Ausgaben ihnen gegenüberstehen. Ein Modellansatz ist dabei keine bereits erfolgte Auszahlung. Halten Sie erwartete Risiken und bekannte Zahlungsabweichungen auseinander, damit Sie die laufende Liquidität beurteilen können.
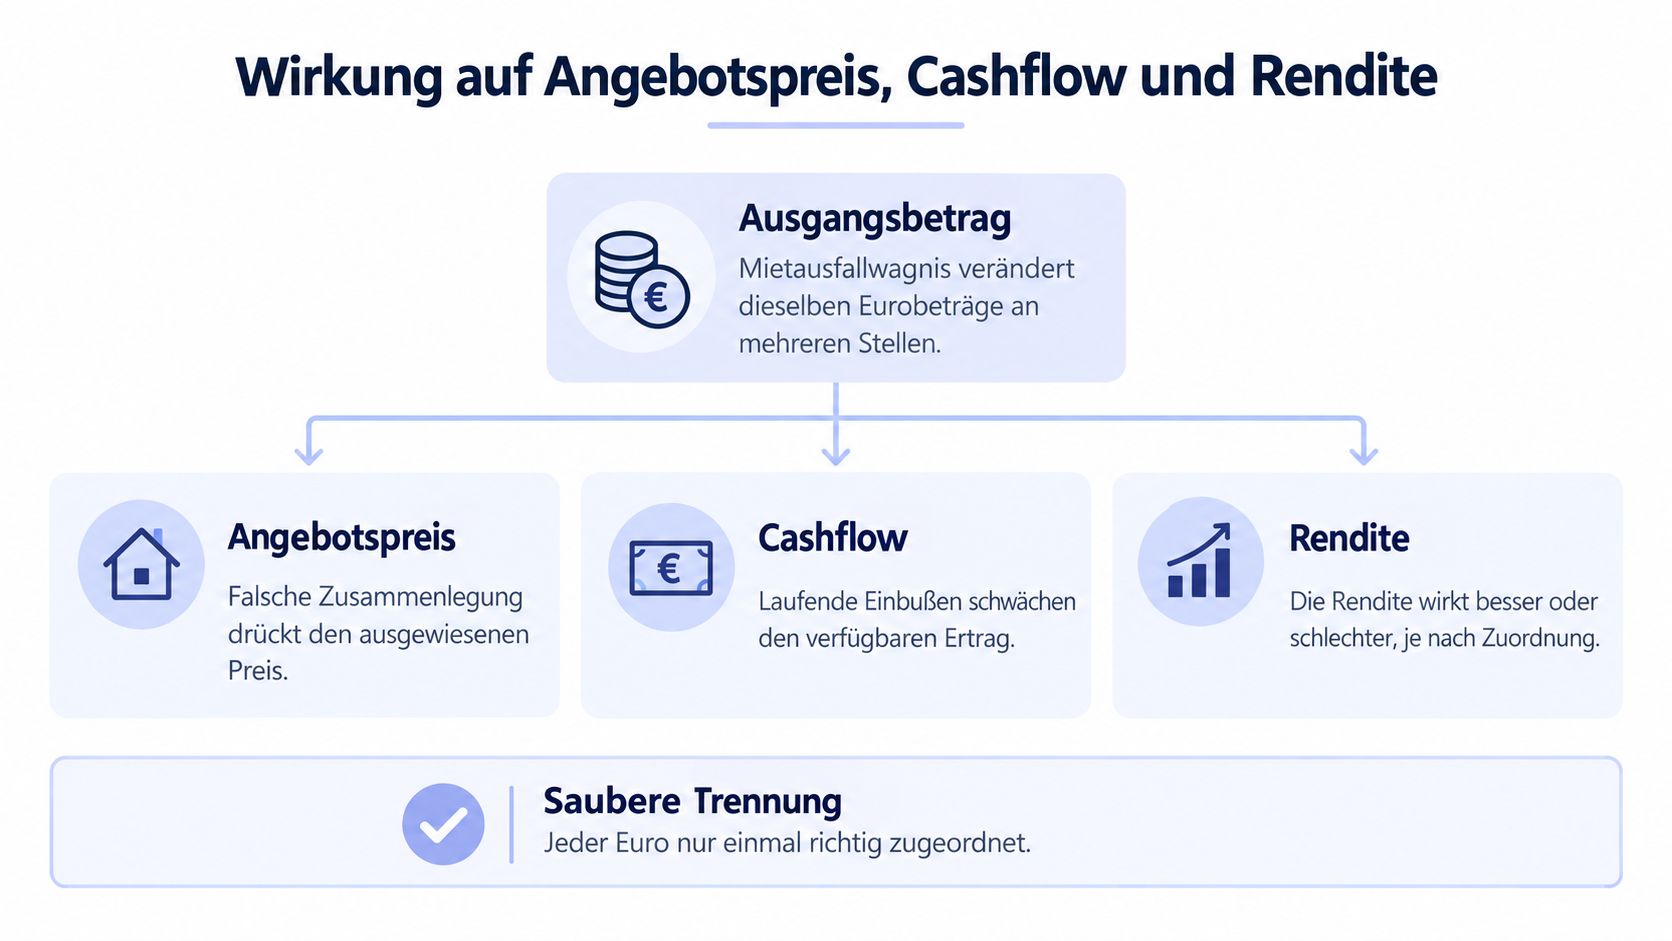
Beim Angebotspreis geht es darum, welchen Betrag Sie auf Basis dieser Ertragserwartung vertreten können. Eine jährlich fehlende Einnahme lässt sich nicht ohne Weiteres als gleich hoher einmaliger Kaufpreisabschlag übersetzen. Dafür müssen unter anderem Dauer und Bewertungsannahmen feststehen.
Die Grafik zeigt, an welchen Stellen Sie die Zuordnung kontrollieren sollten.
Bei der Rendite würde ich darauf achten, dass Sie durchgängig denselben Ertragsbegriff verwenden. Ein Bruttovergleich auf Vertragsmietbasis beantwortet eine andere Frage als eine Berechnung nach Berücksichtigung eigentümerseitiger Belastungen. Beschriften Sie die Kennzahl entsprechend, statt verschiedene Ergebnisse unter derselben Überschrift zu vergleichen.
Den Kaufpreisfaktor nicht unbemerkt umdefinieren
Auch beim Kaufpreisfaktor braucht der Nenner eine klare Bezeichnung. Teilen Sie einen unveränderten Kaufpreis durch eine niedrigere, bereinigte Jahresmiete, ergibt sich rechnerisch ein höherer Faktor. Ersetzen Sie dabei die übliche Mietbasis durch eine Nettoertragsgröße, sollten Sie das ausdrücklich kennzeichnen.
Für die abschließende Kontrolle würde ich folgende Fragen neben das Angebot legen:
- Ertrag vollständig bereinigt: Sind alle dokumentierten Einnahmeneinschränkungen dort berücksichtigt, wo sie entstehen?
- Keine Doppelzählung: Wird ein bereits korrigierter Sachverhalt später nochmals als Abschlag angesetzt?
- Preisannahme erklärt: Können Sie zeigen, wie die Feststellung Ihre Zahlungsbereitschaft beeinflusst?
Bei einer einzelnen Wohnung können Sie diese Kontrolle in eine umfassendere Checkliste für den Kauf einer Eigentumswohnung einbetten.
Eine exakte Kaufpreiswirkung braucht mehr als den jährlichen Ausfallbetrag. Fehlen belastbare Annahmen zu Dauer, Entwicklung und Bewertung, würde ich keine scheinpräzise Preiskorrektur ausweisen, sondern den offenen Prüfpunkt benennen.
Umlage, Versicherung und typische Fehlschlüsse
Die Aussage, das Risiko sei versichert, klingt zunächst beruhigend. Für die Ankaufsprüfung ist sie aber unvollständig. Entscheidend ist, welches Ereignis versichert ist, wer einen Anspruch hat und unter welchen Bedingungen eine Erstattung erfolgt.
Für preisfreien Wohnraum gehört das Bonitäts- und Zahlungsrisiko grundsätzlich zum Vermieterrisiko; eine Versicherung gegen Zahlungsunwilligkeit oder Zahlungsunfähigkeit ist keine umlagefähige Betriebskostenposition, während davon eine schadensbezogene Mietausfalldeckung innerhalb der Gebäudeversicherung zu unterscheiden ist, wie die Unterlagen zur aktuellen Rechtsprechung im Wohnraummietrecht erläutern.
Die Bezeichnung der Police reicht nicht
Eine Versicherung, die bei Mietausfall während der Wiederherstellung nach einem Gebäudeschaden leisten kann, beantwortet nicht automatisch die Frage nach ausbleibenden Zahlungen eines Mieters ohne solchen Schaden. Ich würde deshalb nicht nur den Versicherungsschein anfordern, sondern die für den behaupteten Schutz maßgeblichen Bedingungen.
Ebenso wenig würde ich eine Position in der Betriebskostenabrechnung als Beweis dafür akzeptieren, dass der Eigentümer das Risiko wirksam auf die Mieterschaft verlagert hat. Die wirtschaftliche Rechnung muss auf der zutreffenden Zuordnung beruhen, nicht allein auf der bisherigen Abrechnungspraxis.
Für den Ankauf: Eine behauptete Absicherung ist erst dann kalkulationsfähig, wenn Anspruch, Umfang und verbleibendes Eigentümerrisiko nachvollziehbar sind.
Ursachen und Erstattungen getrennt prüfen
Im Datenraum würde ich nicht einen allgemeinen Ordnervermerk zur Absicherung genügen lassen, sondern die Zusammenhänge einzeln dokumentieren:
- Bonitätsbedingter Ausfall: Welche Zahlung fehlt, und welche Unterlagen erklären den Stand der Forderung?
- Leerstand: Weshalb ist die Fläche unvermietet, und welche Annahme trägt den erwarteten Mietbeginn?
- Gebäudeschaden: Welcher dokumentierte Schaden verhindert oder beeinträchtigt die Nutzung?
- Versicherungserstattung: Welcher konkrete Anspruch soll den Einnahmeausfall ausgleichen?
- Umlagefähige Kosten: Welche Kostenposition wird abgerechnet, und ist sie von der Ausfallursache sauber abgegrenzt?
Damit vermeiden Sie auch eine vorschnelle Saldierung. Ein erwarteter Versicherungszufluss sollte nicht kommentarlos eine fehlende Miete ersetzen. Dokumentieren Sie zunächst den Ausfall und daneben die dazugehörige mögliche Erstattung, einschließlich offener Fragen.
Für das Angebot zählt dann das verbleibende wirtschaftliche Risiko. Ist die Erstattung noch ungeklärt, würde ich das als offenen Punkt ausweisen und nicht so rechnen, als sei das Geld bereits verfügbar. Ist der Anspruch belastbar dokumentiert, muss die Kalkulation umgekehrt vermeiden, denselben gedeckten Ausfall nochmals ungekürzt als Eigentümerrisiko anzusetzen.
Mietausfallwagnis im Datenraum prüfen und entscheiden
Eine belastbare Entscheidung entsteht nicht durch möglichst viele Dokumente, sondern durch nachvollziehbare Verbindungen zwischen ihnen. Die Mieterliste beschreibt den Bestand, die Verträge erklären die vereinbarten Ansprüche, und Zahlungsunterlagen zeigen, was davon tatsächlich eingeht. Erst im Abgleich erkennen Sie, welche Abweichung Sie untersuchen müssen.
Bei der manuellen Sichtung würde ich jede Feststellung unmittelbar mit Dokument, Fundstelle und finanzieller Bedeutung erfassen. Daneben gehören weitere ankaufsrelevante Unterlagen wie Grundbuch, Exposé und gegebenenfalls Unterlagen zu Erbbaurechten, Sonderumlagen oder Grundschulden in eine eigene Prüfung. Diese Themen sollten nicht unter dem Mietausfallwagnis mitlaufen.
Von der Fundstelle zur Entscheidung
Eine strukturierte Datenraumprüfung sollte Ihnen nicht nur auffällige Textstellen liefern. Sie sollte erkennbar machen, welche Unterlagen fehlen, welche Aussagen sich widersprechen und welche Annahme deshalb noch nicht belastbar ist. Bei einer KI-gestützten Vertragsprüfung würde ich insbesondere auf nachvollziehbare Quellenverweise und die Möglichkeit achten, die betreffende Originalstelle selbst zu kontrollieren.
Für Ihre Entscheidung lässt sich jede Feststellung nach demselben Grundprinzip bearbeiten:
- Befund festhalten: Was steht tatsächlich im Dokument, und welche andere Unterlage bestätigt oder widerspricht der Aussage?
- Wirtschaftliche Folge bestimmen: Betrifft der Befund eine Forderung, eine laufende Einnahme oder eine Annahme über künftige Vermietbarkeit?
- Modellstelle zuordnen: Wo ist die Wirkung bereits berücksichtigt, und wo fehlt die Korrektur noch?
- Offenen Punkt entscheiden: Brauchen Sie eine Nachlieferung, eine geänderte Kalkulation oder eine weitere fachliche Prüfung?
Nur belegte Wirkungen in den Angebotspreis übernehmen
Ich würde den Datenraum mit einer kurzen Entscheidungsliste abschließen. Jede wesentliche Position erhält einen Status: belegt, plausibilisiert oder offen. So erkennen Sie, welche Annahmen Sie bereits vertreten können und welche vor einem verbindlichen Angebot geklärt werden sollten.
Der nächste Schritt ist konkret: Gleichen Sie die vorhandene Mieterliste mit den Verträgen ab und markieren Sie jede Abweichung mit ihrer Fundstelle. Ordnen Sie anschließend Rückstände, Mietlücken und dauerhaften Leerstand getrennt zu, bevor Sie den Angebotspreis freigeben. Einen unbelegten Betrag würde ich weder als sichere Einnahme noch als endgültigen Verlust behandeln.
Leverage bietet eine KI-gestützte Datenraumprüfung für Wohnimmobilien in Deutschland mit Lückenliste und strukturiertem, quellengestütztem Prüfbericht. Besuchen Sie Leverage, laden Sie Ihren Datenraum hoch und prüfen Sie die Unterlagenlücken, damit Sie Mietausfallwagnis, Mietlücke und Leerstand vor Ihrem Angebot nachvollziehbar auseinanderhalten können.