Zinshaus kaufen: der Ankaufsleitfaden 2026
Zinshaus kaufen 2026: Nebenkosten, Faktor, Due Diligence und Checkliste bis zum Notar für Mehrfamilienhäuser.
Rund 2.600 statt etwa 6.000 Käufe von Mehrfamilienhausgrundstücken pro Jahr: So beschreibt die BBSR-Immobilienmarktanalyse den Unterschied zwischen 2024 und den frühen 2010er-Jahren. Wer ein Zinshaus kaufen will, sollte deshalb nicht mit einem vermeintlich marktüblichen Faktor beginnen. Wenige Vergleichsfälle machen eine genaue Prüfung des einzelnen Hauses wichtiger, nicht entbehrlich.
Meine Empfehlung als Ankaufsberater: Rechnen Sie zuerst Ihren gesamten Kapitaleinsatz, danach den Überschuss aus belegten Mieten und erst dann den vertretbaren Preis. Käufer unterschreiben zu früh, wenn sie Mietpotenzial wie vorhandenen Ertrag behandeln, Sanierungskosten ausblenden oder den Vermieteranteil an den CO₂-Kosten vollständig den Mietern zurechnen.
Kaufnebenkosten und Eigenkapital vor dem Faktor
240.000 Euro Erwerbsnebenkosten bei einem Kaufpreis von 2 Millionen Euro ergeben sich bereits aus dem groben Ansatz von 12 Prozent, den die Sparkasse in ihrem Ratgeber zu Kaufnebenkosten neben folgenden Spannen nennt: Grunderwerbsteuer 3,5 bis 6,5 Prozent, Notar und Grundbuch etwa 1,0 bis 1,5 Prozent sowie Maklerkosten häufig 3 bis 6 Prozent zuzüglich Umsatzsteuer; als grober Gesamtrahmen gelten rund 12 bis 15 Prozent.
Kaufnebenkosten bei 1 und 2 Millionen Euro
| Position | Spanne |
|---|---|
| Grunderwerbsteuer | 3,5–6,5 % je Bundesland; rechnerisch 35.000–65.000 € bei 1 Mio. € beziehungsweise 70.000–130.000 € bei 2 Mio. € |
| Notar und Grundbuch | 1,0–1,5 %; rechnerisch 10.000–15.000 € beziehungsweise 20.000–30.000 € |
| Maklercourtage | 3–6 % zzgl. Umsatzsteuer; rechnerisch 30.000–60.000 € beziehungsweise 60.000–120.000 €, jeweils ohne Umsatzsteuer |
| Gesamt inkl. Umsatzsteuer | Grober Planungsrahmen rund 12–15 %; rechnerisch 120.000–150.000 € beziehungsweise 240.000–300.000 € |
Der Gesamtrahmen ist keine Addition der jeweiligen Tabellenminima und Tabellenmaxima. Er ersetzt auch keine objektspezifische Kostenaufstellung. Tragen Sie den tatsächlichen Steuersatz am Objektstandort, den konkreten Courtagesatz und die darauf entfallende Umsatzsteuer getrennt ein.
Der Kaufpreis im Exposé ist folglich nicht Ihr vollständiger Investitionsbetrag. Dazu kommen die Erwerbskosten, sofort notwendige Arbeiten und ein Liquiditätspuffer. Wer nur Kaufpreis und Jahresmiete gegenüberstellt, lässt einen Teil seines eingesetzten Kapitals aus der Renditerechnung verschwinden.
Den Eigenkapitalbedarf vor dem Bankgespräch bestimmen
Legen Sie in Excel oder Ihrer Kalkulationssoftware getrennte Zeilen für Kaufpreis, Erwerbsnebenkosten, kurzfristige Maßnahmen und Liquiditätsreserve an. Daneben gehört eine eigene Finanzierungsspalte. Dort steht nur, was die Bank für genau dieses Objekt plausibel finanzieren würde, nicht Ihr Wunschbetrag.
Rechnen Sie anschließend:
Eigenkapitalbedarf = Kaufpreis + Erwerbsnebenkosten + Anfangsinvestitionen + Liquiditätsreserve − zugesagtes Fremdkapital.
Diese Rechnung verhindert einen typischen Fehler: Das gesamte verfügbare Eigenkapital fließt in den Erwerb, während für eine defekte Heizung oder einen längeren Leerstand nichts übrig bleibt. Eine rechnerisch geschlossene Finanzierung ist noch keine tragfähige Liquiditätsplanung.
- Finanzierungsumfang klären: Lassen Sie sich ausdrücklich bestätigen, welche Kosten die Bank berücksichtigt. Unterstellen Sie nicht, dass sie sämtliche Erwerbsnebenkosten mitfinanziert.
- Courtage prüfen: Kontrollieren Sie Berechnungsgrundlage, Fälligkeit und Umsatzsteuer. Verhandeln Sie die Vergütung, bevor Sie Ihre Kalkulation verbindlich machen.
- Reservierungszahlungen zuordnen: Ein bereits gezahlter Betrag darf nicht stillschweigend als Kaufpreisbestandteil gelten. Prüfen Sie schriftlich, ob und wie er angerechnet wird.
- Sonderkonstellationen separat rechnen: Bei einem Erbbaurecht oder einem Anteilskauf lässt sich die Standardrechnung für einen unmittelbaren Grundstückskauf nicht ungeprüft übernehmen.
Den Faktor nicht mit der Anfangsrendite verwechseln
Der Bruttomietfaktor beschreibt das Verhältnis zwischen Kaufpreis und Jahresnettokaltmiete. Er sagt weder, wie viel Eigenkapital Sie benötigen, noch welchen Überschuss Sie nach Bewirtschaftung und Finanzierung behalten.
Ankaufsregel: Reservieren Sie das Geld für Erwerb und Betrieb getrennt. Eine Immobilie darf nicht schon deshalb aufgehen, weil Sie die erste größere Reparatur aus der Rechnung streichen.
Legen Sie Ihre Eigenkapitalgrenze fest, bevor Sie sich auf einen Preis einigen. Wenn der Verkäufer mehr verlangt, als Finanzierung und Reserve gemeinsam erlauben, ist nicht Ihre Reserve verhandelbar, sondern der Kaufpreis.
Transaktionsmarkt und belastbare Kaufpreisfaktoren
Der Immobilienmarkt hat sich erholt, doch daraus folgt kein belastbarer Faktor für Ihr Haus: Das BBSR nennt für Deutschland 2025 rund 872.000 Kaufverträge, einen Geldumsatz von 278 Milliarden Euro und rund 198 Milliarden Euro bei Wohnimmobilien; für die wichtigsten 50 Mehrfamilienhausmärkte weist die Analyse für 2024 zugleich eine starke Konzentration auf Berlin, München und Hamburg aus, wie die folgende Übersicht zeigt.
Marktmaßstab für Zinshauskäufer
| Kennzahl | Wert | Zeitraum |
|---|---|---|
| Kaufverträge gesamt | Rund 872.000, plus 8 Prozent | 2025 |
| Geldumsatz Immobilienmarkt | 278 Mrd. Euro, plus 13 Prozent | 2025 |
| Davon Wohnimmobilien | Rund 198 Mrd. Euro, über 70 Prozent | 2025 |
| Zinshausvolumen in 50 Märkten | Rund 17,6 Mrd. Euro, plus 38 Prozent | 2024 |
| Anteil Berlin, München, Hamburg | Etwa 39 Prozent dieses Volumens | 2024 |
| Käufe von MFH-Grundstücken | Rund 2.600 statt etwa 6.000 | 2024 gegenüber frühen 2010er-Jahren |
Die Grafik ordnet die gesamtdeutschen Kennzahlen ein.
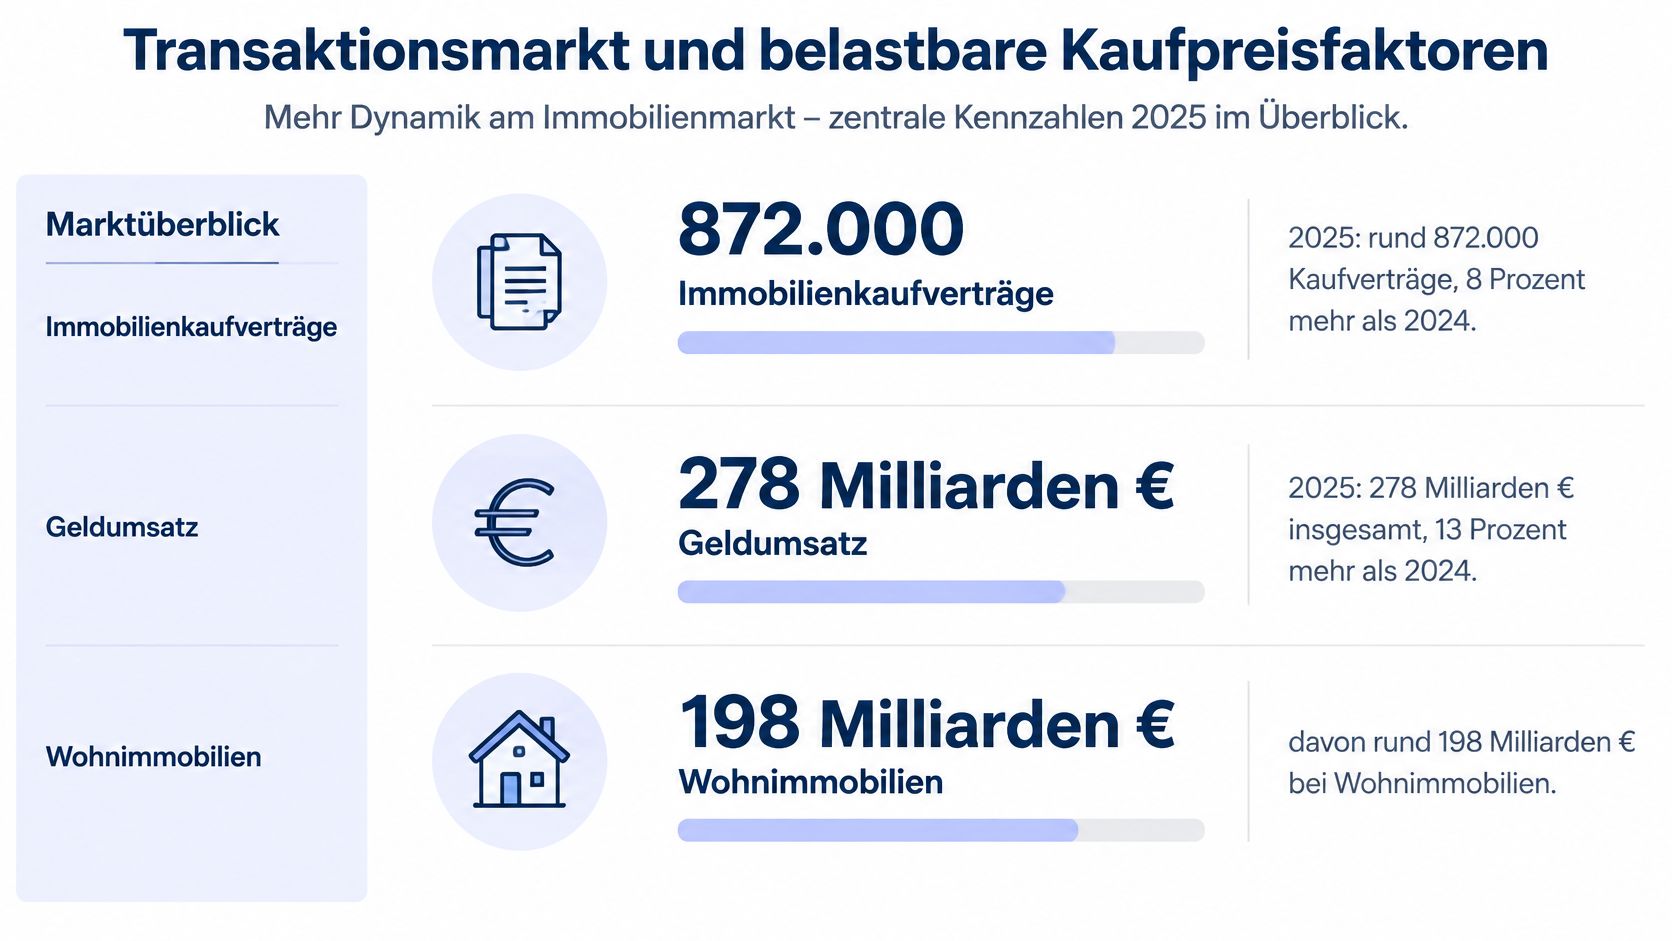
Ein größerer Gesamtumsatz hilft Ihnen wenig, wenn Sie für die konkrete Mikrolage kaum vergleichbare Verkäufe finden. Ein saniertes Haus in einer gefragten Großstadtlage ist kein Preisbeleg für einen Bestand mit schwacher Vermietbarkeit und offenen Bauteilrisiken. Auch ein Inserat ist noch kein Nachweis eines tatsächlich erzielten Kaufpreises.
Lokale Vergleichbarkeit statt bundesweiter Durchschnittswerte
Verlangen Sie zu jedem Vergleichsobjekt eine Erklärung, weshalb es vergleichbar ist. Entscheidend sind Lage, Zustand, Vermietung, Grundstücksrechte und der Mietbegriff, auf dessen Grundlage der Faktor berechnet wurde. Ein Faktor auf erwartete Neuvermietungsmieten lässt sich nicht mit einem Faktor auf bestehende Vertragsmieten gleichsetzen.
Prüfen Sie den angebotenen Preis in dieser Reihenfolge:
- Mietbasis auseinanderhalten. Trennen Sie heutige Vertragsmieten, tatsächliche Zahlungseingänge, rechtlich zulässige Erhöhungen und bloße Angebotsmieten.
- Vergleichsfälle qualifizieren. Suchen Sie lokale Verkäufe mit ähnlichen Objekteigenschaften. Dokumentieren Sie Abweichungen, statt aus ungleichen Häusern einen scheinbar exakten Durchschnitt zu bilden.
- Ertragswert plausibilisieren. Lassen Sie den Preis zusätzlich anhand eines objektspezifischen Ertragswerts prüfen. Dafür reichen weder ein pauschaler Zinssatz noch die einfache Division des Reinertrags durch diesen Satz; Bodenwert, Restnutzungsdauer und objektspezifische Besonderheiten gehören dazu.
Fehlen lokale Vergleichsfälle, darf der Verkäufer die Lücke nicht mit Verweisen auf Spitzenlagen schließen. Sie brauchen dann eine besonders belastbare objektspezifische Bewertung und einen Preis, der die Unsicherheit berücksichtigt.
Was ein hoher Faktor tatsächlich bedeuten kann
Ein hoher Multiplikator kann durch niedrige Bestandsmieten entstehen. Er kann aber ebenso auf einen überhöhten Preis hinweisen. Erst die rechtliche und wirtschaftliche Prüfung des Mietpotenzials trennt diese Fälle.
Das Video ergänzt die Einordnung des Zinshauskaufs.
Kaufen Sie keine Preisgeschichte über die nächste Aufwärtsphase. Kaufen Sie einen nachprüfbaren Ertrag zu einem Preis, den Sie auch ohne optimistische Wiederverkaufsannahme vertreten können.
Wirtschaftlichkeit von der Ist-Miete bis zum Kapitaldienst
Beginnen Sie mit dem Mietkonto, nicht mit der Renditeangabe im Exposé. Ihre Kalkulation braucht eine nachvollziehbare Verbindung zwischen Wohnung, Vertrag, Forderung und Zahlungseingang. Eine Gesamtsumme ohne diese Verbindung ist keine belastbare Einnahmenbasis.
Die Rechnung in überprüfbarer Reihenfolge aufbauen
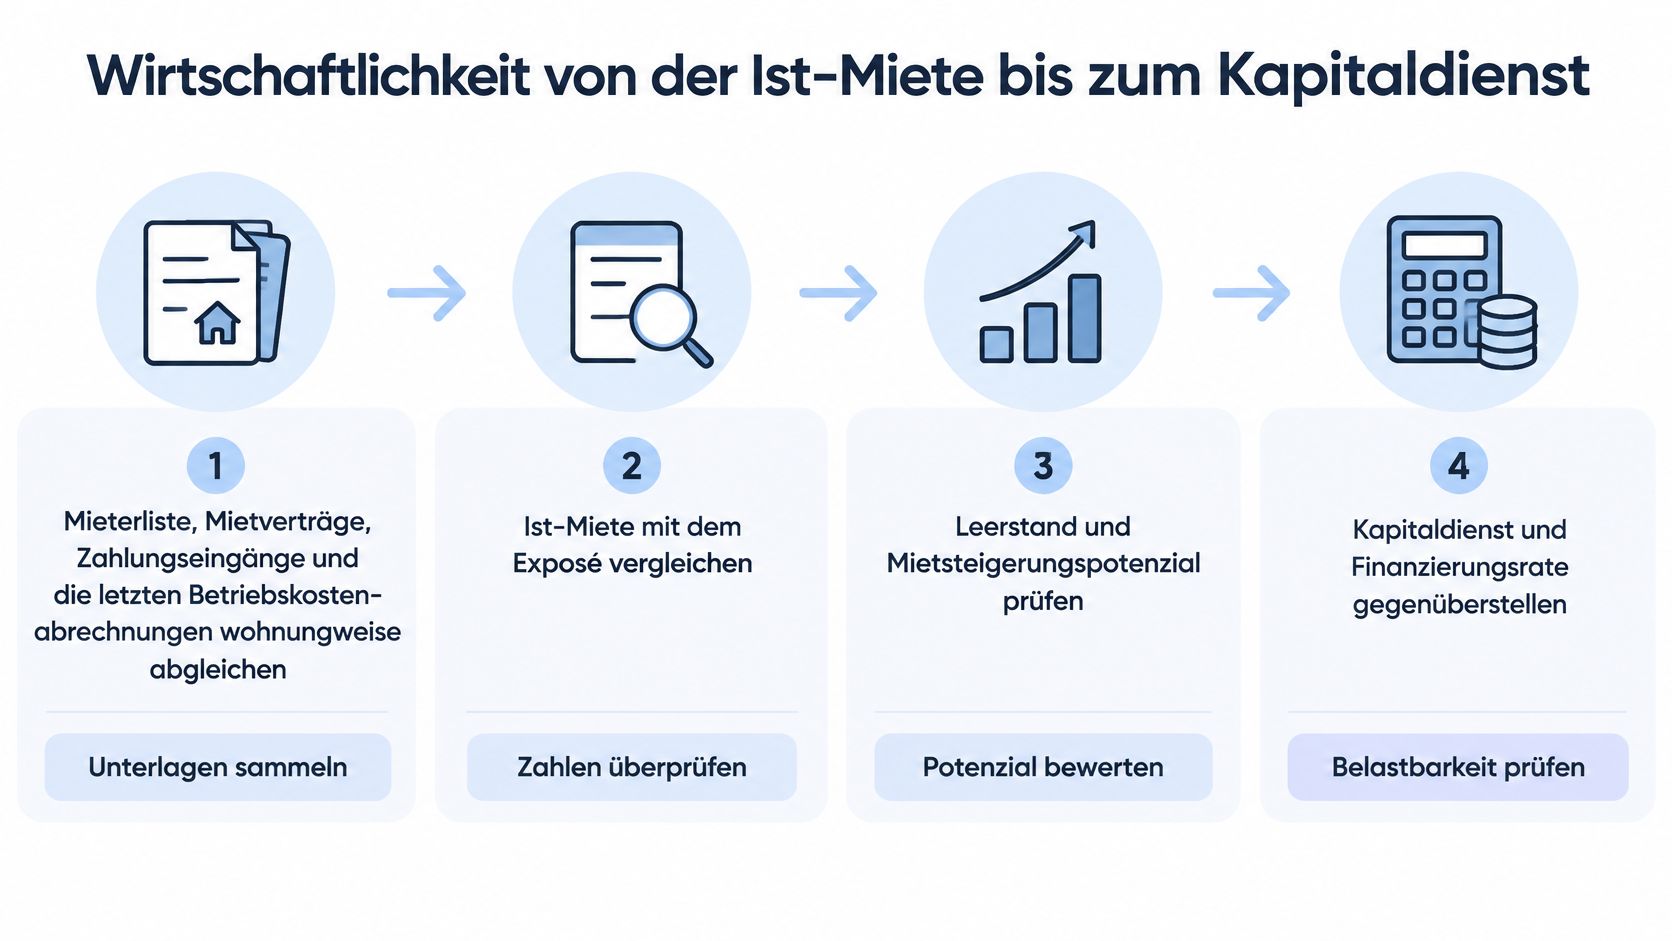
Unterlagen wohnungsweise abgleichen. Stellen Sie Mieterliste, Mietverträge, Nachträge, Zahlungseingänge und Betriebskostenabrechnungen nebeneinander. Erfassen Sie Nettokaltmiete und Betriebskostenvorauszahlungen getrennt. Prüfen Sie außerdem, ob Stellplätze, Nebenflächen oder sonstige Einnahmen tatsächlich vertraglich vereinbart sind.
Die nachhaltige Mietbasis bestimmen. Eine vertraglich geschuldete Miete ist nicht automatisch bezahlt; ein Zahlungseingang kann wiederum Nachzahlungen enthalten. Führen Sie deshalb Vertragsmiete, laufende Zahlung und Rückstand in getrennten Spalten. Übernehmen Sie zukünftige Staffeln oder mögliche Indexanpassungen nicht als bereits vorhandenen Ertrag.
Den laufenden Objektüberschuss ermitteln. Ziehen Sie nicht umlagefähige Bewirtschaftungskosten, Verwaltung und eine angemessene Vorsorge für Mietausfälle ab. Planen Sie bekannte Instandhaltungen separat nach Fälligkeit. So vermeiden Sie, dieselbe Maßnahme sowohl pauschal als auch vollständig als Sonderausgabe abzuziehen.
Den Kapitaldienst gegenüberstellen. Verwenden Sie das konkrete Finanzierungsangebot einschließlich Tilgung und gegebenenfalls weiterer laufender Finanzierungskosten. Der verbleibende Betrag zeigt, wie viel Liquidität das Haus nach Bedienung des Darlehens tatsächlich freisetzt. Tilgung ist zwar keine laufende Bewirtschaftungsausgabe, belastet aber Ihr Konto.
Ein schwaches Szenario rechnen. Unterstellen Sie einen längeren Zahlungsausfall, die Neuvermietung einer leer stehenden Wohnung mit Anlaufkosten und eine höhere Zinsbelastung bei Anschlussfinanzierung. Setzen Sie Mietsteigerungen nur dort an, wo Vertrag, Rechtslage und Nachfrage sie tragen. Prüfen Sie auch, ob ungünstige Ereignisse gleichzeitig auftreten können.
Die Grafik fasst die Verbindung zwischen Dokumentenprüfung und Finanzierungsbelastung zusammen.
Rendite und Zahlungsfähigkeit getrennt beurteilen
Für einen sauberen Renditevergleich müssen Sie Ertrag und Investitionsbasis konsistent definieren. Die Berechnung der Nettomietrendite hilft, laufende Objektkosten von der bloßen Bruttobetrachtung zu trennen. Ob Ihre Finanzierung tragfähig ist, entscheiden Sie anschließend anhand des Cashflows nach Kapitaldienst.
Legen Sie dafür unterschiedliche Tabellenblätter oder klar getrennte Rechenblöcke an. Die Objektbetrachtung zeigt, ob das Haus wirtschaftlich attraktiv ist. Die Finanzierungsbetrachtung zeigt, ob Sie es mit Ihrem Darlehen und Ihrer Liquidität halten können.
Eine positive Renditekennzahl bezahlt keine Rechnung. Entscheidend ist, ob zum Fälligkeitsdatum genug Geld auf dem Objektkonto liegt.
Ein weiterer Fehler betrifft die zeitliche Zuordnung. Eine Dachrechnung wird nicht dadurch leichter finanzierbar, dass sie rechnerisch über viele Jahre verteilt wird. Hinterlegen Sie deshalb neben der Ertragsrechnung einen Liquiditätsplan mit tatsächlichen Zahlungsterminen.
Vor dem Bankgespräch brauchen Sie eine abgestimmte Mietbasis, den Maßnahmenplan sowie Ihre Vorstellungen zu Zinsbindung und Tilgung. Lassen Sie die Bank mit denselben belegten Einnahmen rechnen wie Sie selbst. Eine Finanzierungszusage auf optimistischer Soll-Miete löst das wirtschaftliche Problem nicht.
Ist der Überschuss im schwachen Szenario negativ, bestimmen Sie den notwendigen zusätzlichen Liquiditätsbedarf ausdrücklich. Wenn Sie ihn weder tragen wollen noch können, reduzieren Sie Darlehen oder Preis. Ändern Sie nicht einfach die Annahmen, bis die Tabelle grün wird.
Technische und rechtliche Prüfung am Objekt
Gehen Sie bei der Begehung vom Überblick zu den kostenträchtigen Bauteilen. Ein frisch gestrichenes Treppenhaus ist kein Nachweis für einen gepflegten technischen Bestand. Nehmen Sie einen Bausachverständigen mit, sobald der Ankauf ernsthaft infrage kommt.
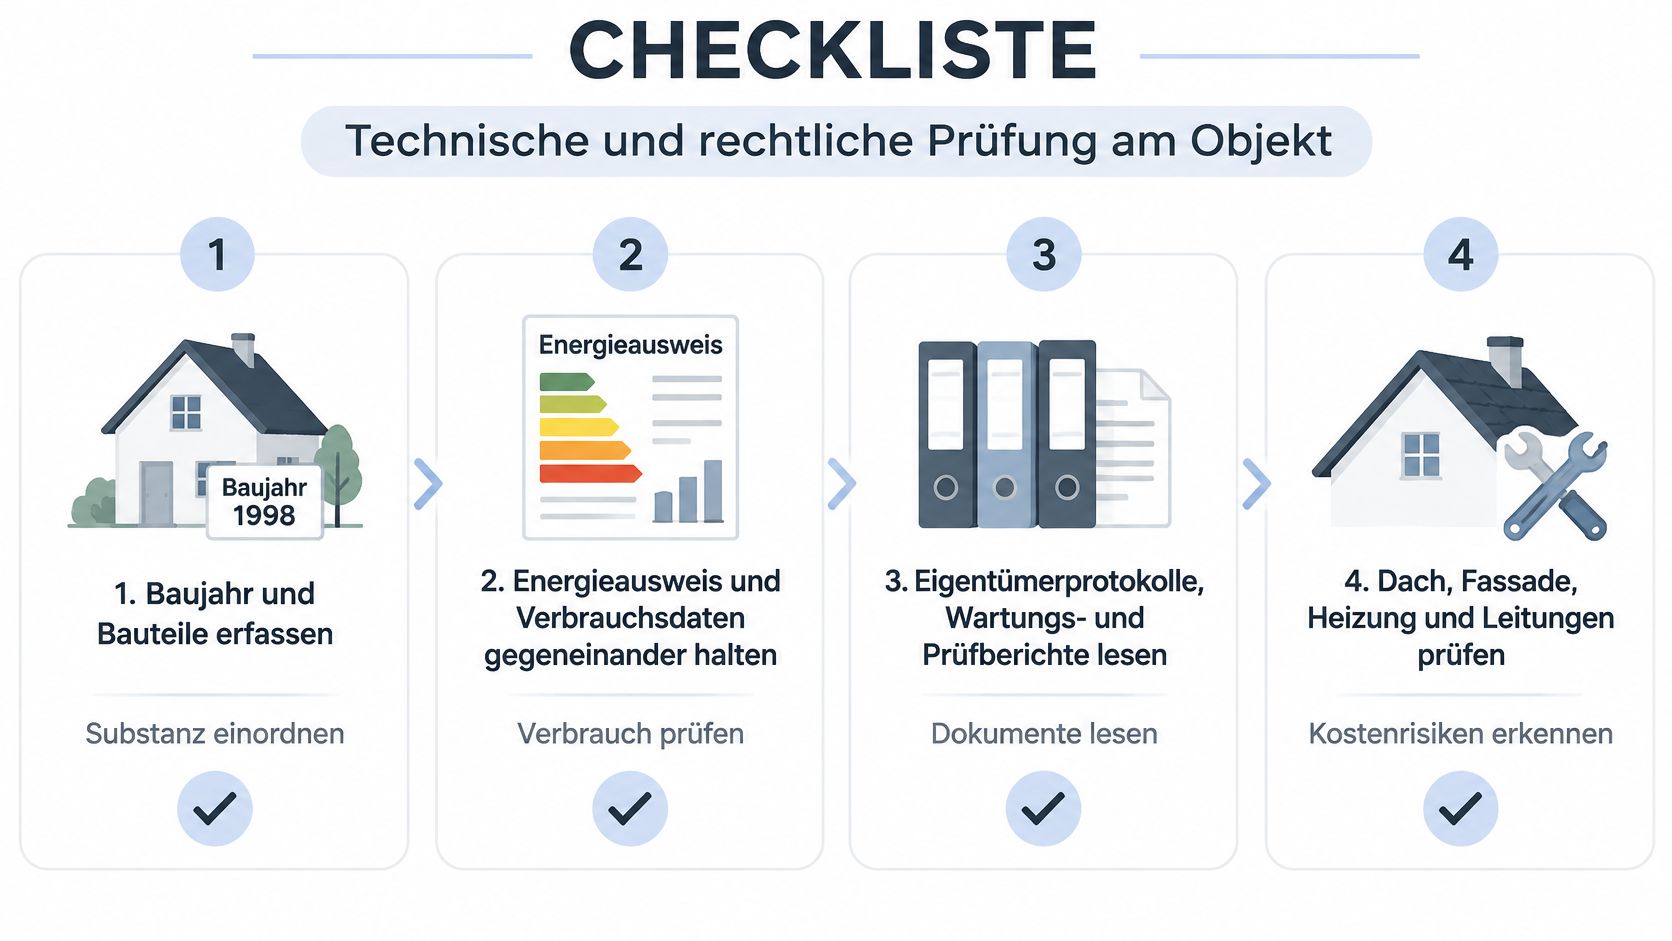
- Baujahr und Bauteile erfassen. Unterscheiden Sie ursprüngliche Substanz, erneuerte Bauteile und lediglich reparierte Oberflächen.
- Energieausweis und Verbrauch vergleichen. Prüfen Sie Ausweisart, Bezugsflächen, Energieträger und die Plausibilität der Verbrauchsunterlagen.
- Wartungs- und Prüfberichte lesen. Gleichen Sie ausgeführte Arbeiten mit Rechnungen ab. Bei Wohnungseigentum gehören Eigentümerprotokolle und Beschlüsse dazu.
- Kostenrisiken fachlich untersuchen. Lassen Sie Dach, Fassade, Fenster, Leitungen, Heizung und Brandschutz bewerten. Öffnen oder untersuchen Sie auffällige Stellen, soweit dies vereinbart und fachlich sinnvoll ist.
- Maßnahmen in die Investitionsplanung übertragen. Halten Sie je Bauteil Zustand, Restlebensdauer, Kostenansatz, Dringlichkeit und Auswirkungen auf die Vermietung fest.
Die Checkliste unterstützt die Vorbereitung des Ortstermins.
Die Energieklasse ist ein Signal, kein Sanierungsbudget
Die Untersuchung zur langfristigen Renovierungsstrategie nennt für Mehrfamilienhäuser aus Baujahren vor 2000 einen Anteil der Effizienzklassen D bis F von etwa 55 bis 70 Prozent und empfiehlt die Verknüpfung der Bauteilprüfung mit einem Capex-Plan über 10 bis 15 Jahre.
Aus der Klasse allein folgt kein konkreter Investitionsbetrag. Ein energetisch schwaches Gebäude kann eine brauchbare Heizungsanlage besitzen und trotzdem ein teures Dachproblem haben. Umgekehrt beweist eine erneuerte Heizung nicht, dass Leitungen, Elektrik und Gebäudehülle keinen Handlungsbedarf aufweisen.
Fordern Sie zu jeder behaupteten Modernisierung Rechnung, Leistungsbeschreibung und Ausführungsdatum an. Der Begriff saniert ist ohne Angabe des Umfangs kaum brauchbar. Eine ausgebesserte Fassade und eine fachgerecht erneuerte Gebäudehülle sind wirtschaftlich unterschiedliche Sachverhalte.
Rechte und Beschlüsse parallel prüfen
Technischer Zustand und rechtliche Nutzbarkeit müssen zusammenpassen. Vergleichen Sie genehmigte Nutzung, vorhandene Flächen und tatsächliche Vermietung. Prüfen Sie bei auffälligen Umbauten, ob die erforderlichen Unterlagen vorliegen, statt die Angaben im Mietvertrag als Genehmigungsnachweis zu behandeln.
Die öffentlich-rechtlichen Verpflichtungen erschließen sich nicht allein aus dem Grundbuch. Beschaffen Sie deshalb eine Auskunft aus dem Baulastenverzeichnis und lassen Sie deren Bedeutung für Nutzung, Umbau und Wiederverkauf beurteilen.
- Grundbuch und Rechte: Welche Belastungen werden übernommen, welche sollen gelöscht werden, und wie wird dies im Kaufvertrag abgesichert?
- Erbbaurecht: Welche Zahlungsverpflichtungen, Anpassungsregeln und Zustimmungserfordernisse ergeben sich aus dem vollständigen Vertrag?
- Eigentümergemeinschaft: Welche Maßnahmen und Sonderumlagen sind beschlossen, aber noch nicht bezahlt oder umgesetzt?
- Versicherungsschäden: Sind Ursache und Folgeschäden beseitigt oder lediglich Leistungen abgerechnet worden?
Die abschließende Red-Flag-Liste braucht zu jedem Befund einen Verantwortlichen und eine wirtschaftliche Konsequenz. Das kann ein Kostenansatz, eine vertiefende Untersuchung oder eine konkrete Vertragsregelung sein. Ein ungeklärter Befund bleibt offen, auch wenn der Verkäufer ihn mündlich als unproblematisch bezeichnet.
CO2-Kosten und Sanierung im Vermietercashflow
Ein schlechter Energieausweis rechtfertigt nicht automatisch einen bestimmten Preisabschlag. Sie müssen herausfinden, welche Kosten beim Eigentümer verbleiben und welche Investition diese Belastung tatsächlich verändert. Die Effizienzklasse allein beantwortet beides nicht.
Der Vermieteranteil hängt vom energetischen Zustand ab; öffentlich-rechtliche Beschränkungen können die Aufteilung verändern, wobei der Vermieter entsprechende Hindernisse nachweisen muss, wie § 9 des CO₂-Kostenaufteilungsgesetzes für Beschränkungen energetischer Verbesserungen und der Wärmeversorgung regelt.
Mit dem heutigen Verbrauch beginnen
Rechnen Sie vom belegten Betrieb des Hauses aus. Dazu gehören Brennstoffabrechnungen, Verbrauchsdaten, Heizungswartung und die bisherige Kostenaufteilung. Prüfen Sie, ob die Angaben für dieselben Flächen und denselben Abrechnungszeitraum gelten.
| Rechengröße | Benötigte Grundlage | Bedeutung für den Ankauf |
|---|---|---|
| Heutiger CO₂-Kostenanteil des Vermieters | Brennstoffabrechnung, Verbrauch und nachvollziehbare Aufteilung | Laufende Eigentümerbelastung |
| Weiterer nicht umlagefähiger Aufwand | Betriebskostenabrechnungen, Verträge und Wartungsunterlagen | Tatsächlicher Nettozufluss |
| Veränderung durch eine Maßnahme | Technische Planung, Kostenansatz und rechtliche Umsetzbarkeit | Investitionsbedarf und mögliche Entlastung |
Achten Sie darauf, den Vermieteranteil nicht mehrfach abzuziehen. Steht er bereits in Ihrer Aufstellung der nicht umlagefähigen Kosten, darf er nicht nochmals als zusätzliche Pauschale erscheinen. Ebenso wenig dürfen Sie die gesamte Brennstoffrechnung als Eigentümeraufwand behandeln.
Für die Einordnung hilft es, den Energieausweis richtig zu lesen. Für die Kaufentscheidung brauchen Sie zusätzlich den Abgleich mit dem tatsächlichen Verbrauch. Bei Widersprüchen müssen Sie die Ursache klären, etwa unterschiedliche Bezugsflächen, Leerstand oder eine veränderte Nutzung.
Die Maßnahme gegen den unveränderten Betrieb rechnen
Vergleichen Sie den Weiterbetrieb mit einer konkret beschriebenen Sanierungsvariante. Die Variante braucht einen belastbaren Leistungsumfang, Investitionskosten, einen realistischen Umsetzungstermin und nachvollziehbare Annahmen zur Verbrauchsänderung. Fördermittel setzen Sie erst dann fest an, wenn Voraussetzungen und zeitlicher Ablauf geprüft sind.
Eine zunächst teure Maßnahme kann laufende Eigentümerkosten senken und zugleich ein ohnehin fälliges Bauteil ersetzen. Eine vermeintlich günstige Maßnahme kann dagegen wirtschaftlich nutzlos sein, wenn sie technisch wenig bewirkt oder rechtlich nicht umgesetzt werden darf. Trennen Sie deshalb Instandhaltung, energetischen Zusatznutzen und mögliche Mietauswirkungen.
Entscheidungsmaßstab: Kaufen Sie keine erwartete Einsparung, deren technische Ursache und rechtliche Umsetzbarkeit niemand belegen kann.
Denkmalschutz, Erhaltungssatzungen oder Vorgaben zur Wärmeversorgung gehören deshalb vor die Investitionsentscheidung, nicht dahinter. Verlangen Sie die einschlägigen Bescheide und Auskünfte. Eine mündliche Aussage des Verkäufers reicht weder als Kostenansatz noch als Nachweis einer Ausnahme.
Die abschließende Frage lautet: Können Sie die Kostenverschiebung belegen, oder kaufen Sie nur eine Kennzahl? Solange der Nachweis fehlt, behandeln Sie die erwartete Entlastung nicht als sicheren Cashflow.
Preisverhandlung und Notarunterlagen
Verhandeln Sie mit der belegten Mietlücke, konkret ermitteltem Investitionsbedarf und nachgewiesenen laufenden Eigentümerkosten. Diese Positionen erklären, weshalb Ihr Preis vom Angebot abweicht. Das bloße Gefühl, der Faktor sei hoch, tut das nicht.
Ein fehlendes Dokument ist zunächst eine Prüfaufgabe, kein beliebig hoher Abschlag. Erst wenn Sie daraus einen wirtschaftlichen Nachteil, eine nicht beherrschbare Unsicherheit oder ein Finanzierungsproblem ableiten können, haben Sie eine belastbare Verhandlungsposition.
Aus Befunden klare Forderungen machen
Trennen Sie Preisforderungen von Vertragsanforderungen. Einen bekannten Sanierungsbedarf können Sie im Preis berücksichtigen. Eine ungeklärte Berechtigung des Verkäufers oder eine nicht abgesicherte Lastenfreistellung lösen Sie dagegen nicht durch einen kleinen Rabatt.
- Nicht übernommene Belastungen: Lassen Sie die Lastenfreistellung und die dafür erforderlichen Nachweise im Vertragsentwurf sauber regeln.
- Beschlossene Sonderumlagen: Vereinbaren Sie ausdrücklich, wer sie wirtschaftlich trägt. Verlassen Sie sich nicht auf eine allgemeine Aussage zur Übergabe.
- Erbbaurecht: Fordern Sie den vollständigen Vertrag einschließlich Nachträgen und aktueller Zahlungsverpflichtungen an.
- Mietrückstände: Regeln Sie die Zuordnung zum Übergangsstichtag, mögliche Abtretungen und den Umgang mit späteren Zahlungseingängen.
- Mietsicherheiten: Lassen Sie Bestand, Anlage und Übertragung der Kautionen dokumentieren.
Erstellen Sie eine kurze Verhandlungsliste mit Befund, Nachweis, wirtschaftlicher Wirkung und gewünschter Lösung. Schicken Sie keine ungeordnete Sammlung allgemeiner Fragen. Der Verkäufer soll zu jeder offenen Position konkret Stellung nehmen können.
Die Reihenfolge bis zur Beurkundung festlegen
Zuerst steht die Finanzierungszusage auf der geprüften Grundlage. Danach lassen Sie den Vertragsentwurf erläutern und aus Käufersicht rechtlich prüfen. Der Notar ist unparteiisch; die wirtschaftliche Bewertung und eine ausschließlich auf Ihre Interessen gerichtete Beratung ersetzt er nicht.
Setzen Sie für fehlende Unterlagen einen eigenen internen Abgabetermin vor der Beurkundung. Bis dahin müssen entscheidende Verkäuferantworten schriftlich vorliegen und notwendige Änderungen im Entwurf eingearbeitet sein. Eine Unterlage, die erst auf dem Weg zum Notariat eintrifft, ist nicht geprüft.
Ohne belegte Miete, geklärte Belastungen und finanzierbaren Investitionsbedarf gibt es keine Kauf-Freigabe.
Unterschreiben Sie nicht, solange Grundbuch und Verkaufsunterlagen ungeklärt voneinander abweichen oder wesentliche Nachweise fehlen. Ein verschobener Termin kostet Organisation. Ein falsch verstandenes Recht oder eine ungedeckte Verpflichtung kann den gesamten Ankauf verändern.
Datenraum prüfen und den Kauf freigeben
Geben Sie den Kauf nur frei, wenn Eigenkapital und Finanzierung den vollständigen Bedarf decken, das schwache Betriebsszenario beherrschbar bleibt, sämtliche wesentlichen Risiken eine Lösung haben und der Preis objektspezifisch plausibilisiert ist. Fehlt eine Voraussetzung, verhandeln Sie nach oder stoppen Sie den Erwerb.
Transaktionscheckliste vor dem Notartermin
| Prüfpunkt | Nachweis | Stopp-Kriterium |
|---|---|---|
| Grundbuch | Auszug mit Grundschulden und Lasten | Löschung einer nicht übernommenen Grundschuld nicht abgesichert |
| Baulasten und Erbbaurecht | Baulastenauskunft, Erbbauvertrag mit Zins und Laufzeit | Belastung wirtschaftlich nicht bewertet |
| Mieten | Mieterliste, Verträge, Zahlungseingänge | Ist-Soll-Lücke ohne Erklärung |
| Betriebskosten | Letzte Abrechnungen | Fehlende oder widersprüchliche Abrechnung |
| Energie | Energieausweis, Verbrauchsdaten, Brennstoffabrechnungen | Widerspruch zwischen Ausweis und Verbrauch ungeklärt |
| Eigentümerbeschlüsse | Protokolle, Sonderumlagen | Beschlossene Umlage wirtschaftlich nicht zugeordnet |
| Capex | Bauteilbezogener langfristiger Investitionsplan | Keine finanzierbare Reserve für Dach, Leitungen und Heizung |
| Finanzierung | Zusage auf Basis belegter Mieten | Zusage fehlt oder beruht nur auf ungeprüfter Soll-Miete |
Gleichen Sie den Datenraum zuerst mit dieser Liste ab und formulieren Sie danach Ihre Nachforderungen. Kennzeichnen Sie jeden Punkt als erledigt, offen oder nicht relevant. Ein Stopp-Kriterium ohne Lösung bis zur Beurkundung ist ein Grund zur Verschiebung.
Umfang ersetzt keine Vollständigkeit
Unser Musterbericht für ein Mehrfamilienhaus mit 12 Einheiten zeigt trotz 142 geprüfter Dokumente mit 1.318 Seiten noch 4 fehlende Unterlagen. Die tatsächliche Jahresmiete beträgt dort 61.560 Euro statt 71.600 Euro Soll-Miete; der ausgewiesene Kaufpreisfaktor liegt bei 34,9. Solche Unterschiede müssen vor der Kaufentscheidung zu konkreten Verkäuferfragen werden.
Als optionalen Prüfschritt bieten wir eine kostenlose Lückenliste nach etwa drei Minuten an; der Bericht für ein Mehrfamilienhaus kostet 199 Euro netto. Sie laden den Datenraum als ZIP hoch und können anschließend entscheiden, ob Sie den Bericht kaufen und innerhalb einer Stunde lesen möchten. Die technische Begehung, rechtliche Vertragsprüfung und eigene Investitionsentscheidung bleiben trotzdem erforderlich.
Die Prüfung Ihres Datenraums deckt fehlende Unterlagen und Widersprüche auf, etwa zwischen Mieterliste, Mietverträgen, Grundbuch und Exposé. Besuchen Sie Leverage und lassen Sie vor der Kauf-Freigabe klären, welche Nachweise fehlen und welche Befunde Sie mit Verkäufer, Bank oder Berater lösen müssen.