Due diligence software für Wohnimmobilien 2026
Due diligence software im Vergleich: Klassifikation, OCR, Bericht und Kriterien für Wohnimmobilienkäufer in Deutschland 2026.
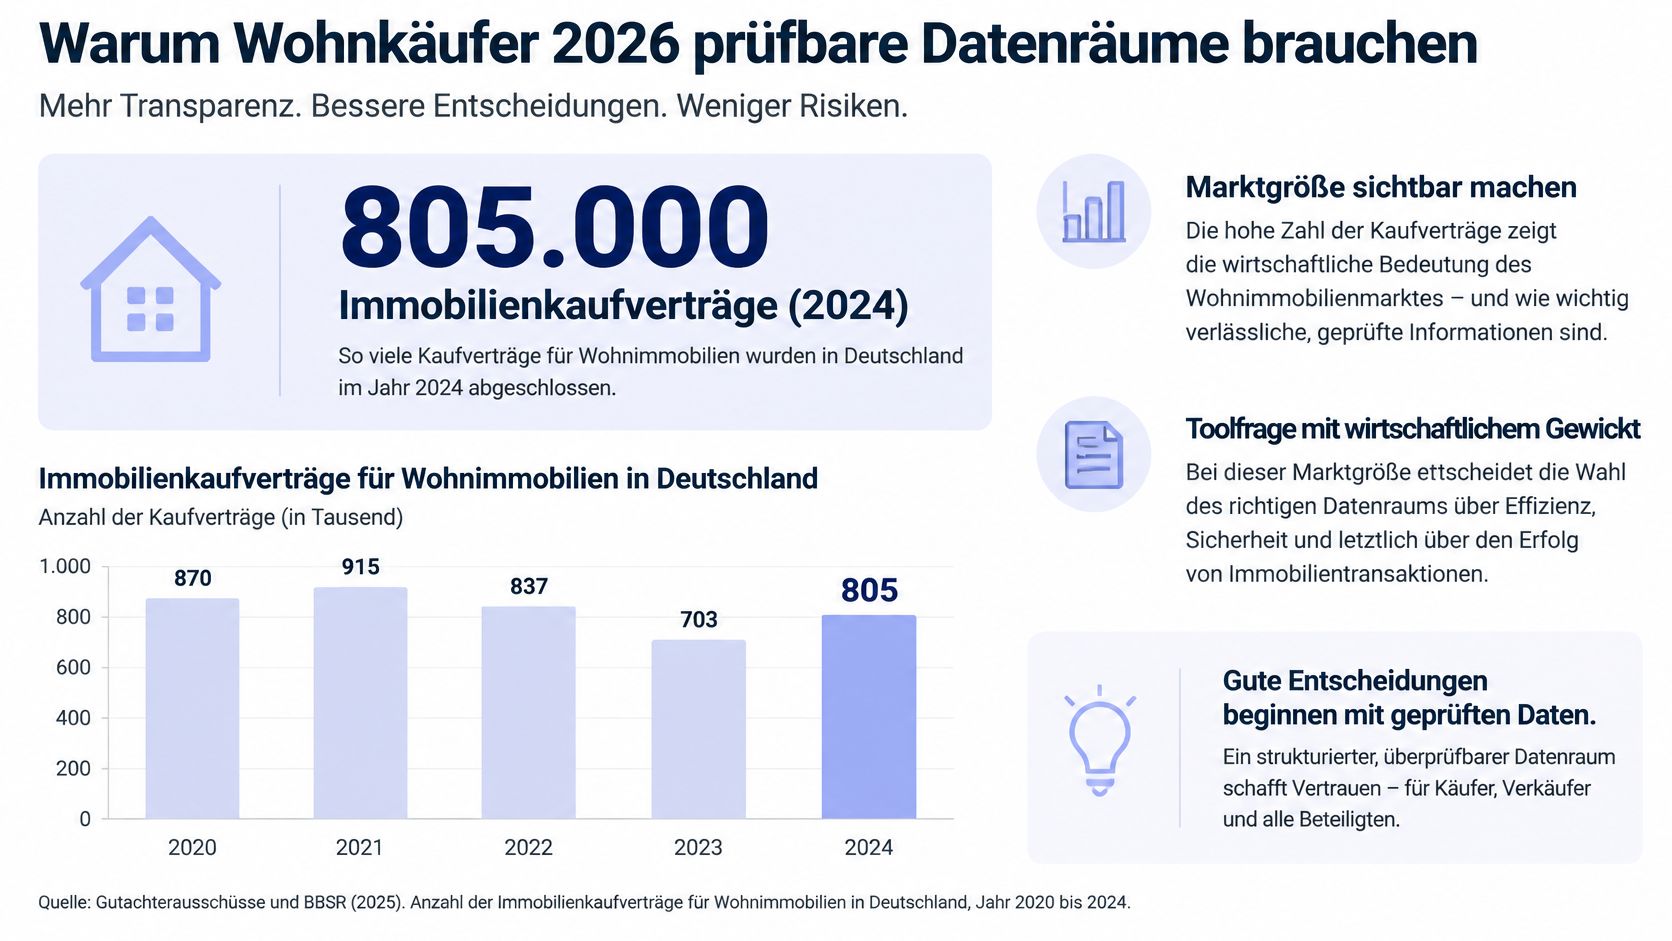
805.000 Immobilienkaufverträge wurden 2024 in Deutschland registriert, mit einem Geldumsatz von ungefähr 247 Mrd. Euro, so die gemeinsame Analyse der amtlichen Gutachterausschüsse und des Bundesinstituts für Bau-, Stadt- und Raumforschung. Wohnimmobilien machten 73 % aller Kaufverträge aus, ein Anstieg des Geldumsatzes um 15 % gegenüber dem Vorjahr. Die Entscheidungsfrage bei Due Diligence Software lautet deshalb nicht, ob ein Programm Dokumente zusammenfassen kann. Entscheidend ist, ob es fehlende Seiten, unlesbare Scans und Widersprüche zwischen Primärquellen sichtbar macht, bevor ein Datenraum als vollständig gilt.
Warum Wohnkäufer 2026 prüfbare Datenräume brauchen
Die genannte Marktgröße bedeutet für Käufer zweierlei. Die Zahl der Prüfprozesse ist sehr groß, und der finanzielle Wert jeder einzelnen falschen Information bleibt hoch. Wer eine Eigentumswohnung, ein Mehrfamilienhaus oder ein kleines Portfolio kauft, prüft keine Akten um der Ordnung willen. Er prüft, ob der geforderte Preis zur tatsächlichen Miete passt, ob eine Bank das Objekt finanziert und welche Klauseln in den Kaufvertrag gehören.
Drei Fehlertypen bestimmen, ob diese Prüfung trägt. Sie tauchen in fast jedem Makler-Datenraum auf, unabhängig von der Objektgröße.
Die drei Fehlertypen im Datenraum
- Fehlende Pflichtdokumente: Die Teilungserklärung liegt vor, aber der Energieausweis fehlt. Mietverträge sind vorhanden, doch ein Nachtrag zur aktuellen Miete ist nicht dabei. Ohne objektartbezogene Soll-Liste fällt die Lücke erst beim Notar oder bei der Bank auf.
- Widersprüche zwischen Primärquellen: Die Mieterliste nennt eine höhere Miete als der unterschriebene Mietvertrag. Das Exposé beschreibt ein lastenfreies Grundstück, während das Grundbuch eine Grundschuld zeigt. Jede dieser Abweichungen verändert die Rechnung des Käufers.
- Stille Belastungen: Ein Erbbaurecht, ein Wegerecht oder eine beschlossene Sonderumlage steht im Kleingedruckten eines Protokolls oder Grundbuchblatts. Stille Belastungen sind selten böswillig versteckt, aber sie stehen fast nie im Exposé.
Bei einem Mehrfamilienhaus im unteren einstelligen Millionenbereich verschiebt schon eine übersehene Sonderumlage oder eine Mietlücke den Kaufpreisfaktor spürbar. Der Fehler kostet nicht die Differenz eines Monats, sondern wirkt auf den Preis, den der Käufer für alle künftigen Jahre zahlt. Deshalb ist die Sichtung von Grundbuch, Teilungserklärung, Mietunterlagen, Hausgeldabrechnungen und Belastungen keine administrative Vorarbeit. Sie ist die Grundlage für Wert, Finanzierbarkeit und Vertragsrisiko.
Ein Datenraum ist erst prüfbar, wenn jede wichtige Aussage im Exposé auf ein Dokument und eine Seite zurückgeführt werden kann.
Die Leitfrage lautet damit: Welche Software macht aus einem digitalen Datenraum eine prüfbare Grundlage, und welche speichert nur Dateien? Wer diese Unterscheidung nicht trifft, kauft Speicherplatz und hält ihn für Prüfung.
Vier Softwaretypen im direkten Vergleich
Käufer bekommen unter dem Begriff Due Diligence Software vier sehr unterschiedliche Leistungen. Die Tabelle ordnet sie nach dem, was sie zuverlässig leisten, und nach der Lücke, die beim Wohnkauf bleibt.
| Lösungstyp | Was er leistet | Lücke beim Wohnkauf | Passend für |
|---|---|---|---|
| Virtueller Datenraum | Struktur, Rechte, Benachrichtigungen | Speichert Dateien, prüft Inhalte selten | Große Teams mit eigener Prüfung |
| Generisches KI-Frage-Tool | Zusammenfassung auf konkrete Fragen | Keine ungefragte Lücken- und Euro-Prüfung | Juristen mit festem Fragenkatalog |
| Spezialisierte Wohn-DD-Software | Klassifikation, OCR, Quellen, Red Flags | Eng auf feste Dokumenttypen und Wohn-DE | ETW, MFH, kleine Portfolios |
| Klassische Beratung | Urteil, Verhandlung, Haftung | Wochen und hohes Honorar | Komplexe Struktur oder Streitfall |
Die Grenze zwischen Speichern und Prüfen ist empirisch gut belegt. In einer 2022 veröffentlichten Umfrage unter 72 Transaktionsbeteiligten gaben 92 % an, digitale Datenräume zu nutzen. Dennoch lagen nach Einschätzung der Befragten nur rund 79 % der benötigten Transaktionsdaten und -dokumente digital vor, und die Zusammenstellung aller Unterlagen dauerte im Durchschnitt fünf Wochen.
Warum der Datenraum allein nicht reicht
Die Befragten schätzten an digitalen Datenräumen vor allem eine konsistente Datenstruktur, ständige beziehungsweise mobile Verfügbarkeit, Benachrichtigungen sowie Kosten- und Zeitersparnisse. Das sind echte Vorteile für Teams, die Zugriffe steuern und Versionen verwalten. Keiner dieser Vorteile beantwortet jedoch die Frage, ob die Mieterliste zu den Mietverträgen passt oder ob im Grundbuch eine Belastung steht, die das Exposé auslässt.
Ein generisches Frage-Tool geht einen Schritt weiter, bleibt aber reaktiv. Es beantwortet, was der Nutzer ausdrücklich fragt, und fasst zusammen, was er ihm vorlegt. Wer nicht weiß, dass er nach einem Erbbaurecht fragen muss, bekommt dazu auch keine Antwort. Die Qualität hängt vollständig vom Fragenkatalog des Käufers ab.
Der spezialisierte Typ kehrt die Logik um. In dieser Lösung werden 24 Dokumenttypen am Inhalt erkannt, nicht am Dateinamen, darunter Mietvertrag, Mieterliste, Grundbuchauszug, Teilungserklärung, ETV-Protokoll, Hausgeldabrechnung und Energieausweis. Anders als ein Frage-Tool wie NotebookLM prüfen wir ungefragt, welche Unterlagen fehlen, wo Mieterliste und Mietverträge einander widersprechen und was das in Euro bedeutet. Das Ergebnis ist ein PDF mit Seitenlink, kein Dashboard, sodass jede Feststellung in der Verhandlung vorgelegt werden kann.
Die klassische Beratung bleibt der Maßstab für Urteil und Haftung. Ein Anwalt bewertet, verhandelt und haftet für seine Einschätzung, braucht dafür aber ein Mandat und Zeit. Für einen einzelnen Wohnungskauf mit üblichem Datenraum ist das oft der zweite Schritt, nicht der erste.
Die praktische Zuordnung ist damit klar. Ein betreuter Großdatenraum mit eigenem Prüfteam gehört in den virtuellen Datenraum. Ein einzelner Wohnungs- oder Hauskauf, bei dem niemand tausend Seiten gegenliest, gehört zum Spezialwerkzeug, dessen Befunde der Anwalt danach gezielt prüft.
Klassifikation OCR und Bericht im Funktionstest
Der spezialisierte Typ muss sich an drei Funktionen messen lassen. Die folgende Tabelle nennt den Mindeststandard, das Warnsignal und die Folge für den Kauf.
| Funktion | Mindeststandard | Warnsignal | Folge für den Kauf |
|---|---|---|---|
| Dokumentenklassifikation | Typ aus dem Inhalt, nicht aus dem Dateinamen | Treffer nur über den Dateinamen | Falsche Vollständigkeit |
| OCR | Lesbar ab ca. 150 dpi, unlesbare Seiten mit Seitenzahl ausgewiesen | Stilles Überspringen schlechter Seiten | Verdeckte Belastungen |
| Bericht | Quelle mit Seite, Ist- und Soll-Miete | Dashboard ohne Belegstelle | Befund nicht verhandelbar |
| Widersprüche | Mieterliste gegen Vertrag, Grundbuch gegen Exposé | Nur Fließtext-Zusammenfassung | Falscher Kaufpreisfaktor |
| Lücken | Getrennt nach fehlend, unlesbar, widersprüchlich | Eine pauschale Qualitätsnote | Pflichtdokument gilt als da |
Die drei Funktionen lassen sich in einer Prüfansicht zusammenfassen.
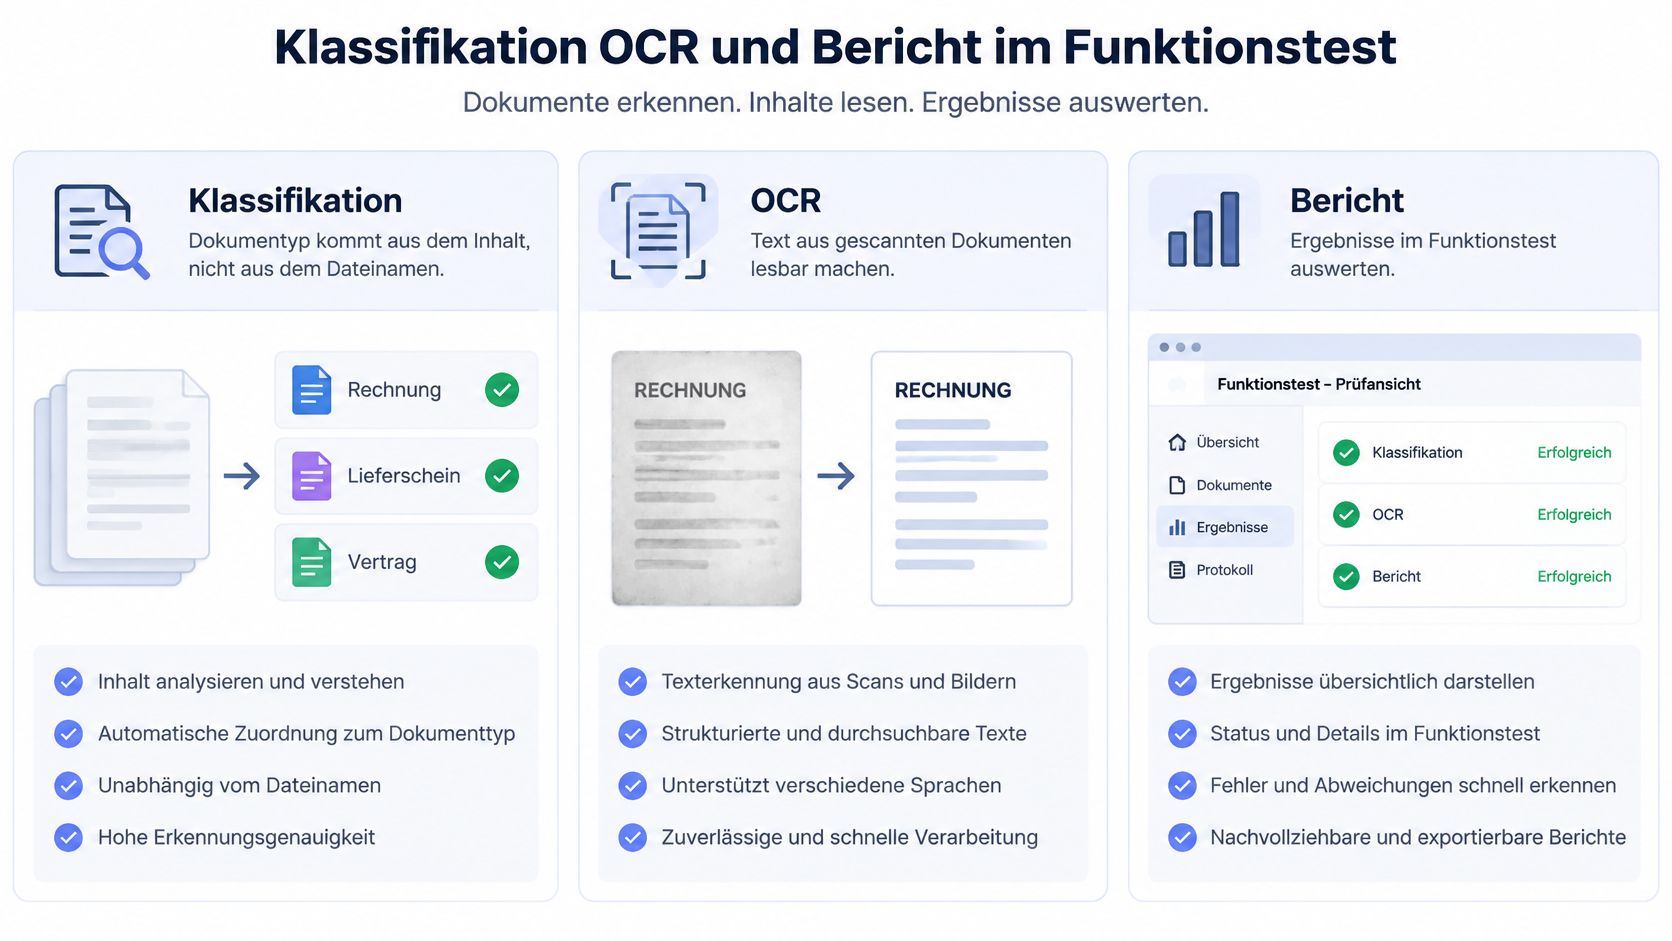
Klassifikation gilt nur, wenn der Dokumenttyp aus dem Inhalt kommt. Eine Datei namens Vertrag.pdf kann ein Exposé, ein Grundbuchauszug oder eine Modernisierungsrechnung sein. Wer Dateinamen des Maklers übernimmt, übernimmt auch dessen Fehler und meldet Vollständigkeit, wo keine ist.
OCR entscheidet darüber, ob gescannte Seiten überhaupt geprüft werden. Übliche Scans sind ab etwa 150 dpi lesbar, aber alte Grundbuchblätter und handschriftliche Nachträge fallen regelmäßig darunter. Jede nicht lesbare Seite muss mit Seitenzahl im Bericht stehen bleiben, statt still zu entfallen. Mehr zur technischen Grundlage bietet die Übersicht zur OCR-Software für Dokumentenprüfung.
Der Bericht ist brauchbar, wenn drei Zustände getrennt bleiben: nicht vorhanden, nicht erkannt, inhaltlich widersprüchlich. Eine einzige Datenqualitätsnote vermischt diese Fälle und hilft dem Käufer nicht. Er muss wissen, ob er ein Dokument nachfordert, einen besseren Scan verlangt oder eine Abweichung verhandelt.
Dass Datenqualität mehr ist als Erkennungstechnik, zeigt die Einschätzung der Branche. 2026 stuften 62 % der Befragten in der Immobilienwirtschaft Datenqualität als bremsenden Faktor ein, wie der ZIA zur digitalen Resilienz der Immobilienwirtschaft berichtet. Die entscheidende Frage lautet deshalb nicht nur, ob die Software Dokumente findet, sondern ob sie verhindert, dass ein scheinbar vollständiger Datenraum als vollständig gilt.
Vier Gegenchecks für jede Demo
- Mieterliste gegen Mietverträge: Stimmen Ist-Miete und Soll-Miete je Einheit überein, inklusive Staffelmieten und Nachträgen?
- Grundbuch gegen Exposé: Stehen Erbbaurecht, Grundschulden und Wegerechte im Grundbuch, die das Exposé nicht nennt?
- Hausgeldabrechnung gegen Wirtschaftsplan: Passen Rücklage, Vorschüsse und Abrechnungsspitzen zusammen?
- ETV-Protokoll gegen Sonderumlage: Wurde eine Sonderumlage beschlossen, die in keiner Hausgeldabrechnung auftaucht?
Wie ein solcher Durchlauf vom Upload bis zum belegten Befund aussieht, zeigt das folgende Video.
Der größte Nutzen entsteht nicht bei der schnellsten Zusammenfassung, sondern bei der sichtbaren Kennzeichnung von Unsicherheit, fehlenden Belegen und nicht prüfbaren Seiten.
Wer eine Demo oder einen Musterbericht ansieht, sollte das Werkzeug an genau diesen vier Gegenchecks scheitern lassen, bevor er über Integrationen oder Preise spricht. Ein System, das hier nur Fließtext liefert, ist ein Zusammenfasser, kein Prüfer.
Schnittstellen vom ZIP bis zur Löschfrist
Die praxisrelevante Schnittstelle ist der Datenraum, wie ihn der Makler schickt: meist ein ZIP mit gewachsener Ordnerstruktur, gemischten Scans und Dateinamen ohne System. Jedes Umbenennen, Sortieren oder Anlegen eines Objekts vor dem Upload verlagert Prüfarbeit zurück auf den Käufer.
Der Weg der Dateien in vier Schritten
- Upload ohne Vorarbeit: Bei Leverage geht das ZIP so hoch, wie es vom Makler kam. Ordner oder einzelne PDFs werden ebenfalls akzeptiert, ein Objekt muss vorher nicht angelegt werden, und bis zum Berichtskauf sind keine Zahlungsdaten nötig.
- Formate und Erkennung: Verarbeitet werden ZIP, PDF, JPG, PNG, DOCX und XLSX. Die 24 Dokumenttypen werden am Inhalt erkannt, nicht am Dateinamen. OCR liest Scans ab etwa 150 dpi; Seiten, die nicht lesbar sind, werden mit Seitenzahl ausgewiesen statt still übersprungen.
- Kostenlose Vorprüfung: Die Lückenliste zeigt nach etwa drei Minuten, welche der 24 Dokumenttypen fehlen. Der Käufer kann damit zum Makler zurückgehen, bevor Geld in den vollständigen Report fließt.
- Ergebnis als PDF: Fertige Lückenliste oder Report werden per E-Mail gemeldet. Der Report bleibt ein PDF mit Seitenverweisen in die Quelldokumente und lässt sich an Bank, Anwalt oder Verkäufer weitergeben.
Der fachliche Rahmen bleibt beim konkreten Ankauf: Datenraum rein, fehlende Unterlagen und Widersprüche sichtbar machen, belegten Befund als PDF herausgeben. Wer Mandantenakten oder langfristige Ablage führt, nutzt dafür weiterhin die passende Kanzlei- oder Datenraumstruktur und legt den Report dort als Arbeitsgrundlage ab.
Was mit den Daten geschieht
Übertragung und Speicherung erfolgen verschlüsselt. Die Quelldokumente werden nach 30 Tagen automatisch gelöscht, auf Wunsch früher per E-Mail an support@leverage.immo. Nur das Verarbeitungssystem hat Zugriff auf die hochgeladenen Unterlagen; kein Mensch liest mit. Die beteiligten Dienstleister und ihre Standorte stehen in der Datenschutzerklärung.
Das hat drei praktische Folgen. Erstens landen personenbezogene Mieterdaten nicht in einem Teamkonto, in dem Kollegen mitlesen. Zweitens zeigt ein Test mit einem echten Makler-ZIP sofort, ob wilde Ordner, schlechte Scans und fehlende Pflichtunterlagen erkannt werden. Drittens ist der Datenraum nach der Frist weg, was Käufer bei geplatzten Ankäufen regelmäßig unterschätzen.
Die Eingangsprüfung bleibt kurz: nimmt das Werkzeug das ZIP unverändert, erkennt es Dokumenttypen am Inhalt, weist es fehlende und unlesbare Seiten aus, liefert es ein quellenverlinktes PDF und nennt es Zugriff sowie Löschfrist. Fehlt eine dieser Angaben, gehört die Frage vor den Upload, nicht danach.
ETW MFH und Portfolio in der Praxis
Ein Mehrfamilienhaus mit zwölf Einheiten zeigt, was ein Prüfbericht leisten muss, damit der Käufer nicht wieder bei Seite eins anfängt. Unser Musterbericht umfasst 142 geprüfte Dokumente mit 1.318 Seiten, weist vier fehlende Unterlagen aus und stellt eine Ist-Miete von 61.560 € einer Soll-Miete von 71.600 € gegenüber, bei einem Kaufpreisfaktor von 34,9.
| Situation | Befund | Kennzahl | Nächster Schritt |
|---|---|---|---|
| MFH 12 Einheiten | 142 Dokumente, 1.318 Seiten, 4 fehlend | Ist 61.560 €, Soll 71.600 €, Faktor 34,9 | Mietlücke vor weiterem Angebot klären |
| WE 3 | Liste höher als Vertrag | 690 € gegen 595 € | Vertrag als führende Quelle nehmen |
| WE 5 | Liste höher als Vertrag | 650 € gegen 480 € | Faktor mit Ist-Miete neu rechnen |
| WE 7 | Mietvertrag fehlt | kein Vertrag | Nachfordern, bevor gezahlt wird |
| Kleines Portfolio | Ein Bericht je Ordner plus Übersicht | Sortierung nach Kostenwirkung | Teuerstes Objekt zuerst |
Was die Abweichungen bedeuten
Bei WE 3 steht die Wohnung mit 690 € in der Mieterliste, im Mietvertrag aber mit 595 €. Bei WE 5 sind es 650 € gegen 480 €. Beides sind keine Rundungsfehler, sondern Differenzen, die über die Jahresmiete und den Faktor direkt in den Kaufpreis laufen. Rechnet der Käufer mit der Liste, zahlt er für Miete, die er nie erhält.
Bei WE 7 fehlt der Mietvertrag ganz. Damit ist unklar, ob die Einheit vermietet ist, zu welcher Miete und mit welcher Laufzeit. Die korrekte Reaktion ist nicht eine Schätzung, sondern eine Nachforderung beim Verkäufer, bevor ein Angebot den Kaufpreisfaktor als gesichert behandelt.
Bei einer einzelnen Eigentumswohnung gilt dieselbe Logik mit weniger Mietzeilen. Das Gewicht verschiebt sich auf Teilungserklärung, Hausgeldabrechnung und ETV-Protokolle, weil Sondernutzungsrechte, Rücklagenstand und beschlossene Maßnahmen den Wert stärker bestimmen als eine einzelne Miete. Technische Fragen, etwa zum Zustand von Dach oder Leitungen, gehören in eine gesonderte Prüfung, wie sie die technische Due Diligence beschreibt.
Für ein kleines Portfolio lädt der Nutzer eine ZIP mit einem Ordner je Objekt hoch. Er erhält je Objekt einen Bericht sowie eine Übersicht, sortiert nach Kostenwirkung: Leerstand, Mietlücke, Belastungen, fehlende Unterlagen. So öffnet das Ankaufsteam zuerst das Objekt, bei dem ein Datenfehler am meisten Geld kostet, statt den Datenraum von vorn zu lesen.
Der Marktkontext verstärkt diesen Sortierbedarf. Laut der BBSR-Datenbank Wohnungstransaktionen in Analysen Kompakt 06/2025 wurden 2024 lediglich sieben Transaktionen mit Bestandswohnungsportfolios von mehr als 800 Wohneinheiten erfasst, mit rund 9.000 Wohnungen, etwa 10 % weniger als im Vorjahr. Bei knapperem Angebot müssen Käufer einzelne Chancen schneller bewerten, ohne Leerstand, Mietabweichung oder Sonderumlage zu übersehen.
Auswahlkriterien vor dem ersten Upload
Die letzte Auswahlfrage ist nicht die Funktionsliste, sondern die Grenze der Automatisierung. Die ZIA/EY-Digitalisierungsstudie 2025 zeigt den Zielkonflikt: 50 % der Befragten streben 100 % Datenqualität an, während fast 90 % für bestimmte Prozesse eine geringere Qualität als ausreichend ansehen, und 76 % bewerten die Sicherstellung ausreichender Datenqualität als ineffizient und zeitaufwendig.
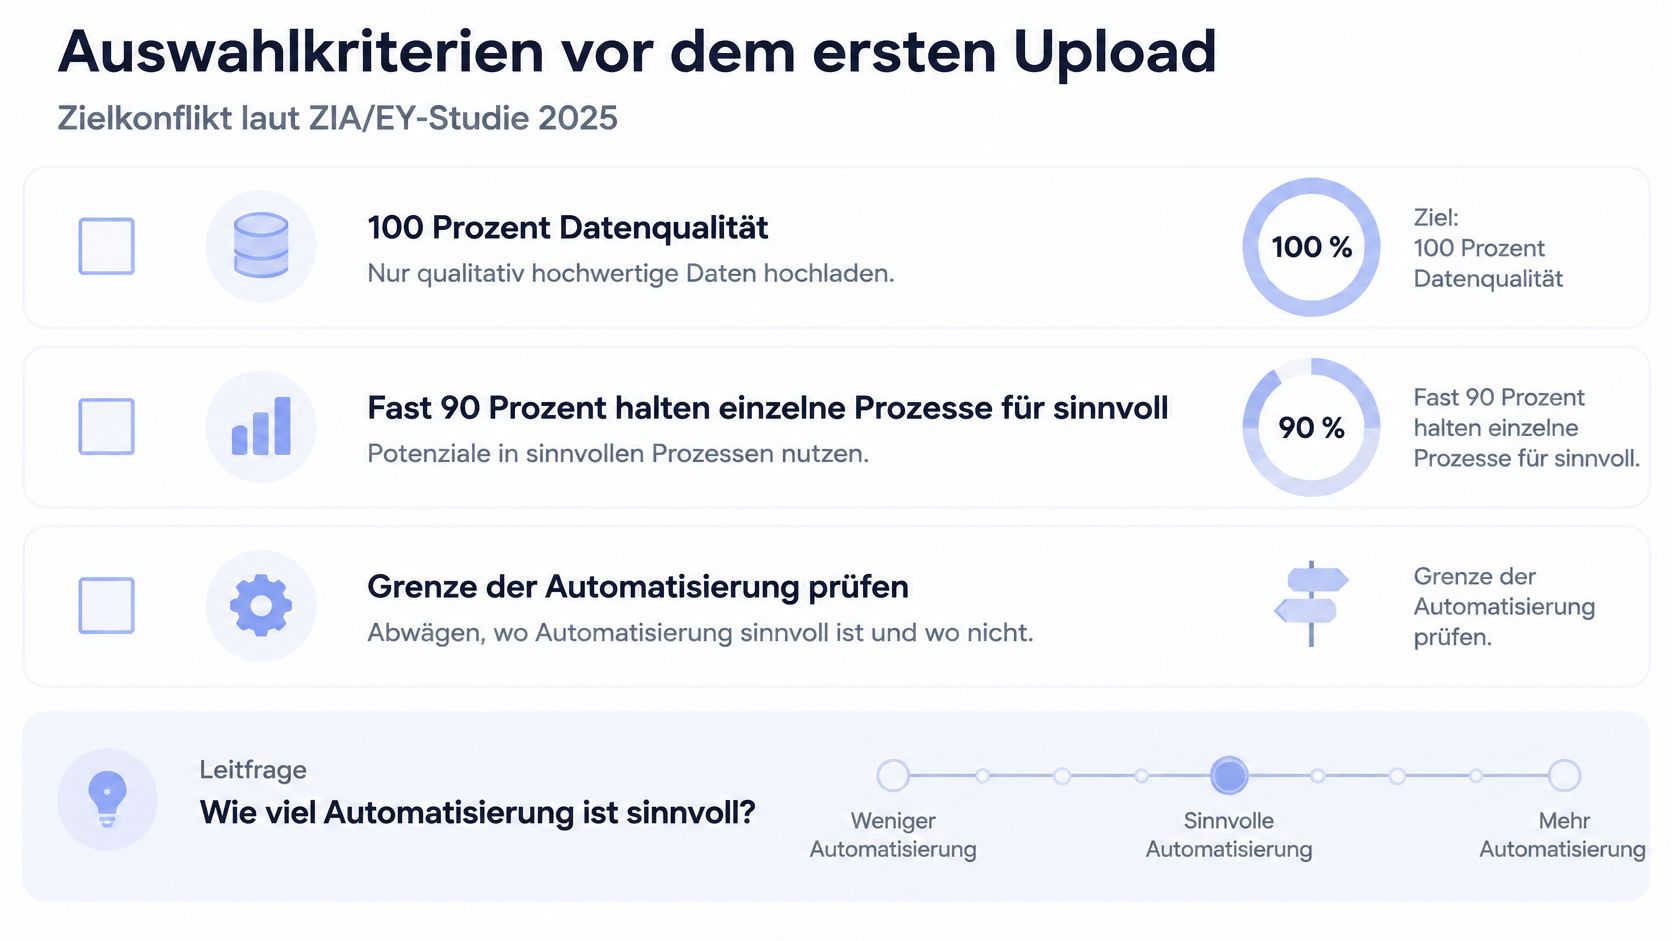
Gute Due Diligence Software löst diesen Konflikt nicht mit einem Gesamtwert. Sie priorisiert nach Prüfzweck, Dokumenttyp und Geldwirkung. Eine fehlende Mietvertragsseite wiegt für die Mieterliste schwerer als ein fehlendes Anlagenblatt ohne Entscheidungsrelevanz. Technisch heißt das: nachvollziehbare Qualitätskennzahlen, Kennzeichnung unlesbarer Seiten, Quellenverlinkung und die Trennung zwischen nicht vorhanden, nicht erkannt und inhaltlich widersprüchlich.
Was der Bericht nicht ist
Unser Bericht ist ausdrücklich keine Rechtsberatung, keine Bewertung und kein Gutachten. Er zeigt, was in den Unterlagen steht, was sich widerspricht und was fehlt, jeweils mit Quelle. Die Freigabe bleibt beim Menschen: Ein Anwalt klärt Löschung und Verzinsung einer Grundschuld, der Kaufvertrag regelt den Kostenträger einer Sonderumlage, und bei Mietabweichungen gilt der Mietvertrag als führende Quelle. Wer kauf- und verkaufsseitige Prüfrollen sauber trennen will, findet dazu eine Einordnung unter Buy-Side und Sell-Side Due Diligence.
Ein schneller KI-Bericht ist nicht automatisch ein besserer Prüfprozess. Fehlen Quellenverlinkung, menschliche Freigabe und Zuständigkeiten, verbreitet Automatisierung Fehler nur schneller.
Vier Stopp-Signale sollten jeden Ankauf anhalten, bis sie geklärt sind: ein im Exposé nicht genanntes Erbbaurecht, eine nicht gelöschte Grundschuld, eine Sonderumlage ohne Kostenträger und ein fehlender Energieausweis oder Mietvertrag, bevor gezahlt wird. Diese Liste ist die Freigabeliste für den nächsten Upload. Ein Werkzeug, das sie nicht ungefragt prüft, ersetzt keine Prüfung, es beschleunigt nur das Lesen.
Den nächsten Datenraum in einer Stunde prüfen
Der nächste Makler-Datenraum liegt meist schon als ZIP im Postfach. Genau diese Datei reicht als Eingabe, ohne vorherige Objektanlage und ohne Zahlungsdaten; Ordner oder einzelne PDFs werden ebenfalls akzeptiert. Daraus folgt eine kurze Handlungsfolge:
- Konto anlegen und ZIP hochladen: Der Datenraum geht in der Form hoch, in der er ankam. Die Erkennung ordnet die Unterlagen dem Inhalt nach zu, nicht dem Dateinamen, sodass ein als „Scan_014" abgelegter Grundbuchauszug trotzdem als Grundbuchauszug zählt.
- Kostenlose Lückenliste lesen: Das Ergebnis liegt in etwa drei Minuten vor und zeigt, welche der 24 Dokumenttypen fehlen, unterteilt nach Pflicht und empfohlenen Unterlagen. Ein fehlender Energieausweis oder Mietvertrag wiegt anders als ein fehlender Wirtschaftsplan. Mit dieser Liste geht es zurück zum Makler, bevor Geld fließt.
- Bericht kaufen und lesen: Der Bericht ist in unter einer Stunde fertig, die Fertigmeldung kommt per E-Mail. Jede Feststellung führt per Link zur Seite im Quelldokument.
| Situation | Leistung | Preis netto | Startpunkt |
|---|---|---|---|
| Lückenliste | Kostenlose Vollständigkeits-Prüfung, Ergebnis in ca. 3 Minuten | 0 Euro | Vor jedem Kauf |
| Eigentumswohnung | Lückenliste, dann Bericht | 99 Euro je Wohnung | Lückenliste zuerst |
| Mehrfamilienhaus | Lückenliste, dann Bericht | 199 Euro je Haus | Sobald Mieterliste und Grundbuch da sind |
| Kleines Portfolio | Bericht je Objekt plus Übersicht | Objektweise ab 198 Euro, je Objekt 99 Euro oder 199 Euro | Teuerstes Objekt zuerst |
Die Reihenfolge folgt der Situation. Eine einzelne Wohnung startet mit der Lückenliste, solange Teilungserklärung oder Energieausweis fehlen. Ein Mehrfamilienhaus bekommt den Bericht, sobald Mieterliste und Grundbuch vorliegen, weil erst dann der Abgleich von Ist- und Soll-Miete sowie die Prüfung auf Belastungen greift. Ein kleines Portfolio lädt ein ZIP mit einem Ordner je Objekt hoch und nutzt die Gesamtübersicht, um das Objekt mit der größten Mietlücke oder Belastung zuerst zu verhandeln.
Zwei Punkte bleiben bei der Planung wichtig. Die Dokumente werden verschlüsselt verarbeitet, kein Mensch liest sie mit, und die Quelldokumente werden nach 30 Tagen gelöscht, auf Wunsch per E-Mail auch früher. Große, begleitete Transaktionen mit eigenem Beraterteam bleiben beim virtuellen Datenraum; der Bericht gibt dort allen Beteiligten dieselbe belegte Grundlage.
Laden Sie den nächsten Makler-Datenraum als ZIP hoch und lesen Sie zuerst unsere kostenlose Lückenliste, bevor Sie für einen Bericht zahlen oder ein Angebot abgeben. So sehen Sie fehlende Unterlagen, Mietabweichungen und Belastungen mit Seitenbeleg, statt sich auf Dateinamen und Exposé zu verlassen. Starten Sie jetzt mit genau der ZIP, die bereits in Ihrem Postfach liegt.