Wirtschaftsplan WEG: Aufbau, Prüfpunkte und Kostencheck
Wirtschaftsplan WEG verständlich erklärt: Aufbau, wichtige Positionen, Prognosen prüfen und was Käufer bei der Due Diligence beachten sollten.
Die Wohnung passt, die Finanzierung steht, und im Exposé wirkt auch das Hausgeld überschaubar. Dann schickt der Makler den Wirtschaftsplan der WEG: mehrere Tabellen, Verteilerschlüssel und ein monatlicher Zahlbetrag. Ob dieser Betrag realistisch ist, lässt sich daraus allein noch nicht erkennen.
Für die Kaufprüfung zählt nicht, ob die Tabelle ordentlich aussieht. Entscheidend ist, ob die Gemeinschaft ihre absehbaren Ausgaben ausreichend eingeplant hat und welcher Anteil davon auf Ihre Wohnung entfällt. Ein niedriges Hausgeld kann wirtschaftlich plausibel sein. Es kann aber auch bedeuten, dass Eigentümer später Geld nachlegen müssen.
Der Wirtschaftsplan der WEG auf einen Blick
Ein Wirtschaftsplan der WEG bildet für ein Kalenderjahr ab, welche Einnahmen und Ausgaben die Gemeinschaft erwartet und wie sie ihren Finanzbedarf über Vorschüsse und Rücklagenbeiträge decken will. Für Käufer ist er damit eine Vorschau auf die laufende Belastung, keine Zusicherung eines endgültigen Jahrespreises.
Unterscheiden Sie zuerst zwischen Gesamtwirtschaftsplan und Einzelwirtschaftsplan. Der Gesamtplan betrifft das Gebäude beziehungsweise die Gemeinschaft. Im Einzelplan stehen die Kostenanteile der konkreten Wohnung und die daraus abgeleitete Zahlung. Erst damit lässt sich die Angabe im Exposé sinnvoll kontrollieren.
Welche Positionen Sie aufschlagen sollten
Die folgende Tabelle dient als Arbeitsliste. Nicht jede Gemeinschaft verwendet dieselben Bezeichnungen, deshalb sollten Sie nach dem Inhalt einer Position suchen und nicht nur nach ihrem Namen.
Positionen des Wirtschaftsplans und Prüffragen
| Position | Was dahinter steckt | Prüffrage an den Plan |
|---|---|---|
| Verwaltervergütung | Grundvergütung für die laufende Verwaltung, oft als Betrag je Einheit | Stimmt der Betrag mit dem Verwaltervertrag und dem Vorjahr überein? |
| Versicherungen | Gebäude-, Haftpflicht- und gegebenenfalls Glasversicherung | Entspricht der Ansatz dem aktuellen Versicherungsschein und der Beitragsrechnung? |
| Heizung und Warmwasser | Brennstoff- oder Fernwärmekosten sowie Verbrauchsabrechnung | Wurde ein neuer Energievertrag oder eine Preisänderung eingerechnet? |
| Wasser und Abwasser | Verbrauch und Gebühren der Gemeinschaft | Spiegelt der Ansatz die Entwicklung der letzten Abrechnungen? |
| Allgemeinstrom und Reinigung | Treppenhaus, Hof, Aufzug und Dienstleister | Sind Strombedarf, Dienstleistungsverträge und Reinigungsintervalle vollständig erfasst? |
| Instandhaltung | Laufende Reparaturen, Wartung und kleinere Maßnahmen | Ist der Ansatz mit dem Gebäudezustand und den Protokollen abgeglichen? |
| Erhaltungsrücklage | Ansparen für größere Maßnahmen wie Dach oder Fassade | Passt der Beitrag zu beschlossenen und absehbaren Arbeiten? |
| Grundsteuer und sonstige öffentliche Lasten | Nur tatsächlich auf die Gemeinschaft entfallende Abgaben | Betrifft der Bescheid die Gemeinschaft oder die einzelne Wohnung? |
| Rechts- und Beratungskosten | Anwalt, Gutachter und laufende Verfahren | Gibt es Streitigkeiten oder Prüfaufträge, für die kein Ansatz erkennbar ist? |
Die Grundsteuer der einzelnen Eigentumswohnung gehört nicht pauschal in den Gemeinschaftsplan. Taucht diese Bezeichnung auf, prüfen Sie den zugehörigen Bescheid. Für Ihre persönliche Kaufkalkulation kann eine direkt von Ihnen zu zahlende Abgabe relevant sein, obwohl sie nicht Bestandteil des Hausgelds ist.
Finanzierung und Kosten nicht vermischen
Auf der Einnahmenseite können neben Vorschüssen beispielsweise Zinsen oder gesondert beschlossene Beiträge stehen. Diesen Mitteln werden die vorgesehenen Ausgaben und die geplante Rücklagenzuführung gegenübergestellt. Ein verbleibender Fehlbetrag darf allerdings nicht einfach gedanklich mit der Erhaltungsrücklage verrechnet werden. Prüfen Sie, welche Finanzierung der Plan tatsächlich vorsieht.
Nehmen wir als hypothetischen Fall ein Gebäude mit mehreren Wohnungen und Zentralheizung. Dort verdienen Energieverträge, Versicherungen und Verwaltung eine genaue Vertragsprüfung. Bei einem reparaturbedürftigen Gebäude reicht dieser Blick nicht: Dann müssen auch laufende Reparaturen und die Finanzierung größerer Arbeiten nachvollziehbar sein.
Für die Verwaltervergütung gleichen Sie Abrechnungseinheit, Leistungsumfang und Vergütungsregelung mit dem Vertrag ab. Sonderhonorare dürfen Sie dabei nicht mit der Grundvergütung verwechseln. Bei Heizkosten vergleichen Sie zunächst dieselben Bestandteile: Ein reiner Brennstoffansatz lässt sich nicht unmittelbar mit einer Abrechnungsposition vergleichen, die zusätzlich Wartung und Messdienst enthält.
Prüfregel: Vergleichen Sie gleiche Leistungen, gleiche Zeiträume und dieselbe Kostenebene. Sonst entsteht eine Abweichung nur auf dem Papier.
Der Plan enthält Ansätze, nicht bereits feststehende tatsächliche Kosten. Genau die Lücke zwischen diesen Ansätzen und der absehbaren Kostenlage müssen Sie bewerten.
Rechtliche Bedeutung des Wirtschaftsplans und Beschlüsse richtig lesen
Nach § 28 Abs. 1 WEG muss der Verwalter für jedes Kalenderjahr einen Wirtschaftsplan mit den voraussichtlichen Einnahmen und Ausgaben aufstellen; auf dieser Grundlage beschließen die Eigentümer die Vorschüsse zur Kostentragung und zu den vorgesehenen Rücklagen, wobei seit der am 1. Dezember 2020 in Kraft getretenen Reform die Vorschusshöhe im Mittelpunkt steht, wie das Wohnungseigentumsgesetz vorgibt.
Für Käufer bedeutet das: Der Wirtschaftsplan ist kein unverbindliches Informationsblatt. Er bildet die Rechengrundlage für Zahlungen, die Ihre Liquiditätsplanung unmittelbar betreffen. Trotzdem sollten Sie zwischen dem Rechenwerk und dem Beschluss unterscheiden, der die Vorschüsse festlegt.
Vom Gesamtplan zur Zahlung Ihrer Wohnung
Die wirtschaftliche und rechtliche Kette lässt sich so lesen:
- Gesamtwirtschaftsplan: Die Verwaltung ermittelt den erwarteten Finanzbedarf der Gemeinschaft.
- Einzelwirtschaftsplan: Die Kosten werden der jeweiligen Wohnung nach den maßgeblichen Schlüsseln zugeordnet.
- Vorschussbeschluss: Die Eigentümer legen die zu zahlenden Vorschüsse und Rücklagenbeiträge fest.
- Hausgeldanforderung: Die Verwaltung teilt den daraus resultierenden Zahlbetrag mit.
- Jahresabrechnung: Nach Ablauf des Wirtschaftsjahres werden die tatsächlichen Ergebnisse nachvollzogen; daraus können weitere Beschlüsse über Nachschüsse oder Vorschussanpassungen folgen.
Als rein hypothetisches Rechenbeispiel ergeben monatlich 180 € Hausgeld einen geplanten Jahresbetrag von 2.160 €. Damit steht aber noch nicht fest, dass die Wohnung wirtschaftlich genau diesen Betrag verursacht. Fallen die zurechenbaren tatsächlichen Kosten höher aus, kann eine zusätzliche Belastung entstehen.
Auch ein rechnerisch korrekter Jahresbetrag beantwortet noch nicht alle Fragen. Im Einzelplan müssen Sie erkennen können, welche Kostenanteile und welche Rücklagenbeiträge darin stecken. Für eine vermietete Wohnung sollten Sie außerdem nicht den gesamten Hausgeldbetrag ungeprüft als auf den Mieter übertragbare Belastung behandeln.
Der Verteilerschlüssel verdient eine eigene Kontrolle. Eine plausible Gesamtsumme kann für Ihre Einheit trotzdem zu einem falschen Ergebnis führen, wenn Fläche, Miteigentumsanteil oder eine besondere Kostenregelung unzutreffend übernommen wurden. Fordern Sie bei Unklarheiten die zugrunde liegende Regelung an, statt selbst einen vermeintlich passenden Schlüssel einzusetzen.
Warum die alte Beschlussformel nicht automatisch schadet
Mit Beschluss vom 25. Oktober 2023, V ZB 9/23, stellte der Bundesgerichtshof klar, dass Beschlüsse über die „Genehmigung des Wirtschaftsplans“ nicht allein wegen dieser traditionellen Formulierung nichtig sind und regelmäßig als Festlegung der Vorschüsse aus den Einzelwirtschaftsplänen ausgelegt werden, wie die Urteilsbesprechung des VDIV erläutert.
Sie sollten deshalb nicht wegen eines einzelnen Wortes vorschnell einen unwirksamen Beschluss annehmen. Umgekehrt macht die passende Formulierung einen unklaren oder widersprüchlichen Zahlenbestand nicht automatisch belastbar. Entscheidend bleibt, welche Vorschüsse die Eigentümer anhand welcher Unterlagen festlegen wollten.
Beschlussformulierungen und ihre Einordnung
| Formulierung im Protokoll | Einordnung | Was Käufer prüfen |
|---|---|---|
| Wirtschaftsplan wird genehmigt | Traditionelle Formulierung, nach BGH nicht allein wegen des Wortlauts nichtig | Stimmen die beschlossenen Vorschüsse mit dem Einzelwirtschaftsplan überein? |
| Vorschüsse und Rücklagenbeiträge werden festgelegt | Entspricht der Systematik des reformierten Wohnungseigentumsrechts | Stimmen Beträge und Fälligkeiten mit der Hausgeldanforderung überein? |
| Beschluss im Protokoll nicht auffindbar | Ohne belegten Beschluss ist die Vorschusshöhe nicht sicher nachvollziehbar | Beschlusssammlung und Versammlungsprotokoll vollständig anfordern |
| Beschluss aus der Zeit vor der Reform | Altbestand, Auslegung und Aktualität entscheiden | Beschlussdatum, Wortlaut, spätere Änderungen und etwaigen rechtlichen Prüfbedarf klären |
Dokumente müssen zusammenpassen
Legen Sie Beschlusstext, Einzelwirtschaftsplan und aktuelle Hausgeldanforderung nebeneinander. Prüfen Sie insbesondere, ob die Dokumente dieselbe Einheit, denselben Planstand und denselben Zahlungszeitraum betreffen. Eine nachträglich versandte Tabelle kann einen anderen Stand enthalten als die Anlage, auf die der Beschluss verweist.
Bei Abweichungen hilft eine konkrete schriftliche Anfrage mehr als die allgemeine Bitte um Bestätigung des Hausgelds. Benennen Sie die widersprüchlichen Dokumente und fragen Sie, welcher Betrag auf welcher Beschlussgrundlage aktuell verlangt wird. Lassen Sie sich gegebenenfalls auch die maßgebliche Anlage zum Beschluss übermitteln.
Ein sauber formulierter Beschluss ersetzt keine plausible Kalkulation. Eine plausible Kalkulation ersetzt keinen belegten Vorschussbeschluss.
Fehlen Unterlagen, verlangen Sie die vollständige Beschlusssammlung und die einschlägigen Versammlungsprotokolle. Lassen Sie bei streitigen Beschlüssen mögliche Anfechtungsfragen frühzeitig rechtlich prüfen. Aus dem Alter einer PDF-Datei oder einer E-Mail des Verkäufers lässt sich keine verlässliche Fristbeurteilung ableiten.
Für den Kaufvertrag müssen außerdem offene Zahlungen und die wirtschaftliche Verteilung künftiger Belastungen geklärt werden. Besprechen Sie mit dem Notar, welche Regelungen zwischen Käufer und Verkäufer erforderlich sind. Eine interne Kostenvereinbarung ist nicht mit der Zahlungspflicht gegenüber der Gemeinschaft gleichzusetzen.
Die Hausgeldsumme im Exposé kann als erster Anhaltspunkt dienen. Den Einzelwirtschaftsplan des Verkäufers samt zugehörigem Beschluss ersetzt sie nicht.
Wirtschaftsplan Schritt für Schritt prüfen
Arbeiten Sie mit einer Tabellenkalkulation wie Excel oder LibreOffice Calc und einem PDF-Programm mit Kommentarfunktion. Halten Sie Feststellungen direkt an der jeweiligen Dokumentstelle fest. So können Verkäufer und Verwaltung gezielt antworten, statt Ihre Rechnung rekonstruieren zu müssen.
Die Grafik bündelt die Prüfung in Arbeitsblöcke.
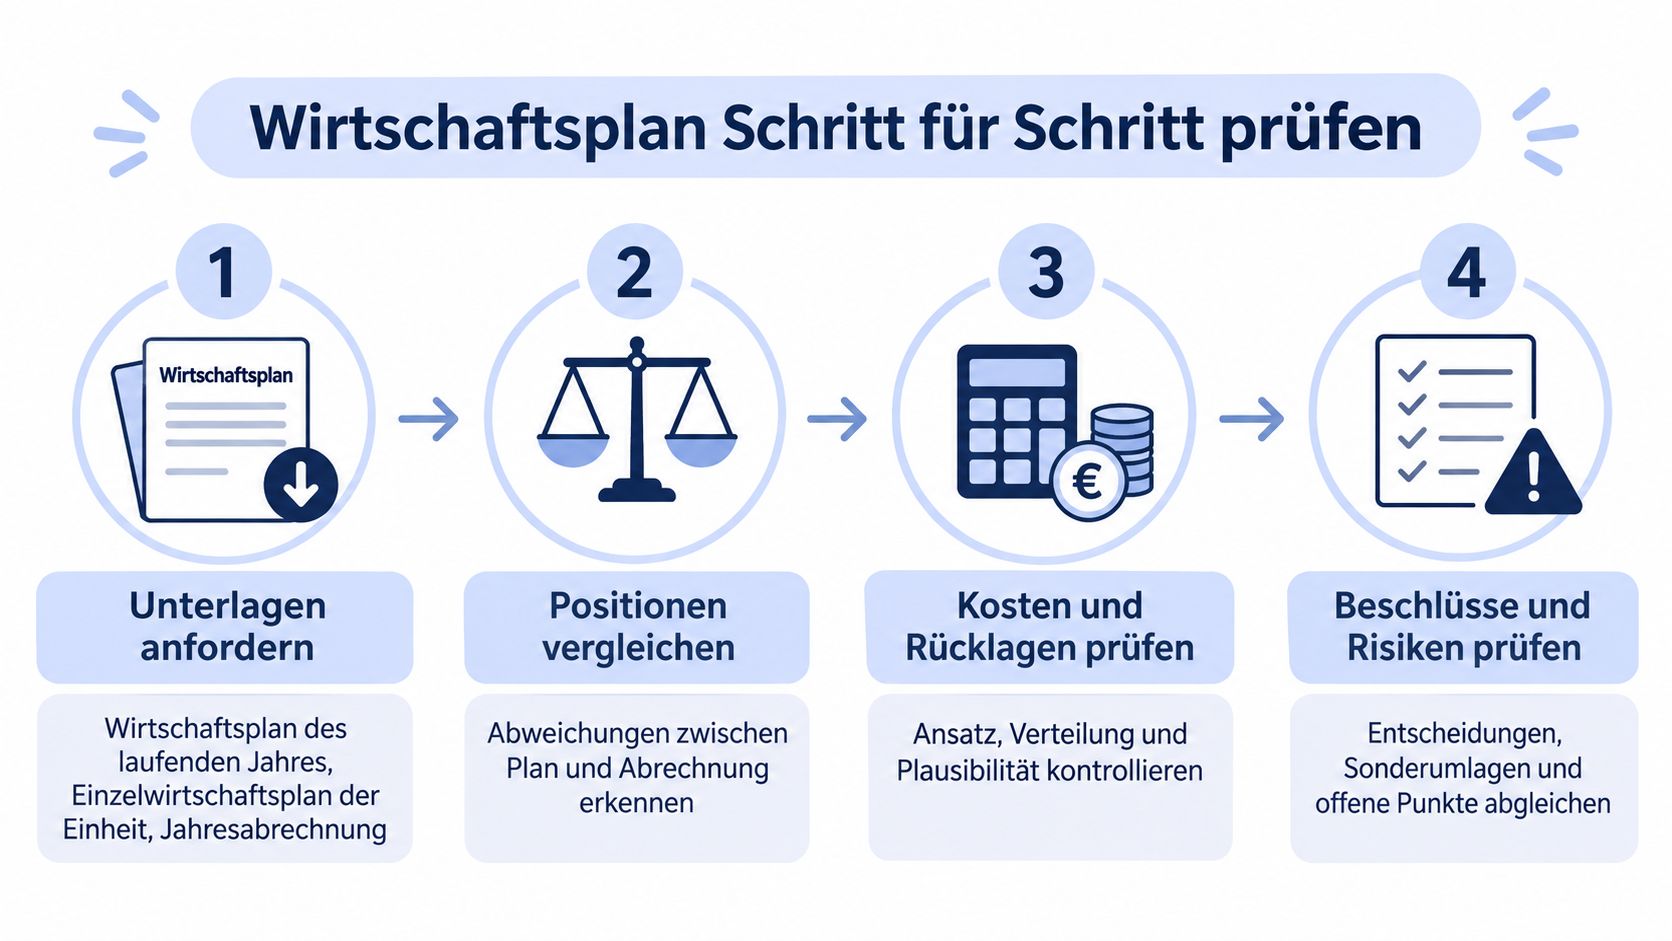
Der praktische Prüfablauf
Unterlagen anfordern. Beschaffen Sie den aktuellen Gesamtwirtschaftsplan, den Einzelwirtschaftsplan der Einheit, die letzte Jahresabrechnung und die vollständigen einschlägigen Beschlüsse. Ergänzen Sie bei Bedarf Verträge, Beitragsrechnungen und Unterlagen zum Gebäudezustand; der häufigste vermeidbare Fehler ist, lediglich die Hausgeldangabe aus dem Exposé zu übernehmen.
Vorjahres-Ist gegenüberstellen. Übertragen Sie die vergleichbaren Ist-Positionen der Abrechnung neben die Planansätze und kennzeichnen Sie unklare Zuordnungen, statt sie stillschweigend zusammenzufassen. Wie Sie die Ausgangsunterlagen auseinanderhalten und eine Hausgeldabrechnung prüfen, ist dafür wichtiger als eine optisch perfekte Tabelle.
Rücklagenbeitrag mit dem Gebäude abgleichen. Suchen Sie in Protokollen und Gutachten nach Bauteilen, deren Erneuerung diskutiert oder bereits vorbereitet wird, und ordnen Sie diesen den vorgesehenen Finanzierungsweg zu. Ein geringer Beitrag ist nicht automatisch falsch, aber ohne Kenntnis von Bestand, Verpflichtungen und Maßnahmenbedarf nicht aussagekräftig.
Beschlussgrundlage nachvollziehen. Kontrollieren Sie Planstand, Gegenstand und Zahlungsbeginn anhand der Beschlussunterlagen entsprechend der erläuterten Beschlusslogik. Übersehen Sie dabei keine späteren Änderungen, nur weil der Verkäufer zuerst einen älteren Plan geschickt hat.
Zusätzliche Maßnahmen suchen. Markieren Sie Hinweise auf Sanierungen, Gutachteraufträge, Finanzierungsentscheidungen und Sonderumlagen auch dann, wenn diese nicht als eigene Zeile im Jahresplan erscheinen. Der Fehler wäre, jede künftige Zahlung bereits im monatlichen Hausgeld enthalten zu vermuten.
Eine Belastungsspanne erstellen. Notieren Sie die beschlossenen Zahlungen und ergänzen Sie begründete Kostenszenarien für den Zeitraum nach dem Erwerb. Trennen Sie sichere Verpflichtungen von Schätzungen und offenen Fragen, damit eine unklare Reparatur nicht denselben Stellenwert erhält wie eine bereits beschlossene Zahlung.
So wird aus Notizen ein prüfbares Ergebnis
Verwenden Sie für jede Auffälligkeit dieselben Arbeitsfelder: Dokumentstelle, Befund, mögliche Kostenwirkung und erforderliche Antwort. Eine Feststellung wie „Versicherung zu niedrig“ reicht nicht. Besser ist der Hinweis, dass der Planansatz nicht zur aktuellen Beitragsrechnung passt und die Verwaltung die Differenz erläutern soll.
Kennzeichnen Sie außerdem den Bearbeitungsstatus. Eine offene Frage bleibt offen, bis eine Antwort mit passender Unterlage vorliegt. Ein telefonisches „Das dürfte stimmen“ ist keine geeignete Grundlage, um einen Widerspruch aus Ihrer Liste zu entfernen.
Zur ergänzenden Erläuterung können Sie dieses Video nutzen.
Ein belastbares Prüfergebnis besteht nicht aus möglichst vielen roten Markierungen. Es liegt vor, wenn Plan, tatsächliche Kosten und Beschlüsse nachvollziehbar zusammenpassen und verbleibende Abweichungen begründet sind. Nicht jede Veränderung ist ein Mangel: Ein höherer Ansatz kann eine notwendige Korrektur sein, während ein unveränderter Betrag lediglich ungeprüft fortgeschrieben wurde.
Kostenprognosen validieren und Nachschussrisiken erkennen
Angenommen, die letzte Heizkostenposition einer Gemeinschaft beträgt 18.000 €, während im neuen Plan nur 15.000 € stehen. In diesem hypothetischen Beispiel ergibt sich eine Differenz von 3.000 €. Das ist zunächst eine rechnerische Warnung, noch kein feststehender Nachschuss: Vielleicht hat die Verwaltung einen günstigeren Vertrag berücksichtigt oder im Vorjahr eine einmalige Belastung abgerechnet.
Ohne belegbare Erklärung sollten Sie die Differenz jedoch nicht als Einsparung akzeptieren. Fragen Sie nach Verbrauchsannahme, Arbeitspreis, Grundpreis und Leistungsumfang. Erst daraus lässt sich beurteilen, ob der niedrigere Ansatz wirtschaftlich begründet ist.
Ein formal wirksamer Plan kann wirtschaftlich überholt sein
Die gesetzliche Planung richtet sich auf voraussichtliche Einnahmen und Ausgaben; zugleich können Vorschüsse unter bestimmten Voraussetzungen über das Kalenderjahr hinaus fortgelten, ohne dass die jährliche Planungspflicht entfällt, weshalb bei der Prüfung nach § 28 WEG zwischen rechtlicher Fortgeltung und wirtschaftlicher Aktualität zu unterscheiden ist.
Eine unveränderte Hausgeldanforderung beweist deshalb nicht, dass aktuelle Verträge und Verpflichtungen berücksichtigt wurden. Prüfen Sie den Informationsstand der Kalkulation: Welche Beitragsrechnung lag vor? War die Vertragsänderung bereits bekannt? Wurde eine angekündigte Wartung berücksichtigt?
Die folgende Grafik zeigt die Kostenfelder für eine solche Prognoseprüfung.
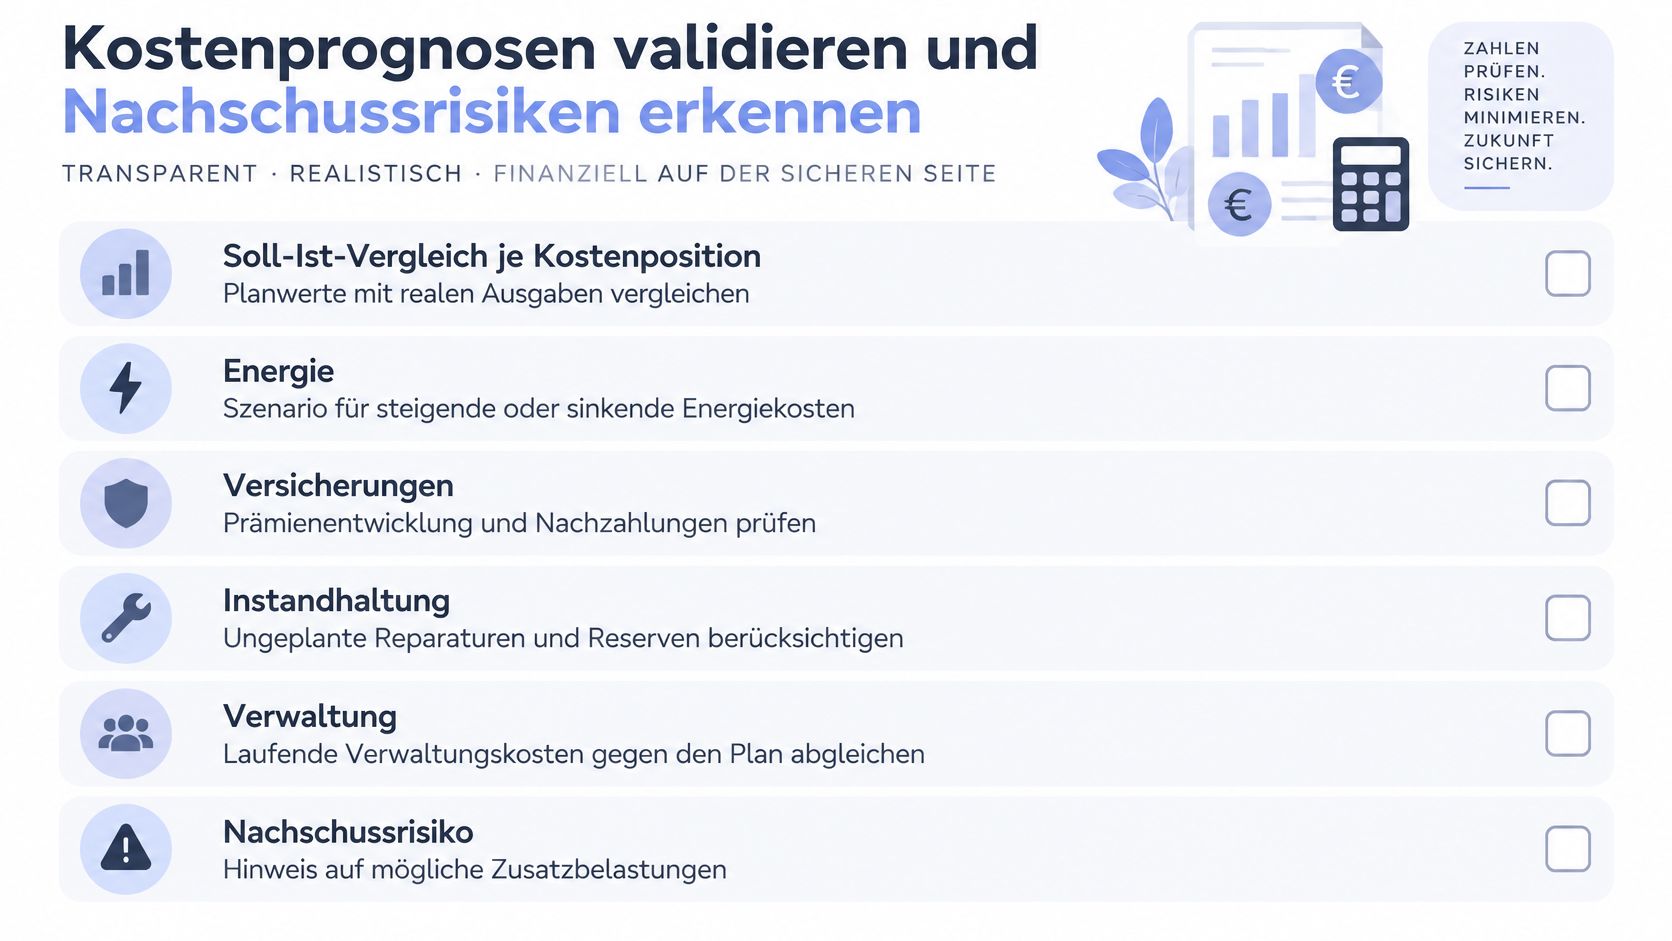
Warnsignale im Wirtschaftsplan und nächster Schritt
| Befund | Was er bedeuten kann | Nächster Schritt |
|---|---|---|
| Hausgeld liegt unter dem Vorjahres-Ist | Ansätze wurden knapp gerechnet oder Kosten verschoben | Vergleichbare Ist-Werte je Position gegenüberstellen |
| Rücklagenbeitrag unverändert trotz Sanierungsbedarf | Größere Maßnahmen sind möglicherweise nicht ausreichend finanziert | Instandhaltungsnachweise, Rücklagenstand und Gutachten anfordern |
| Energiekosten gleich wie im Vorjahr | Preisänderungen oder neue Verträge wurden möglicherweise nicht berücksichtigt | Aktuelle Versorgerunterlagen und Verbrauchsannahmen vergleichen |
| Beschlossene Sonderumlage nicht im Plan | Eine zusätzliche Zahlung kann relevant sein | Beschluss, Fälligkeit und vertragliche Kostenverteilung klären |
| Plan gilt über das Kalenderjahr hinaus fort | Formal wirksam, wirtschaftlich eventuell veraltet | Planungsstichtag und Aktualität der Ansätze hinterfragen |
| Verwaltervergütung deutlich über dem Vorjahr | Neuer Vertrag oder zusätzliche Leistungen | Verwaltervertrag und zugehörigen Beschluss prüfen |
Vom Gemeinschaftsrisiko zur eigenen Belastung
Übertragen Sie einen Fehlbetrag nicht pauschal nach der Anzahl der Wohnungen auf Ihre Einheit. Maßgeblich ist der für die jeweilige Position anzuwendende Verteilungsmaßstab. Gerade bei verbrauchsabhängigen Kosten ist ein gleichmäßiger Anteil häufig keine geeignete Prognose.
Für Ihre Arbeitsrechnung genügt zunächst:
Mögliche Mehrbelastung der Wohnung = begründete Kostenabweichung der Gemeinschaft × voraussichtlich maßgeblicher Anteil der Einheit.
Bei Heizkosten bleibt dieser Anteil selbst eine Annahme. Kennzeichnen Sie das ausdrücklich und verwenden Sie keine scheinbar exakten Centbeträge für eine unsichere Verbrauchsprognose.
Bilden Sie ein Basisszenario aus aktuellen Verträgen und nachvollziehbaren Verbrauchswerten. Ergänzen Sie ein Belastungsszenario mit konkret erkennbaren Risiken, etwa einer angekündigten Versicherungsanpassung oder einem vorliegenden Reparaturangebot. Pauschale Sicherheitsaufschläge auf sämtliche Positionen schaffen dagegen wenig Erkenntnis und können denselben Sachverhalt mehrfach erfassen.
Nicht doppelt zählen: Eine Maßnahme, die vollständig aus verfügbaren Rücklagen finanziert werden soll, darf nicht zugleich vollständig als zusätzliche Barzahlung in Ihrer Kaufkalkulation stehen.
Die Prüfung der Instandhaltungsrücklage betrifft daher nicht nur den jährlichen Beitrag. Sie müssen auch wissen, welche Mittel vorhanden, bereits gebunden oder für weitere Arbeiten vorgesehen sind. Der Kontostand allein sagt nicht, welcher Betrag für die nächste Maßnahme frei verfügbar bleibt.
Begründete Zusatzbelastungen gehören in die Kaufpreisverhandlung. Unterscheiden Sie dabei klar zwischen beschlossenem Betrag und geschätztem Risiko. Eine nachvollziehbare Rechnung mit Dokumentbezug ist belastbarer als die pauschale Forderung nach einem Abschlag wegen Sanierungsstaus.
Ich würde zuerst Heizung, Versicherung und Rücklagenfinanzierung prüfen, weil sich dort Vertragsänderungen und bauliche Risiken direkt in Ihrer Liquiditätsplanung niederschlagen können. Danach folgen Verwaltung sowie Rechts- und Beratungskosten, jeweils anhand konkreter Verträge und Vorgänge.
Den Wirtschaftsplan vor dem Notartermin absichern
Vor der Beurkundung brauchen Sie keine Gewissheit über jede künftige Reparatur. Sie brauchen aber eine belastbare Trennung zwischen belegten Verpflichtungen, plausiblen Annahmen und ungelösten Fragen. Was der Verkäufer nicht erklären oder dokumentieren kann, darf in Ihrer Kalkulation nicht stillschweigend als erledigt gelten.
Ordnen Sie Ihre Prüfergebnisse so, dass Sie sie mit Verkäufer, Verwaltung und Notar gezielt besprechen können.
Die Freigabecheckliste für den Kauf
- Unterlagen vollständig: Gesamt- und Einzelwirtschaftsplan liegen in der maßgeblichen Fassung vor. Die relevanten Beschlüsse und Abrechnungen sind zugeordnet.
- Abweichungen beantwortet: Wesentliche Unterschiede zwischen Plan, Abrechnung und aktuellen Verträgen sind schriftlich erklärt oder als verbleibendes Risiko erfasst.
- Maßnahmen finanziert: Bei angekündigten und beschlossenen Arbeiten kennen Sie den vorgesehenen Finanzierungsweg sowie die mögliche Belastung Ihrer Einheit.
- Zahlungen zeitlich zugeordnet: Offene Vorschüsse, Sonderumlagen und mögliche Abrechnungsergebnisse sind mit Blick auf den Erwerb geklärt.
- Kaufvertrag abgestimmt: Der Notar kennt die konkreten Sachverhalte und kann die gewünschte wirtschaftliche Verteilung zwischen Verkäufer und Käufer berücksichtigen.
- Eigene Liquidität geprüft: Ihre Finanzierung lässt Raum für die dokumentierten Zusatzbelastungen, ohne auf eine spätere Erstattung angewiesen zu sein.
Eine vollständige Checkliste zum Kauf einer Eigentumswohnung hilft, diese finanziellen Punkte mit den übrigen Objektunterlagen zusammenzuführen. Die Prüfung des Wirtschaftsplans ersetzt weder die technische Beurteilung des Gebäudes noch die rechtliche Prüfung strittiger Beschlüsse.
Fehlende Dokumente konkret nachfordern
Fehlt der Versicherungsschein, fragen Sie nicht allgemein nach weiteren Versicherungsunterlagen. Fordern Sie den aktuellen Schein samt Beitragsrechnung an. Fehlt eine Anlage zum Vorschussbeschluss, nennen Sie das Versammlungsdatum und den betreffenden Tagesordnungspunkt.
Optional können Sie vor der inhaltlichen Prüfung eine digitale Lückenliste nutzen. Wir erkennen 24 Dokumenttypen anhand ihres Inhalts statt ihres Dateinamens, darunter Wirtschaftsplan, Hausgeldabrechnung, Verwaltervertrag und Versicherungsschein. Unsere kostenlose Lückenliste zeigt fehlende Dokumenttypen, damit Sie zunächst beim Makler nachfordern können, bevor Sie Geld ausgeben.
Der abschließende Arbeitsschritt bleibt konkret: Gleichen Sie den laufenden Wirtschaftsplan mit der Vorjahresabrechnung ab, halten Sie Kostenwirkungen und offene Fragen schriftlich fest und schicken Sie diese vor dem Notartermin an den Verkäufer. Lassen Sie entscheidungsrelevante Widersprüche nicht mit der Aussicht auf spätere Klärung stehen.
Bei Leverage können Sie Ihren Datenraum hochladen und zunächst kostenlos prüfen lassen, welche Unterlagen fehlen. Für die anschließende Kaufprüfung bietet unser strukturierter Prüfbericht einen inhaltlichen Abgleich zentraler Dokumente mit Quellenstellen, damit Sie Widersprüche und Hinweise auf Sonderumlagen gezielt vor der Beurkundung klären können.