Immobilienbewertung Mehrfamilienhaus: Ertragswert im Griff
Immobilienbewertung Mehrfamilienhaus: Ertrags-, Vergleichs- und Sachwert erklärt, mit Rechenbeispiel und Anpassungen bei Leerstand und Miete.
Jahresnettokaltmiete mal Kaufpreisfaktor, fertig ist die Immobilienbewertung eines Mehrfamilienhauses? Diese Abkürzung liefert schnell eine Zahl, aber noch keinen belastbaren Wert. Wenn die angebliche Ist-Miete im Exposé tatsächlich eine Vollvermietung zum Wunschpreis beschreibt, kapitalisieren Sie Einnahmen, die niemand vertraglich schuldet.
Die erste Bewertungsaufgabe ist deshalb kein Rechenschritt, sondern ein Belegabgleich. Danach entscheiden vor allem der nachhaltig erzielbare Reinertrag, der Liegenschaftszins und die Restnutzungsdauer darüber, welcher Wert vertretbar ist. Eine Nachkommastelle im Ergebnis hilft nicht, wenn die Eingangsgrößen ungeprüft bleiben.
Die drei Verfahren im Überblick
Für ein vermietetes Mehrfamilienhaus ist das Ertragswertverfahren der Regelfall. Käufer erwerben vor allem künftig erzielbare Mietüberschüsse, nicht die historischen Baukosten. Vergleichs- und Sachwerte helfen, diese ertragsorientierte Bewertung einzuordnen, ersetzen sie aber nicht automatisch.
Die seit 1. Januar 2022 geltende ImmoWertV sieht die Auswahl des Vergleichswert-, Ertragswert- oder Sachwertverfahrens beziehungsweise einer Kombination vor, abhängig von Objektart, Marktgepflogenheiten und verfügbaren Daten; die Auswahl ist nach § 6 ImmoWertV zu begründen. Entscheidend ist damit nicht, welches Verfahren das höchste Ergebnis liefert, sondern welches sich für das konkrete Objekt nachvollziehbar anwenden lässt.
Bewertungsverfahren für Mehrfamilienhäuser im Vergleich
| Verfahren | Grundidee | Geeignet für MFH | Benötigte Daten |
|---|---|---|---|
| Ertragswertverfahren | Wert aus nachhaltig erzielbaren Mieterträgen | Ja, Regelfall | Mieterliste, Mietverträge, Bewirtschaftungskosten, Liegenschaftszins, Bodenwert, Restnutzungsdauer |
| Vergleichswertverfahren | Vergleich mit Kaufpreisen ähnlicher Objekte | Nur mit ausreichend Vergleichsfällen | Kaufpreissammlung des Gutachterausschusses, Lage, Baujahr, Wohnfläche, Zustand |
| Sachwertverfahren | Bodenwert plus altersangepasste Herstellungskosten der baulichen Anlagen | Ergänzend, selten führend | Bodenrichtwert, Baukosten, Alter, Sachwertfaktor |
| Kombination | Begründete Gewichtung von Ertrags- und Vergleichswert | Häufig zur Plausibilisierung | Daten der verwendeten Verfahren; bei umfassender Prüfung alle oben genannten Daten |
Wann die ergänzenden Verfahren tragen
Der Vergleichswert ist besonders hilfreich, wenn der örtliche Gutachterausschuss ausreichend ähnliche Verkäufe ausweisen kann. Ein vermietetes Bestandsgebäude lässt sich allerdings nicht sauber mit einem leer gezogenen Haus vergleichen, das Käufer zur Aufteilung erwerben. Auch eine ähnliche Adresse gleicht unterschiedliche Mietbindungen oder einen erheblichen Modernisierungsbedarf nicht aus.
Der Sachwert kann bei atypischen Gebäuden oder schwach ausgeprägter Ertragsorientierung ergänzend sinnvoll sein. Geringe Einnahmen allein machen ihn jedoch nicht zur besseren Methode. Ein Haus mit schlecht vermietbaren Grundrissen wird nicht deshalb wirtschaftlich attraktiv, weil seine Wiederherstellung teuer wäre.
Bei einer Kombination sollten Bewerter die Ergebnisse nicht unbesehen mitteln. Zunächst ist zu klären, warum die Verfahren voneinander abweichen: Sind die Vergleichsfälle wirklich ähnlich, stimmen die Ertragsannahmen, oder fehlen objektspezifische Abschläge?
Verfahrenswahl: Beginnen Sie beim vermieteten Mehrfamilienhaus mit dem Ertrag. Nutzen Sie weitere Verfahren dort, wo deren Datengrundlage tatsächlich belastbar ist.
Im Gutachten gehört deshalb neben das Ergebnis eine verständliche Begründung der Methode. Dazu zählen die Herkunft der Marktdaten, deren Eignung für das Objekt und die Grenzen der Vergleichbarkeit. Eine zusätzliche Rechnung verbessert die Bewertung nur, wenn sie eine unabhängige Gegenprobe liefert.
Mieten, Leerstand und Ist-Miete nachhaltig prüfen
Die Exposé-Miete ist nicht automatisch die Bewertungsmiete. Selbst eine als Ist-Miete bezeichnete Summe kann Betriebskostenvorauszahlungen, noch nicht wirksame Staffeln oder angenommene Einnahmen leer stehender Wohnungen enthalten. Trennen Sie deshalb Vertragsanspruch, tatsächlichen Zahlungseingang und künftig realisierbare Miete.
Eine allgemeine Preisbewegung bestätigt die Ertragsqualität eines einzelnen Hauses nicht: Destatis meldete für Wohnimmobilien im ersten Quartal 2025 einen Preisanstieg von durchschnittlich 3,8 Prozent gegenüber dem Vorjahresquartal. Daraus lässt sich weder ableiten, dass ein säumiger Mieter wieder zahlt, noch dass eine angebotene Neuvermietungsmiete erreichbar ist.
Prüfpunkte für Miete und Leerstand im Ertragswert
| Prüfpunkt | Wann er auftritt | Wirkung auf den Ertrag | Beleg |
|---|---|---|---|
| Ist-Miete über Marktniveau | Altmietverträge liegen deutlich über vergleichbaren Mieten | Nachhaltiger Ansatz kann sinken; gesicherte Vertragslaufzeiten gesondert prüfen | Mietverträge, Mieterliste, Mietspiegel |
| Ist-Miete unter Marktniveau | Langjährige Bestandsmieten ohne Anpassung | Potenzial nur bei rechtlich zulässiger und realisierbarer Anpassung | Mietverträge, lokale Mietbegrenzungen |
| Leerstand | Wohnungen bleiben ohne Mieter | Mietausfall und gegebenenfalls Vermietungsaufwand berücksichtigen | Leerstandsliste, Vermietungsnachweise |
| Mietrückstände | Forderungen bleiben über mehrere Monate offen | Einnahmen unsicher, Ausfallrisiko prüfen | Kontoauszüge, Saldenliste |
| Staffel- oder Indexmiete | Vertraglich vereinbarte Anpassungen | Wirksamkeit, Voraussetzungen und jeweiligen Zeitraum beachten | Verträge, Nachträge, Erhöhungsverlangen, Stichtagsliste |
| Soll-Miete aus dem Exposé | Angebotene Miete ohne bestätigten Vertrag | Nicht als Ist-Ertrag verwenden | Mietvertrag, abgeglichene Mieterliste und Zahlungsbelege |
Die Miete in getrennten Ebenen prüfen
Beginnen Sie mit der vertraglich gesicherten Nettokaltmiete. Legen Sie je Einheit eine Tabellenzeile an und erfassen Sie Vertragsbeginn, Mietfläche, Grundmiete, Nachträge und Anpassungsregelungen. Gleichen Sie anschließend die Sollstellungen mit den Kontoauszügen ab, wobei Nachzahlungen und Betriebskosten separat bleiben.
Die nächste Ebene ist die rechtlich und technisch realisierbare Marktmiete. Eine frisch sanierte Vergleichswohnung rechtfertigt keinen identischen Ansatz für eine unmodernisierte Einheit. Ebenso wenig dürfen Sie eine mögliche Anpassung zeitlich vorziehen, solange deren Voraussetzungen nicht geklärt sind.
Erst danach bilden Sie den risikoadjustierten Ertrag. Leerstand und Forderungsausfälle gehören nachvollziehbar in den Ansatz des Mietausfallwagnisses, während laufende Instandhaltung und konkrete Modernisierungsinvestitionen getrennt zu behandeln sind. Derselbe Ausfall darf nicht zugleich als geringere Miete und erneut vollständig als zusätzlicher Risikoabschlag eingehen.
Besondere Aufmerksamkeit verdienen die Stichtage. Eine künftige Mietstaffel ist weder bereits vereinnahmte Miete noch automatisch eine dauerhaft marktgerechte Miete. Bei Indexklauseln müssen Sie zusätzlich prüfen, ob eine Anpassung wirksam erklärt wurde.
Kleine Abweichungen sind keine bloßen Listenfehler. Eine dauerhaft zu hoch angesetzte Monatsmiete erhöht den Jahresertrag und wird anschließend über die Nutzungsdauer kapitalisiert. Dokumentieren Sie deshalb jede Differenz mit Einheit, Vertragsstelle, Zeitraum und Konsequenz für den Bewertungsansatz.
Die entscheidende Frage lautet: Welche Miete darf für welchen Zeitraum und mit welcher Beleglage in die Bewertung eingehen?
Ertragswert Schritt für Schritt berechnen
Rechnen Sie erst, wenn Erträge und Kosten auf denselben Stichtag abgestimmt sind. Eine aktuelle Mieterliste zusammen mit veralteten Kostenabrechnungen ergibt sonst einen Überschuss, der wirtschaftlich nie bestanden hat.
Die folgende Grafik ordnet die Rechenschritte bis zur abschließenden Plausibilisierung.
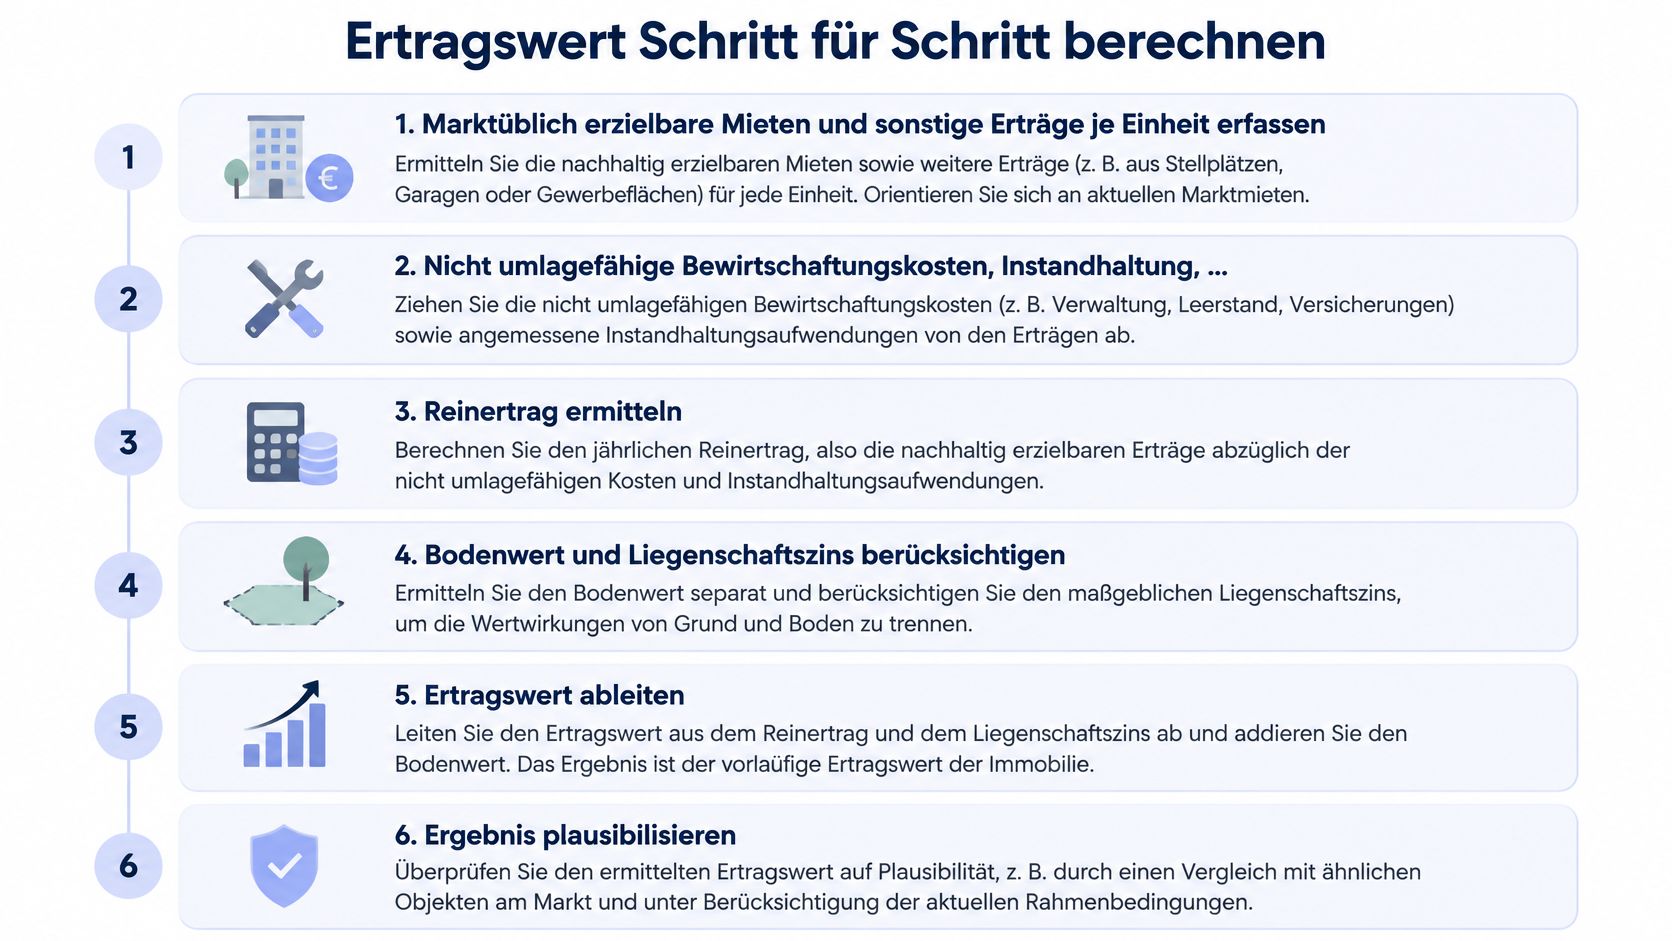
- Marktüblich erzielbare Erträge erfassen. Stellen Sie die Mieten je Einheit zusammen. Einnahmen aus Stellplätzen oder anderen Nutzungen gehören separat in die Rechnung, damit weder Flächen noch Erträge doppelt angesetzt werden.
- Bewirtschaftungskosten abziehen. Berücksichtigen Sie nicht umlagefähige Kosten, Verwaltung, laufende Instandhaltung und Mietausfallwagnis. Eine Betriebskostenabrechnung allein reicht dafür nicht, weil sie nicht sämtliche Eigentümerkosten abbildet.
- Reinertrag bestimmen. Der Jahresrohertrag abzüglich der maßgeblichen Bewirtschaftungskosten ergibt den jährlichen Reinertrag des Grundstücks. Dieser ist nicht mit dem Überschuss nach Darlehensraten oder Steuern gleichzusetzen.
- Kapitalisierungsannahmen festlegen. Begründen Sie Bodenwert, objektspezifisch angepassten Liegenschaftszins und Restnutzungsdauer anhand geeigneter Unterlagen und Marktdaten.
- Besondere Grundstücksmerkmale berücksichtigen. Prüfen Sie beispielsweise Instandhaltungsstau, Baulasten und Rechte. Zusätzliche Anpassungen sind nur insoweit sachgerecht, wie deren Wirkung nicht bereits in den übrigen Ansätzen enthalten ist.
Für gesicherte, unterschiedlich hohe künftige Erträge kommt eine periodische Betrachtung infrage; nach § 29 ImmoWertV soll deren Betrachtungszeitraum in der Regel zehn Jahre nicht überschreiten. Eine bloße Hoffnung auf höhere Mieten ersetzt die dafür benötigte Beleglage nicht.
Die Formel ohne doppelte Bodenberücksichtigung
Im allgemeinen Ertragswertverfahren wird vom Reinertrag zunächst die Bodenwertverzinsung abgezogen. Der verbleibende Gebäudereinertrag wird über die Restnutzungsdauer kapitalisiert, anschließend wird der unabgezinste Bodenwert addiert. Diese Systematik beschreibt § 27 ImmoWertV.
Mit (R) als Jahresreinertrag, (B) als Bodenwert, (i) als Liegenschaftszins und (n) als Restnutzungsdauer lautet die Rechnung:
Ertragswert = (R − B × i) × V + B
Dabei ist V = (1 − (1 + i)⁻ⁿ) / i der Kapitalisierungsfaktor. Er ist nicht der marktübliche Kaufpreisfaktor aus Kaufpreis und Jahresnettokaltmiete.
Alternativ lässt sich der gesamte Reinertrag kapitalisieren und der abgezinste Bodenwert addieren:
Ertragswert = R × V + B × (1 + i)⁻ⁿ
Beide Rechenwege liefern bei identischen Annahmen dasselbe Ergebnis. Falsch wäre, zunächst die Bodenwertverzinsung abzuziehen und anschließend nur den abgezinsten Bodenwert zu addieren.
Hypothetisches Rechenbeispiel
Die folgenden Zahlen sind frei gewählte Rechenannahmen, keine Marktdaten und keine Bewertung eines realen Objekts. Angenommen werden ein Jahresrohertrag von 60.000 €, Bewirtschaftungskosten von 20 Prozent, ein Bodenwert von 400.000 €, ein Liegenschaftszins von 3,5 Prozent und eine Restnutzungsdauer von 50 Jahren.
Rechenbeispiel Ertragswert eines Mehrfamilienhauses
| Schritt | Position |
|---|---|
| 1 | Jahresrohertrag als hypothetische Annahme: 60.000 € |
| 2 | Bewirtschaftungskosten: 60.000 € × 20 % = 12.000 € |
| 3 | Jahresreinertrag: 60.000 € − 12.000 € = 48.000 € |
| 4 | Bodenwertverzinsung: 400.000 € × 3,5 % = 14.000 € |
| 5 | Gebäudereinertrag: 48.000 € − 14.000 € = 34.000 € |
| 6 | Kapitalisierungsfaktor bei 3,5 % und 50 Jahren: rund 23,456 |
| 7 | Gebäudeertragswert: 34.000 € × ungerundeter Kapitalisierungsfaktor = rund 797.500 € |
| 8 | Zuzüglich 400.000 € Bodenwert: vorläufiger Ertragswert rund 1.197.500 € |
Die Kostenquote dient hier nur der Veranschaulichung. Für ein konkretes Gebäude müssen Sie prüfen, ob sie zu Verwaltung, Zustand und Ausfallrisiko passt. Besondere wertbeeinflussende Merkmale sind in diesem Beispiel noch nicht zusätzlich berücksichtigt.
Zur ergänzenden Veranschaulichung der Bewertungsmethodik dient dieses Video.
Das Rechenergebnis ist noch kein verbindlicher Kaufpreisvorschlag. Es bildet eine dokumentierte Annahmekette ab, die anschließend mit Objektzustand und Markt plausibilisiert werden muss.
Ein Ertragswert ist nur so belastbar wie seine dokumentierten Eingangsgrößen. Rechengenauigkeit ersetzt keine belegte Miete und keinen begründeten Zinssatz.
Restnutzungsdauer und Liegenschaftszins richtig ansetzen
Ein um 0,5 Prozentpunkte veränderter Liegenschaftszins bewegt im hypothetischen Beispiel den Wert bereits deutlich: Bei unveränderten übrigen Annahmen ergibt die Rechnung mit 3,0 Prozent rund 1.326.300 €, mit 4,0 Prozent rund 1.087.400 €. Gegenüber dem Basiswert sind das rund 128.800 € mehr beziehungsweise 110.100 € weniger.
Diese Abweichungen sind berechnete Szenarien, keine behauptete Marktspanne. Sie zeigen, warum ein scheinbar kleiner Zinsunterschied eine belastbare Begründung braucht.
Sensitivität des Ertragswerts auf Liegenschaftszins und Restnutzungsdauer
Die hypothetische Rechnung hält den Reinertrag bei 48.000 € und den Bodenwert bei 400.000 € konstant. Je Zeile ändert sich nur die bezeichnete Variable.
| Variable | Annahme |
|---|---|
| Basis | Liegenschaftszins 3,5 %, Restnutzungsdauer 50 Jahre, Ertragswert rund 1.197.500 € |
| Liegenschaftszins niedriger | 3,0 %, Restnutzungsdauer 50 Jahre, Ertragswert rund 1.326.300 € |
| Liegenschaftszins höher | 4,0 %, Restnutzungsdauer 50 Jahre, Ertragswert rund 1.087.400 € |
| Restnutzungsdauer kürzer | 3,5 %, Restnutzungsdauer 40 Jahre, Ertragswert rund 1.125.500 € |
| Restnutzungsdauer länger | 3,5 %, Restnutzungsdauer 60 Jahre, Ertragswert rund 1.248.500 € |
Restnutzungsdauer anhand des Zustands begründen
Die modellhafte Gesamtnutzungsdauer für Mehrfamilienhäuser beträgt grundsätzlich 80 Jahre, wie die ImmoWertV einschließlich ihrer Anlagen festlegt. Daraus folgt aber nicht, dass Sie die wirtschaftliche Restnutzungsdauer ausschließlich durch Abziehen des Gebäudealters bestimmen sollten.
Prüfen Sie Modernisierungen an Dach, Fassade, Fenstern, Leitungsnetzen, Heizung, Aufzügen und Brandschutz. Entscheidend sind Umfang und Qualität der Maßnahmen, nicht allein die Bezeichnung modernisiert im Exposé. Eine erneuerte Heizung beseitigt weder verschlissene Leitungen noch einen mangelhaften Dachaufbau.
Hilfreich ist eine Bauteilliste mit Zustand, Maßnahmenjahr, Rechnung und verbleibendem Handlungsbedarf. Fehlen Nachweise, sollte der Ansatz als vorläufig gekennzeichnet werden. Eine Schreibtischbewertung kann verdeckte Schäden und die technische Ausführung nicht zuverlässig prüfen.
Den Zinssatz nicht aus dem gewünschten Kaufpreis ableiten
Der Liegenschaftszins ist kein Darlehenszins. Er muss zum örtlichen Markt und zum verwendeten Bewertungsmodell passen. Wer ihn so lange verändert, bis das Ergebnis dem Angebotspreis entspricht, bewertet nicht unabhängig.
Achten Sie außerdem auf Rücklagen und beschlossene Maßnahmen. Eine vorhandene Instandhaltungsrücklage beweist nicht, dass alle anstehenden Arbeiten finanziert sind. Bei aufgeteilten Objekten müssen Sie zusätzlich klären, ob eine Sonderumlage beschlossen ist, welcher Anteil auf den Erwerbsgegenstand entfällt und wer ihn nach dem Kaufvertrag trägt.
Die Wertermittlung unterscheidet zwischen vorläufigem Verfahrenswert, marktangepasstem vorläufigem Verfahrenswert und abschließendem Verfahrenswert. Eine bereits über den marktgerechten Liegenschaftszins berücksichtigte Marktanpassung darf nicht ungeprüft nochmals als pauschaler Abschlag auftauchen.
Ich würde mindestens Reinertrag, Zinssatz und Restnutzungsdauer variieren. Kommunizieren Sie anschließend einen begründeten Wertkorridor statt einer scheinbar sicheren Einzelzahl. Die Bandbreite sollte aus plausiblen Annahmen entstehen, nicht aus willkürlich gewählten Sicherheitsabschlägen.
Energetischen Sanierungsstau vom Wert abziehen
Sanierungskosten und Wertverlust sind unterschiedliche Größen. Eine Untersuchung des Umweltbundesamts modelliert für eine Sanierung auf GEG-Niveau rund 300.000 Euro Gesamtkosten, während die modellierten Energiekosten über 20 Jahre von etwa 521.000 auf 166.000 Euro sinken. Das ist eine Modellbetrachtung, kein übertragbares Angebot für Ihr Gebäude.
Für Eigentümer zählt zudem, wem die Einsparung wirtschaftlich zugutekommt. Niedrigere Heizkosten der Mieter stehen nicht automatisch als zusätzlicher Eigentümerertrag zur Verfügung. Umgekehrt können bessere Vermietbarkeit und eine länger nutzbare Gebäudesubstanz den Wert stützen.
Der bauliche Unterschied muss deshalb in konkrete Maßnahmen übersetzt werden.
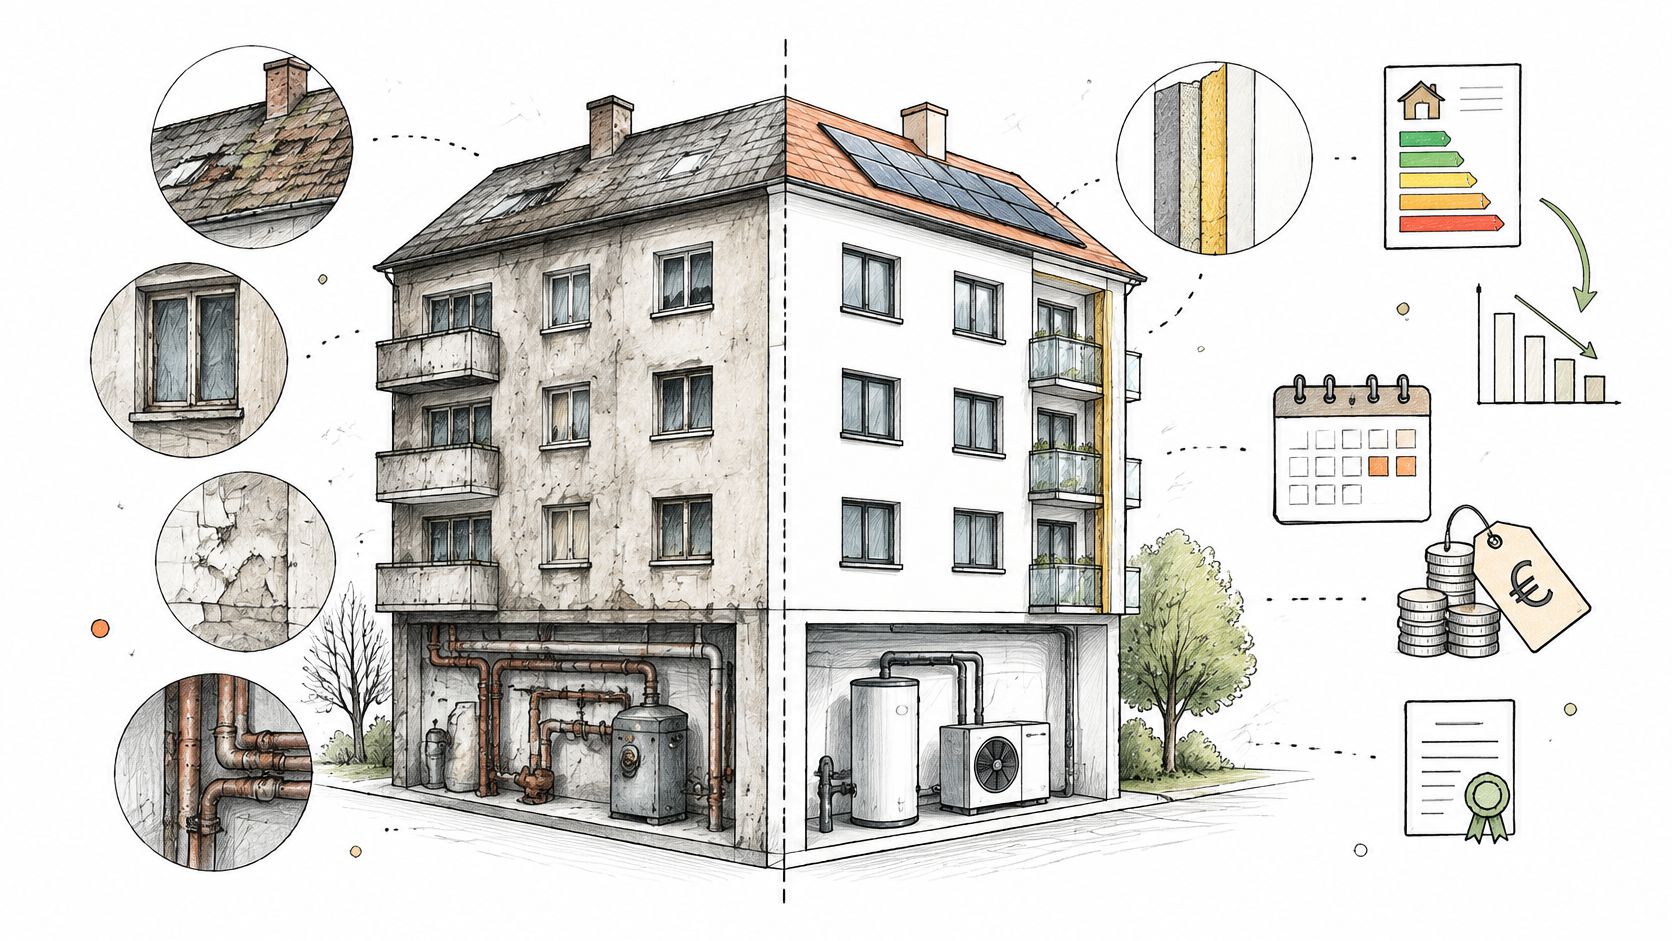
Vom Energiekennwert zum Investitionsplan
Den Energieausweis richtig zu lesen ist der Einstieg, nicht die vollständige technische Prüfung. Verbinden Sie dessen Angaben mit Gebäudehülle, Heizungsanlage und technischer Gebäudeausrüstung. Prüfen Sie dabei auch, welche Maßnahmen voneinander abhängen, etwa Heizungsdimensionierung und Dämmstandard.
- Heizung prüfen: Baujahr, Wartungszustand, Verteilung, Heizflächen und vorhandene Fachplanungen erfassen.
- Dämmstand belegen: Dach, oberste Geschossdecke, Fassade, Kellerdecke und Fenster anhand von Unterlagen und Besichtigung beurteilen.
- Beschlüsse auswerten: Bei Wohnungseigentum Protokolle, Maßnahmenbeschlüsse und deren Finanzierung abgleichen.
- Förderung absichern: Förderfähigkeit von tatsächlich zugesagten Mitteln unterscheiden.
- Kosten zeitlich zuordnen: Sofortmaßnahmen, spätere Investitionen und laufende Instandhaltung getrennt ausweisen.
Rechnen Sie ein Szenario mit Investition heute, möglicher Mietanpassung, vorübergehendem Leerstand, Finanzierungskosten und veränderter Restnutzungsdauer. Die Finanzierung beeinflusst dabei Ihre Liquidität und Ankaufentscheidung, darf aber nicht unbesehen als persönlicher Kreditaufwand in den objektbezogenen Verkehrswert eingehen.
Ziehen Sie nicht pauschal sämtliche Sanierungskosten ab und erhöhen gleichzeitig uneingeschränkt den Ertrag wegen derselben Sanierung. Maßnahmen, Vorteile und Zeitpunkte müssen zusammenpassen.
Ein energetischer Abschlag gehört als nachvollziehbare Position in den Bewertungsbericht. Zeigen Sie, welche Belastung noch nicht in Miete, Bewirtschaftungskosten oder Restnutzungsdauer erfasst wurde. Ein allgemeiner Marktaufschlag ist kein Grund, einen konkreten Investitionsbedarf zu übergehen.
Vergleichswert und Kaufpreisfaktor als Gegencheck nutzen
Der Kaufpreisfaktor ist ein Warnsignal, kein Urteil. Er zeigt das Verhältnis zwischen Kaufpreis und Jahresnettokaltmiete, lässt aber Eigentümerkosten, technischen Investitionsbedarf und rechtliche Besonderheiten zunächst offen.
Die Formel lautet:
Kaufpreisfaktor = Kaufpreis / Jahresnettokaltmiete
Verwenden Sie dabei eine eindeutig definierte Mietgröße. Wenn ein Vergleichsfaktor auf Vertragsmieten beruht und Ihr Faktor auf einer möglichen Neuvermietungsmiete, vergleichen Sie unterschiedliche Sachverhalte. Auch die Nettomietrendite ist nur dann aussagekräftig, wenn Einnahmen und Kosten konsistent abgegrenzt werden.
Vergleichspreise auf ihre Eignung prüfen
Kaufpreise aus der Kaufpreissammlung des Gutachterausschusses sind hilfreicher als bloße Angebotspreise. Trotzdem müssen Lage, Objekttyp, Baujahr, Wohnfläche, Zustand und Vermietungssituation ausreichend ähnlich sein. Ein Verkauf mit besonderer Aufteilungsabsicht kann für einen langfristigen Bestandshalter nur eingeschränkt als Maßstab dienen.
Der Bewertungsstichtag ist ebenfalls entscheidend. Ältere Verkäufe dürfen nicht unverändert auf eine andere Marktsituation übertragen werden. Ohne passende lokale Informationen lässt sich eine zeitliche Anpassung nicht durch einen beliebigen bundesweiten Auf- oder Abschlag ersetzen.
- Vergleichsfälle filtern: Mikrolage, Gebäudetyp und Vermietungszustand vor dem Preis betrachten.
- Mehrere belastbare Fälle verlangen: Einen einzelnen auffälligen Verkauf nicht zum Marktstandard erklären.
- Kennzahlen gemeinsam lesen: Faktor, Reinertrag, Restnutzungsdauer und Investitionsbedarf nebeneinanderstellen.
- Abweichungen erklären: Erhebliche Unterschiede zum Vergleichsfeld mit konkreten Objekteigenschaften begründen.
Angenommen, ein Haus wird mit einem auffällig niedrigen Faktor gegenüber gut vergleichbaren Objekten angeboten. Das kann ein günstiger Einstieg sein. Ebenso kann der Verkäufer jedoch eine überhöhte Mieterliste verwenden oder einen anstehenden Dachtausch im Preis berücksichtigt haben.
Prüfen Sie deshalb zuerst den Nenner der Kennzahl und danach den Zustand des Gebäudes. Ein niedriger Faktor bei unsicherer Miete ist kein verlässlicher Renditevorteil. Erst wenn die Abweichung erklärt ist, taugt der Vergleich als Gegenprobe zum Ertragswert.
Bewertung mit vollständigen Unterlagen absichern
Arbeiten Sie vor einer verbindlichen Preisentscheidung diese Unterlagenliste ab. Kennzeichnen Sie fehlende Dokumente ausdrücklich, statt ihre Inhalte stillschweigend durch günstige Annahmen zu ersetzen.
- Mieterträge: Aktuelle Mieterliste, Mietverträge, Nachträge, Staffeln, Zahlungseingänge und Rückstandsübersicht.
- Eigentum und Rechte: Grundbuchauszug, gegebenenfalls Erbbauvertrag, Teilungserklärung und relevante Vereinbarungen.
- Kosten und Finanzierung von Maßnahmen: Betriebskostenunterlagen, bei Wohnungseigentum Hausgeldabrechnung, Wirtschaftsplan und Rücklageninformationen.
- Technik und Energie: Energieausweis, Modernisierungsnachweise, Prüfprotokolle, Flächenunterlagen und verfügbare Maßnahmenangebote.
- Beschlüsse: Bei aufgeteilten Objekten Protokolle der Eigentümerversammlungen einschließlich beschlossener, noch nicht umgesetzter Arbeiten.
Widersprüche vor der Preisverhandlung klären
Gleichen Sie die Mieterliste positionsweise mit den Verträgen und das Grundbuch mit dem Exposé ab. Bei Erbbaurechten benötigen Sie den Vertragsinhalt und die wirtschaftlichen Verpflichtungen. Bei Sonderumlagen genügt die letzte Hausgeldabrechnung nicht, wenn der Beschluss erst später gefasst wurde.
Eine Grundschuld ist nicht automatisch ein Wertabschlag in eingetragener Höhe. Klären Sie vielmehr, ob und wie die Belastung bei Eigentumsübergang gelöscht oder übernommen wird. Die rechtliche und vertragliche Behandlung gehört in qualifizierte Hände.
Als Unterstützung bieten wir eine kostenlose, im Browser ohne E-Mail-Adresse zugängliche Checkliste mit 24 Dokumenttypen sowie einen Dokumentenprüfbericht für Mehrfamilienhäuser für 199 € netto an. Der Bericht zeigt mit Quellen, was in den Unterlagen steht, was sich widerspricht und was fehlt. Er ist keine Rechtsberatung, keine Bewertung und kein Gutachten.
Auch ein vollständiger Datenraum ersetzt keine Besichtigung. Wenn technische Annahmen den Wert wesentlich beeinflussen, müssen entsprechend qualifizierte Fachleute den Zustand prüfen.
Die sinnvolle Reihenfolge bleibt: Checkliste abarbeiten, Dokumentenlücken schließen, Mieten abgleichen und Sensitivitäten rechnen. Beauftragen Sie bei wesentlichen Finanzierungs- oder Haftungsrisiken einen Sachverständigen und lassen Sie offene Rechtsfragen gesondert klären, bevor Sie den Kaufpreis verbindlich akzeptieren.
Mit unserer Dokumentenprüfung können Sie die Beleggrundlage Ihrer Mehrfamilienhausbewertung auf fehlende Unterlagen und Widersprüche prüfen lassen. Besuchen Sie Leverage, starten Sie mit der kostenlosen Checkliste und klären Sie die offenen Punkte, bevor Sie ungesicherte Mieten in einen Kaufpreis übersetzen.