Grundschuld stehen lassen oder löschen: Kosten im Vergleich
Grundschuld stehen lassen oder löschen? Kosten nach Nennbetrag, Rückgewähr, Anschlussfinanzierung und Verkauf im klaren Vergleich mit Entscheidungshilfe.
Die letzte Darlehensrate ist bezahlt, doch im Grundbuch steht die Grundschuld noch immer. Vielleicht planen Sie eine Modernisierung oder Anschlussfinanzierung. Vielleicht wollen Sie verkaufen und fragen sich, ob der Eintrag vorher wegmuss. Die richtige Entscheidung hängt selten allein von den Löschungskosten ab. Entscheidend ist, ob Sie die Grundschuld künftig als Sicherheit brauchen und ob ihr Rang zu einer neuen Finanzierung oder zum Verkauf passt.
Stehen lassen und Löschen im direkten Vergleich
| Kriterium | Stehen lassen | Löschen |
|---|---|---|
| Kosten jetzt | Keine Löschgebühr | 0,5-Gebühr auf den Nennbetrag plus Notarkosten |
| Grundbuchlage | Belastung bleibt eingetragen | Belastung entfällt, Rangstelle wird frei |
| Wiederverwendung | Möglich, wenn Sicherungsvertrag und Abtretung passen | Nicht mehr möglich, neue Grundschuld nötig |
| Neue Finanzierung | Neue Grundschuldbestellung kann entfallen | Neue Grundschuld mit Notar- und Grundbuchkosten |
| Verkauf | Käufer und Käuferbank müssen die Belastung akzeptieren | Lastenfreie Übergabe ist einfacher |
| Aufwand | Abstimmung mit der Bank und Prüfung des Rangs | Löschungsbewilligung, Notar, Antrag und gegebenenfalls Grundschuldbrief |
Die Tabelle vergleicht zwei unterschiedliche Entscheidungen. Stehen lassen bedeutet, dass der Grundbucheintrag bestehen bleibt, obwohl das Darlehen zurückgezahlt ist. Sie nutzen die Grundschuld damit nicht automatisch weiter. Dafür muss geklärt sein, dass der Sicherungsvertrag eine spätere Nutzung zulässt und ein neuer Kreditgeber die bestehende Sicherheit übernehmen will.
Löschen bedeutet, dass die Bank die erforderliche Löschungsbewilligung erteilt, der Löschungsantrag notariell beglaubigt wird und das Grundbuchamt den Eintrag löscht. Das schafft eine aufgeräumte Grundbuchlage, aber die alte Rangstelle lässt sich später nicht einfach wiederherstellen. Für eine spätere Finanzierung braucht es dann eine neue Grundschuldbestellung.
Entscheidend ist nicht die Löschgebühr, sondern ob die Grundschuld künftig noch gebraucht wird.
In der Praxis läuft die Entscheidung meist auf eine Frage hinaus: Wird die Immobilie in absehbarer Zeit wieder beliehen oder lastenfrei verkauft? Bei einer geplanten Anschlussfinanzierung kann das Stehenlassen sinnvoll sein, sofern Bank, Rang und Sicherungsvereinbarung zusammenpassen. Wenn Sie keine weitere Kreditaufnahme planen und einen Verkauf mit klarer Grundbuchlage anstreben, spricht mehr für die Löschung.
Die Abwägung kann auch bei einem geplanten Zinshauskauf eine Rolle spielen. Ein Grundbucheintrag ist nicht automatisch ein Hindernis, verlangt aber eine Prüfung: Wer ist als Gläubiger eingetragen, welche Forderung ist noch gesichert, und lässt sich der Eintrag für die geplante Finanzierung verwenden?
Lesen Sie die Tabelle Zeile für Zeile gegen Ihre eigenen Pläne. Markieren Sie die Spalte mit dem größeren Nutzen und notieren Sie offene Fragen zu Rang, Brief oder Abtretbarkeit für die spätere Entscheidung vor dem Notartermin.
Was nach der Tilgung im Grundbuch tatsächlich passiert
Die persönliche Darlehensschuld und die Grundschuld sind nicht dasselbe. Mit der vollständigen Rückzahlung endet die Darlehensschuld. Die Grundschuld bleibt dagegen als Recht im Grundbuch stehen, bis sie abgetreten oder gelöscht wird. Ein Grundbuchauszug zeigt also, dass eine Belastung eingetragen ist, aber nicht, ob noch eine Darlehensforderung offensteht.
Nach der Tilgung hat der Eigentümer grundsätzlich einen Anspruch auf Rückgewähr der Sicherheit. Die Rückgewähr kann durch Abtretung der Grundschuld erfolgen oder durch eine Löschungsbewilligung, die eine Löschung ermöglicht. Das Deutsche Notarinstitut erläutert diese Rückgewähr und verweist auf das Urteil des Bundesgerichtshofs vom 29. Januar 2016, Aktenzeichen V ZR 285/14, zur Zustimmung des Sicherungsgebers, wenn der Sicherungsnehmer auf die Grundschuld verzichten oder die Löschung bewilligen will. Die Details finden sich in der Entscheidung des Deutschen Notarinstituts.
Was Sie bei der Bank erfragen sollten
Fordern Sie die Bank schriftlich auf, die Rückgewähr der Sicherheit zu klären. Fragen Sie dabei konkret, welcher Gläubiger die Grundschuld derzeit hält und welcher Sicherungszweck vereinbart wurde. Die Antworten helfen Ihnen zu erkennen, ob eine spätere Abtretung grundsätzlich infrage kommt oder ob Sie eine Löschung vorbereiten sollten.
Eine stehen gelassene Grundschuld kann bei einer Anschlussfinanzierung weiterhin als Sicherheit dienen. Das ist jedoch keine automatische Übertragung auf einen neuen Kreditgeber. Die neue Bank muss den Eintrag akzeptieren, und die Abtretung muss praktisch und vertraglich möglich sein. Für die Prüfung des Eintrags, des Gläubigers und der Sicherungsunterlagen ist auch ein verständlicher Überblick über die Grundschuld im Grundbuch hilfreich.
Der erste Entscheidungspunkt ist damit nicht die Frage, ob ein Eintrag alt aussieht, sondern was mit ihm künftig geschehen soll. Hat die Bank die Rückgewähr bereits angeboten?
Kosten der Löschung nach Nennbetrag berechnen
Eine Restschuld von 40.000 Euro hinter einem Grundbucheintrag über 300.000 Euro ändert an der Gebühr nichts: maßgeblich ist der eingetragene Nennbetrag, nicht das, was Sie der Bank noch schulden. Für den Grundbuchvollzug sieht das Kostenverzeichnis zum Gerichts- und Notarkostengesetz eine 0,5-Gebühr nach Kostenverzeichnisnummer 14140 vor. Bei 100.000 Euro Nennbetrag ergeben sich dafür 136,50 Euro, bei 300.000 Euro 317,50 Euro. Notarielle Gebühren für Beglaubigung, Antrag und Vollzug kommen hinzu, wie die Darstellung zu den Kosten einer Grundschuldlöschung erläutert.
| Nennbetrag | Grundbuchgebühr (0,5) | Grobe Gesamtspanne Notar und Grundbuch | Kosten beim Stehenlassen |
|---|---|---|---|
| 100.000 € | 136,50 € | ca. 200 bis 400 € | 0 € Löschung |
| 200.000 € | 217,50 € | ca. 400 bis 800 € | 0 € Löschung |
| 300.000 € | 317,50 € | ca. 600 bis 1.200 € | 0 € Löschung |
Die Gesamtspanne von etwa 0,2 bis 0,4 Prozent des Nennbetrags ist eine grobe Orientierung, keine verbindliche Kostenberechnung. Bei einer Grundschuld über 200.000 Euro landen Sie damit überschlägig bei 400 bis 800 Euro. Die Grundbuchgebühr bleibt dabei der kleinere Posten: Der Notar berechnet Beglaubigung, Antrag und Vollzug, und eine Treuhandgebühr kann hinzukommen, wenn die abzulösende Bank Treuhandauflagen erteilt. Auch die Angaben des Bundesportals zur Löschung im Grundbuch weisen für ein Recht in Abteilung III die 0,5-Gebühr aus, mit 136,50 Euro bei 100.000 Euro und 217,50 Euro bei 200.000 Euro Grundschuld.
Beispiel mit niedrigerer Restschuld
Im Grundbuch steht eine Grundschuld über 300.000 Euro, aus dem Darlehen sind nur noch 90.000 Euro offen. Für die Löschung zählt der Nennbetrag von 300.000 Euro, nicht die Restschuld. Die Rechnung folgt damit der Tabellenzeile für 300.000 Euro: 317,50 Euro Grundbuchgebühr plus Notar, also grob 600 bis 1.200 Euro insgesamt. Die Restschuld bestimmt die Ablösesumme an die Bank, verändert aber nicht die Bemessungsgrundlage der Löschungsgebühren.
Bei einer Briefgrundschuld muss für die Löschung der originale Grundschuldbrief vorgelegt werden. Fehlt er, lässt sich der Vorgang nicht mit einer Kopie abschließen, und die Wiederbeschaffung kann den Terminplan sprengen. Prüfen Sie deshalb neben dem Betrag auch, ob es sich um eine Buch- oder Briefgrundschuld handelt und ob die erforderlichen Unterlagen tatsächlich vorliegen.
Beim Stehenlassen entfällt diese Rechnung zunächst komplett. Erspart ist damit aber noch nichts Endgültiges: Der Vorteil zählt nur, solange Sie später keine neue Grundschuld bestellen müssen und der bestehende Eintrag für eine künftige Bank tatsächlich als Sicherheit taugt.
Wann sich das Stehenlassen wirtschaftlich lohnt
Eine getilgte Grundschuld kann für eine spätere Finanzierung als Sicherheit bestehen bleiben. Dadurch kann eine neue Grundschuldbestellung mit den dazugehörigen Notar- und Grundbuchkosten entfallen. Ob das tatsächlich funktioniert, hängt aber nicht nur davon ab, dass der Eintrag noch existiert. Entscheidend sind der Sicherungsvertrag, die Abtretbarkeit an eine neue Bank, der Rang im Grundbuch und die Bereitschaft des künftigen Kreditgebers, die alte Grundschuld zu akzeptieren. Diese Bedingungen hebt auch die Information der Volksbanken und Raiffeisenbanken zur Grundschuld hervor.
Beispiel mit geplanter Modernisierung
Eine Eigentümerin hat eine Grundschuld über 300.000 Euro. Das Darlehen läuft aus, und in zwei Jahren möchte sie eine Modernisierung finanzieren. Statt den Eintrag allein wegen der Tilgung löschen zu lassen, lässt sie zuerst den Sicherungsvertrag prüfen. Danach klärt sie mit der bisherigen Bank, ob die Grundschuld an einen neuen Kreditgeber abgetreten werden kann, und fragt die mögliche finanzierende Bank, ob sie diese Sicherheit akzeptiert.
Auch die Rangstelle muss zur neuen Finanzierung passen. Eine alte Grundschuld kann zwar weiter bestehen, aber eine nachrangige Position ist nicht automatisch für jede Bank ausreichend. Der Kreditgeber kann einen anderen Rang verlangen oder die vorhandene Grundschuld ganz ablehnen. In diesem Fall fällt der erwartete Kostenvorteil weg, weil eine neue Grundschuld bestellt werden muss.
Stehenlassen spart nur dann, wenn die Sicherheit später tatsächlich eingesetzt werden kann.
Für eine geplante Anschlussfinanzierung, ein Modernisierungsdarlehen oder eine Portfolioaufstockung ist das Stehenlassen daher eine prüfbare Option, keine pauschale Sparregel. Bei einem geplanten Verkauf kann sich die Lage umkehren: Verlangt die Käuferbank einen bestimmten Rang oder eine lastenfreie Übergabe, kann die Löschung beziehungsweise Ablösung vor oder im Rahmen des Verkaufs erforderlich werden.
Vor der Entscheidung sollten die Unterlagen zusammenpassen:
- Sicherungsvertrag und Zweckerklärung: Welche Forderungen darf die Grundschuld absichern?
- Grundbuchauszug: Wer ist als Gläubiger eingetragen, und welche Rangstelle hat die Grundschuld?
- Abtretbarkeit: Kann die bisherige Bank die Grundschuld an den künftigen Kreditgeber übertragen?
- Bankbestätigung: Ist die bisherige Darlehensschuld vollständig zurückgeführt?
- Grundschuldbrief: Falls ein Brief ausgestellt wurde, liegt das Original vor?
Die Antwort auf diese Punkte ist wichtiger als der Wunsch, den Eintrag vorsorglich stehen zu lassen. Ohne passenden Rang und einen Kreditgeber, der die Sicherheit übernimmt, bleibt der Eintrag sichtbar, bringt aber keinen praktischen Finanzierungsvorteil.
Ablauf der Löschung Schritt für Schritt
Eine getilgte Grundschuld verschwindet nicht automatisch aus dem Grundbuch. Für die Löschung braucht der Eigentümer eine notariell beglaubigte Löschungsbewilligung der Bank und einen notariell beglaubigten Löschungsantrag. Bei einer Briefgrundschuld muss zusätzlich der Original-Grundschuldbrief vorgelegt werden. Der Notarhinweis zur Grundschuldlöschung vor einem Immobilienverkauf macht außerdem klar, dass ein Grundbuchauszug allein keine Auskunft darüber gibt, ob noch eine Forderung offen ist.
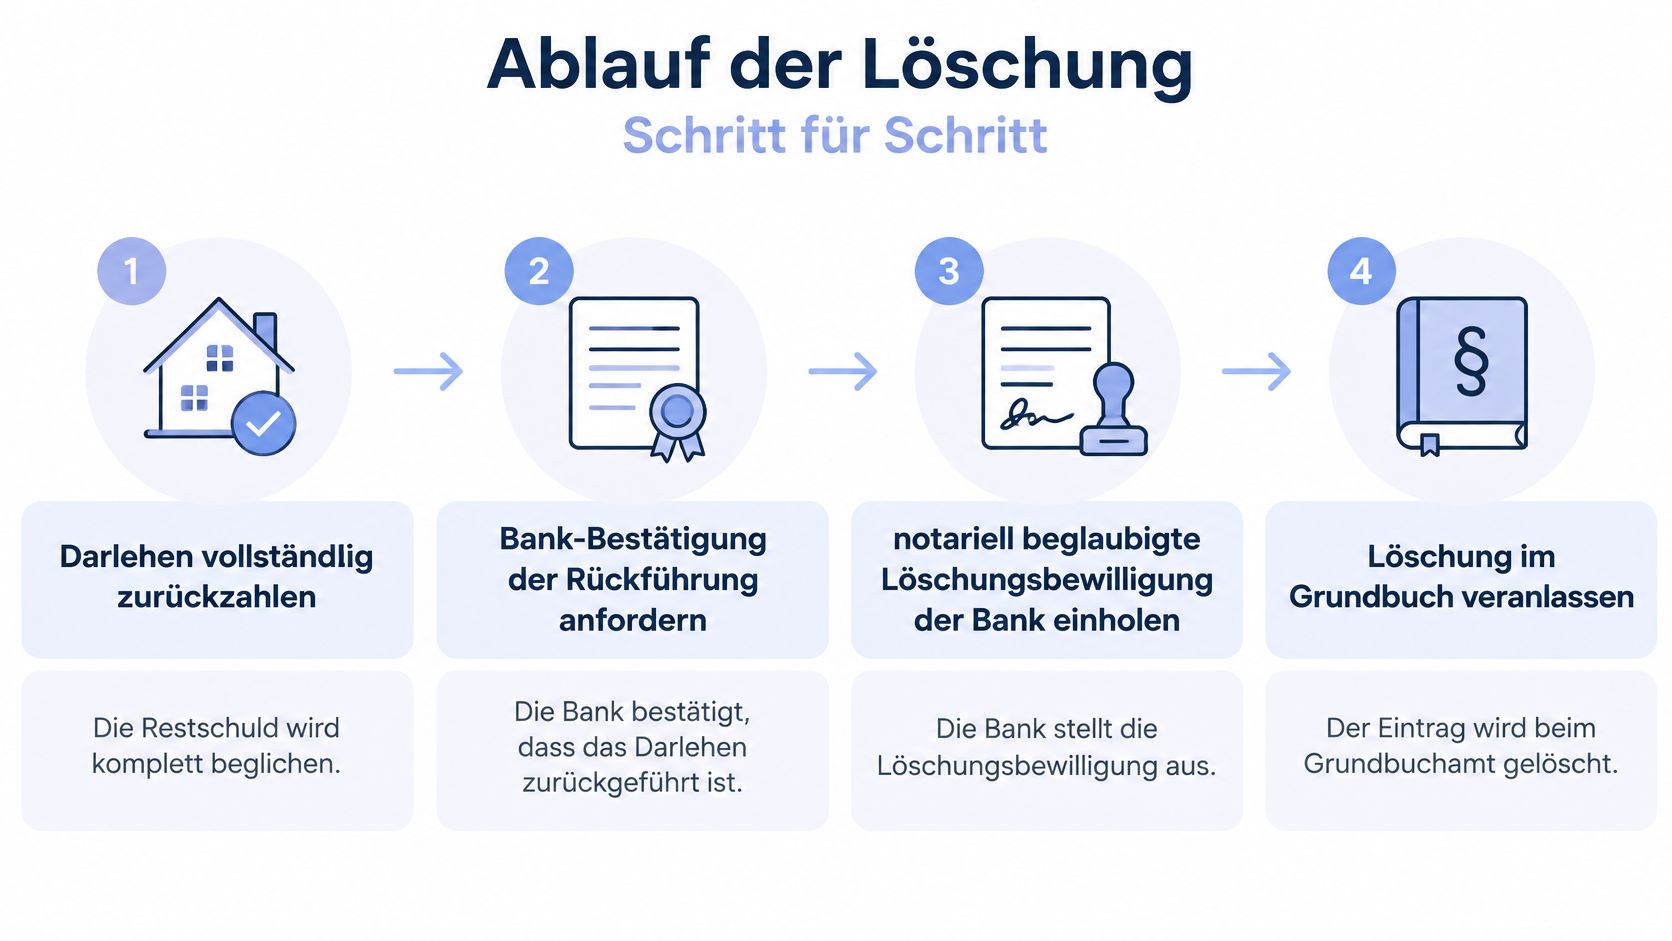
Darlehen vollständig zurückzahlen. Erst nach der vollständigen Rückführung kann die Bank bestätigen, dass die gesicherte Darlehensforderung erledigt ist. Verwechseln Sie eine nahezu ausgeglichene Restschuld nicht mit einer bestätigten vollständigen Rückzahlung.
Bankbestätigung zur Rückführung anfordern. Bitten Sie die Bank um eine schriftliche Bestätigung, dass das Darlehen zurückgeführt wurde. Eine Zahlungsbestätigung ersetzt nicht die Löschungsbewilligung, die das Grundbuchamt für die Löschung benötigt.
Löschungsbewilligung einholen. Fordern Sie von der Bank die Bewilligung an und prüfen Sie, ob sie sich auf die konkrete Grundschuld und den richtigen Grundbuchstand bezieht. Stimmen Gläubigerangaben oder Grundbuchdaten nicht überein, sollte die Abweichung vor der Einreichung geklärt werden.
Bei einer Briefgrundschuld den Originalbrief beschaffen. Die Briefgrundschuld hat zusätzlich zum Eintrag eine Urkunde, die bei der Löschung im Original vorgelegt werden muss. Ein fehlender Brief kann den Vorgang verzögern, selbst wenn das Darlehen vollständig zurückgezahlt ist.
Löschungsantrag über den Notar einreichen lassen. Der Notar beglaubigt den Antrag und reicht ihn mit der Löschungsbewilligung beim Grundbuchamt ein. Ist die Grundschuld inzwischen abgetreten worden, muss zunächst geklärt werden, welcher Gläubiger aktuell zur Bewilligung berechtigt ist.
Vollzug abwarten und Eintragung prüfen. Das Grundbuchamt vollzieht die Löschung, wenn die erforderlichen Unterlagen vollständig und formgerecht vorliegen. Fordern Sie danach einen aktuellen Grundbuchauszug an und kontrollieren Sie, ob der Eintrag tatsächlich gelöscht wurde.
Häufige Verzögerungen vermeiden
Eine Buchgrundschuld hat keinen Grundschuldbrief, eine Briefgrundschuld schon. Wer den Typ nicht kennt, sollte ihn vor dem Notartermin anhand des Grundbuchauszugs und der Unterlagen klären. Auch ein Gläubigerwechsel nach einer Abtretung kann bedeuten, dass die Unterlagen bei einem anderen Institut angefordert werden müssen als bei der ursprünglichen Bank.
Beim Verkauf sollte die Löschung nicht erst auf den letzten Drücker organisiert werden. Fehlt die Löschungsbewilligung oder ein notwendiger Originalbrief, bleibt die Belastung im Grundbuch bestehen und kann die lastenfreie Eigentumsübertragung verzögern.
Entscheidung nach Situation und Prüfung vor dem Notartermin
| Situation | Empfehlung | Begründung |
|---|---|---|
| Verkauf ohne Finanzierung durch den Käufer | Löschen | Lastenfreie Übergabe und klare Grundbuchlage |
| Verkauf, Käufer finanziert über eine Bank | Vorab mit der Käuferbank klären, oft Löschung oder Ablösung | Die Bank verlangt meist einen bestimmten Rang |
| Anschlussfinanzierung in absehbarer Zeit | Stehen lassen, Rang und Abtretbarkeit prüfen | Eine neue Grundschuld kann entfallen |
| Modernisierungsdarlehen geplant | Stehen lassen, wenn die Bank die Grundschuld akzeptiert | Notar- und Grundbuchkosten einer neuen Bestellung entfallen |
| Portfolioaufstockung | Stehen lassen, wenn der Rang passt | Die vorhandene Sicherheit wird weiter genutzt |
| Keine weitere Kreditaufnahme geplant | Löschen | Klare Grundbuchsituation ohne Restbelastung |
| Brief oder Rang ungeklärt | Erst klären, dann entscheiden | Eine Löschung ohne Originalbrief verzögert sich |
Die Empfehlung in der Tabelle gilt jeweils nur, solange die genannten Bedingungen erfüllt sind. Bei einer Anschlussfinanzierung kippt das Stehenlassen beispielsweise, wenn die neue Bank die alte Grundschuld nicht annimmt. Beim Verkauf kann eine Käuferbank einen anderen Rang verlangen, selbst wenn der Verkäufer die Grundschuld bisher behalten wollte.
Wer verkauft, entscheidet selten allein, denn die Bank des Käufers gibt den Rang vor.
Wenn der Verkäufer die Grundschuld bereits gelöscht hat, der Käufer aber eine Finanzierung mit anderem Rang benötigt, lässt sich die alte Rangstelle nicht einfach wiederherstellen. Die Käuferbank kann dann eine neue Grundschuld mit der von ihr verlangten Rangposition verlangen. Genau deshalb sollte die Rangfrage vor dem Notartermin zwischen Verkäufer, Käufer, Notar und Käuferbank geklärt werden.
Prüfliste vor dem Notartermin
- Nennbetrag: Welcher Betrag steht im Grundbuch?
- Valutierungsstand: Ist das Darlehen zurückgeführt, und welche Forderung ist gegebenenfalls noch gesichert?
- Gläubiger und Sicherungszweck: Wer hält die Grundschuld, und welche Vereinbarung regelt ihre Verwendung?
- Rangstelle: Welche Rechte stehen im Rang davor oder dahinter?
- Art der Grundschuld: Handelt es sich um eine Buch- oder Briefgrundschuld?
- Löschungsbewilligung: Liegt ein verwendbares Dokument der berechtigten Bank vor?
- Bankbestätigung: Ist die Rückführung des Darlehens schriftlich bestätigt?
- Geplante Finanzierung: Wird die Immobilie bald neu beliehen, modernisiert oder verkauft?
Diese Prüfung ist auch für Käufer wichtig, weil der Grundbuchauszug allein die wirtschaftliche Lage nicht vollständig erklärt. In einem Beispielreport werden unter anderem eine nicht gelöschte Grundschuld über 1.200.000 Euro und eine 2019 gelöschte Grundschuld über 350.000 Euro im Grundbuch ausgewiesen. Bei einer Eigentumswohnung kostet ein Due-Diligence-Report 99 Euro netto. Für eine breitere Objektprüfung lässt sich eine Checkliste für den Kauf einer Eigentumswohnung mit der konkreten Prüfung von Grundbuch und Finanzierungsunterlagen verbinden.
Sind Wiederverwendung und Rang realistisch, kann die Grundschuld stehen bleiben. Fehlt beides und ist keine weitere Kreditaufnahme geplant, ist die Löschung meist die klarere Lösung. Gehen Sie in dieser Reihenfolge vor: Situation klären, die Bank schriftlich fragen, dann festlegen.
Mit Leverage können Sie Unterlagen für den Ankauf von Eigentumswohnungen, Mehrfamilienhäusern und Wohnimmobilienportfolios strukturiert auf fehlende Dokumente und mögliche Belastungen prüfen lassen. Starten Sie mit der kostenlosen Lückenliste und klären Sie vor dem Notartermin, ob Grundbuchauszug, Sicherungsunterlagen und Löschungsnachweise vollständig vorliegen.